
丹尼尔·科莫夫 (Daniil Komov),来自 Pexels,来自 Canva
要点
微软 (MSFT) 刚刚做出了首席执行官 Satya Nadella 所说的“我们对自己的芯片迄今为止最大的赌注”。
周一,纳德拉在 X 上发布消息称,微软将从明年开始将其 Maia 芯片“扩展到数千兆瓦部署”,“使其成为我们自己的产品和服务的主要推理系统。”他表示,与领先的基于 GPU 的系统相比,新的 Maia 300“每瓦提供的代币数量增加了 40%”。
(Bloomberg Intelligence) 分析师曼迪普·辛格 (Mandeep Singh) 对此印象不那么深刻。在周一的 Bloomberg Intelligence 播客节目中,当被问及 Maia 是否威胁到 NVIDIA 时,他表示,微软及其同行“在将自己的芯片纳入技术堆栈方面仍然远远落后”。
然后他补充道:“他们的 TPU 水平与谷歌或 NVIDIA 的水平相差甚远。”
这使得微软成为了自己芯片故事中的第三轮。
谷歌编写了剧本
辛格的观点是,Alphabet(GOOG)已经做到了微软现在才扩大规模的事情。他将谷歌的垂直整合称为“值得效仿的剧本”。他指出,谷歌正在开发第八代或第九代 TPU,现在正在生产用于训练和推理的单独芯片。
谷歌还向外部客户出租其 TPU,因此这些芯片除了为谷歌自己的产品提供服务之外还能赚钱。
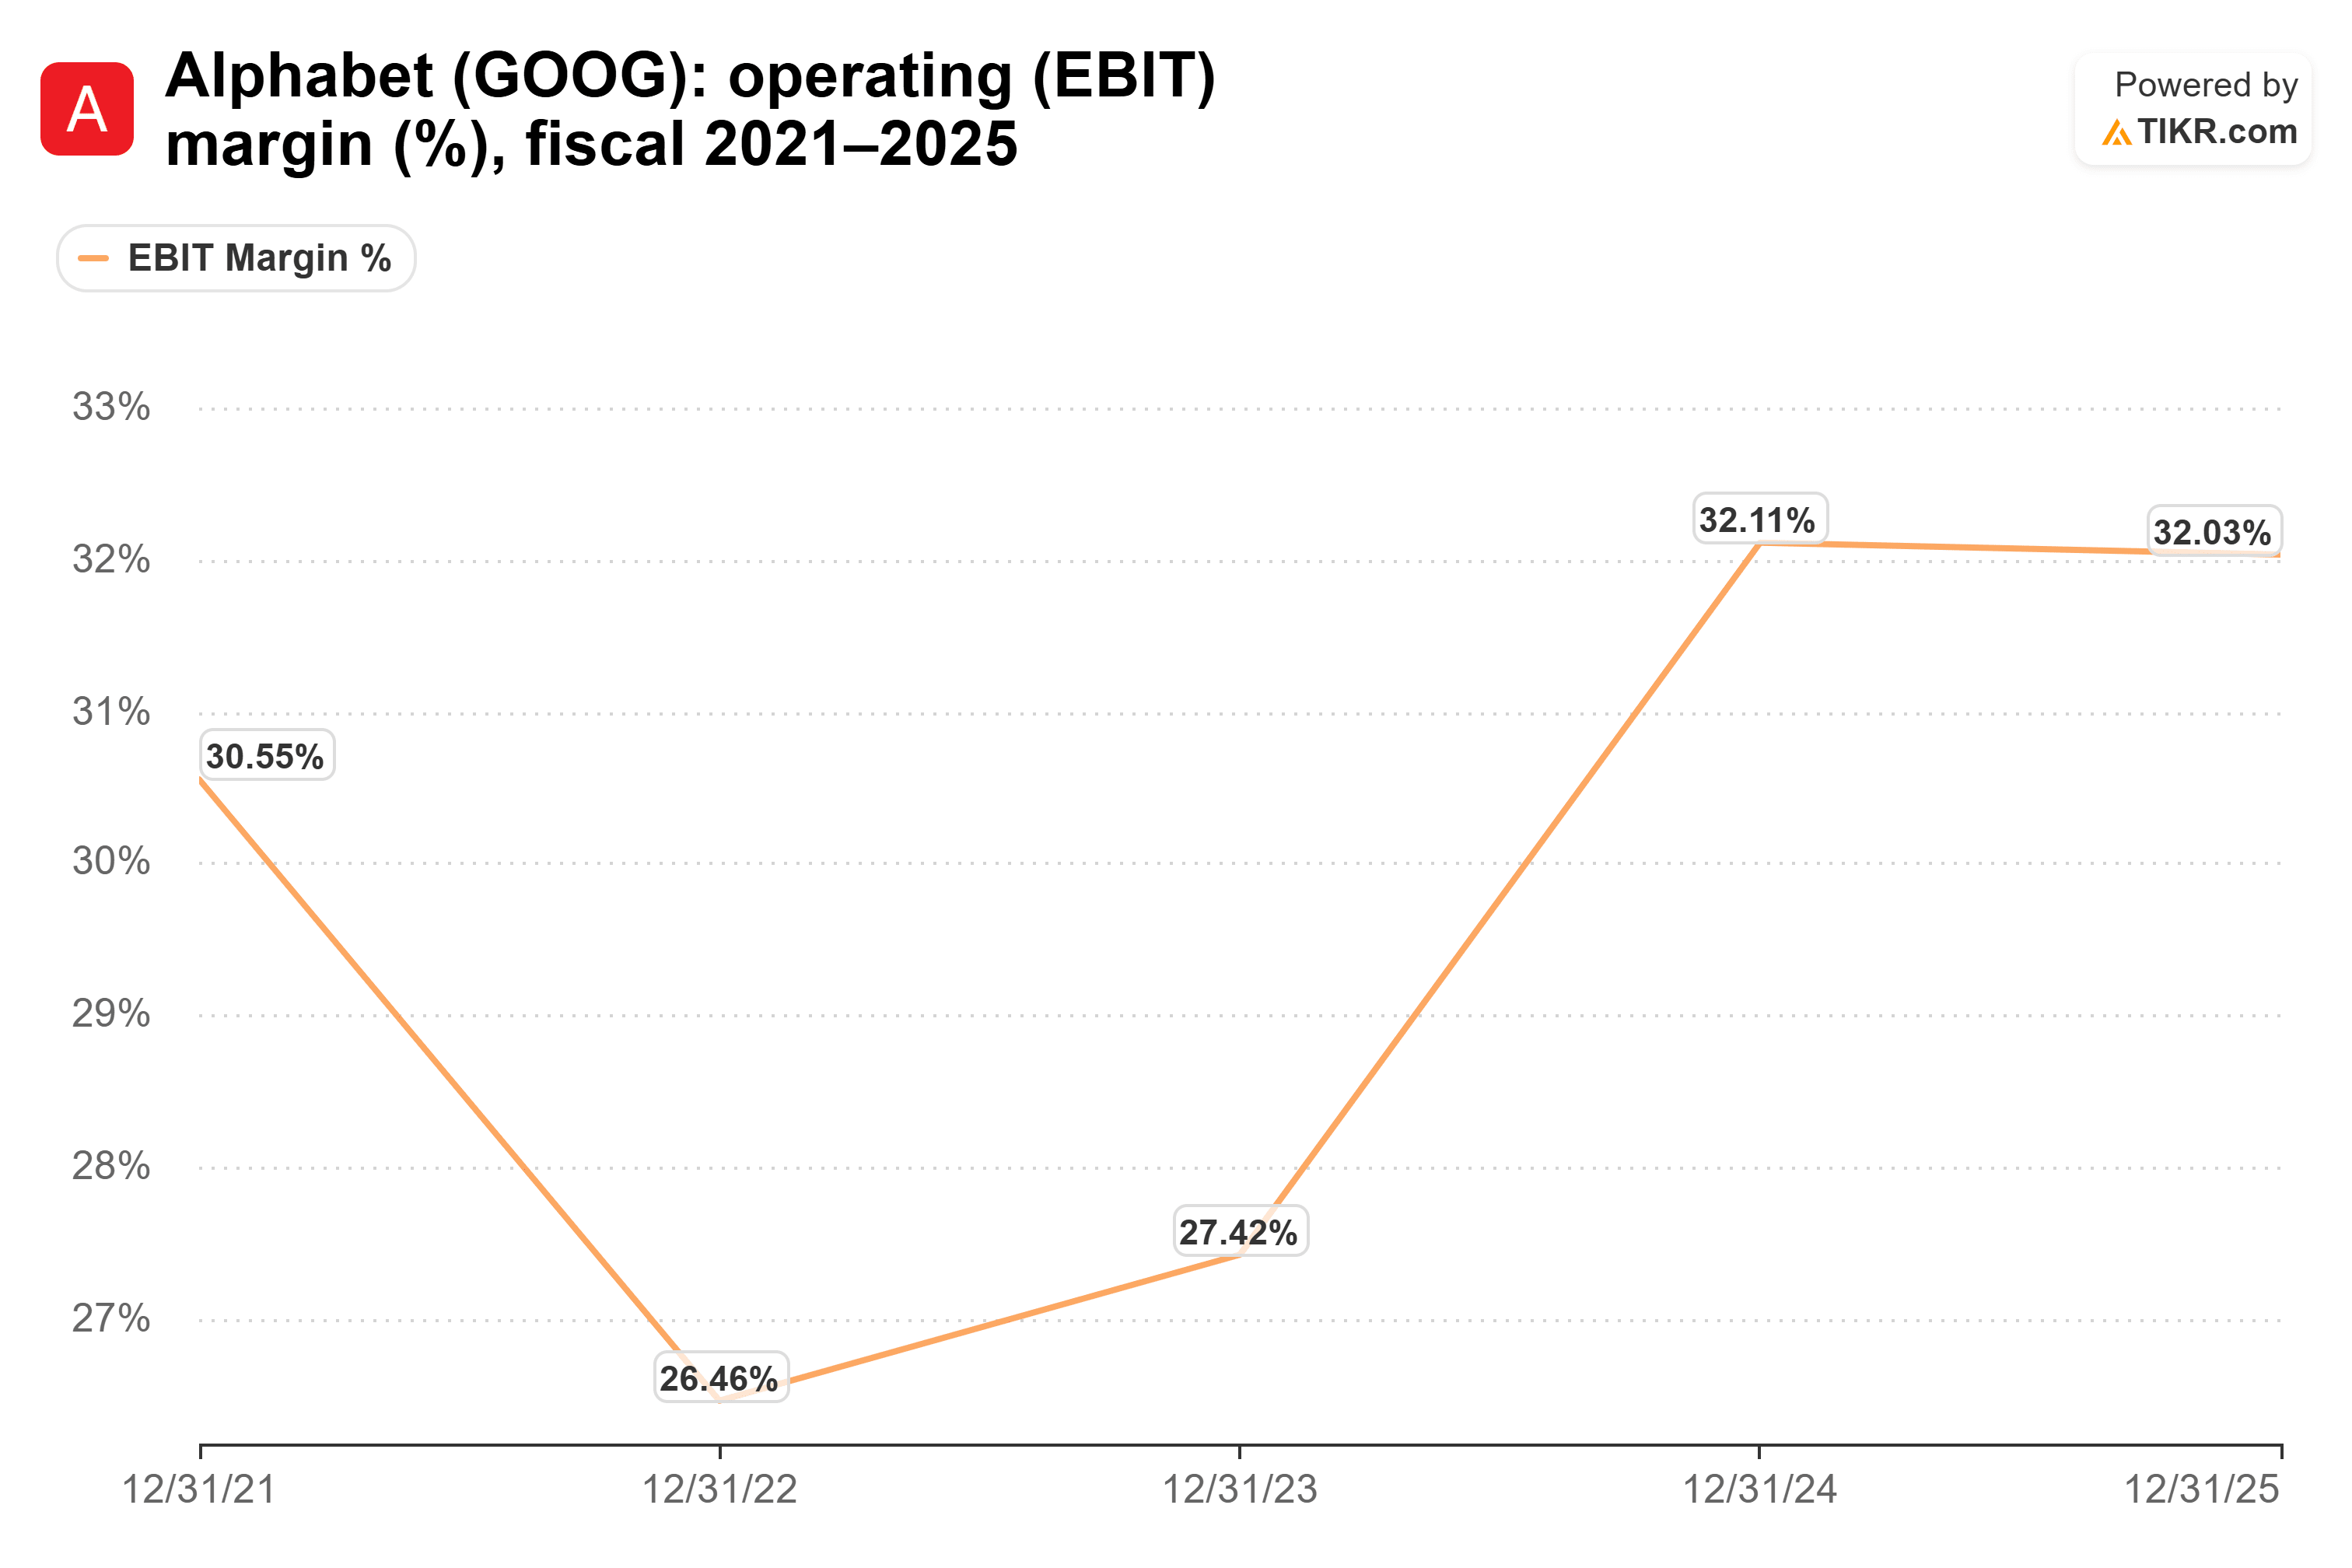
与此同时,在人工智能方面投入巨资期间,Alphabet 的营业利润率从 2022 年的 26.5% 上升至 2025 年的 32.0%。
其中有多少来自TPU与外界是分不开的,广告业务做了很多工作。尽管如此,对于一家拥有更多自己的人工智能堆栈的公司来说,这仍然是你所期望的利润趋势。
NVIDIA 的加价就是奖品
打造自己的芯片的原因是为了停止支付 NVIDIA 的价格。英伟达过去三个财年的毛利率每年都超过 70%,这对于硬件制造商来说已经很丰厚了。
微软正在以令人难以忽视的速度向数据中心投入资金。其资本支出从截至2022年6月的年度的239亿美元攀升至截至2026年6月的年度的1160亿美元。
即使将预算的一小部分从 NVIDIA 的 GPU 转移到 Maia 也能节省真正的资金。这就是为什么辛格说微软必须坚持下去。如果没有,他说,“在可预见的未来,他们将依赖 NVIDIA。”
Maia 200 已发货
公平地说,Maia 是真实存在的。 Nadella 表示,Maia 200 已在美国、欧洲和澳大利亚部署,“在 Teams 和 Copilot 的体验中,每瓦特提供的代币数量提高了 1.7 倍。”微软表示,该芯片还运行 OpenAI 的模型和自己的 MAI 模型。
不过,看看这些收益是根据什么来衡量的。 1.7x 和 40% 都将 Maia 与“领先的基于 GPU 的系统”进行比较,因此基准是 NVIDIA 的硬件。微软的任何数据都没有将 Maia 与 TPU 进行比较,谷歌的 TPU 是 Singh 设定的标准。 1.7 倍也是一个“最高”的数字,是在微软自己的应用程序中测量的。
纳德拉的帖子还表示,微软将继续“将整个生态系统的最新创新引入我们的舰队”。我将其视为继续购买其他公司芯片(包括 NVIDIA 芯片)的承诺。
第三轮,目前
从证据来看,辛格的呼吁是成立的。随着时间的推移,Maia 应该削减微软对 NVIDIA 的支出。但谷歌在芯片方面领先了几代,并且已经将其 TPU 出租给其他公司,因此 Alphabet 今天在定制芯片竞赛中处于领先地位。微软仍在追赶。
当然,Maia 的数千兆瓦级部署将于明年开始。微软此后几个季度的资本支出将表明差距缩小的速度是否快于辛格的预期。
那么微软股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看微软的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费为 Microsoft 增值