
Natee Meepian 的图像和 Sorapop Udomsri 来自 Canva
要点
3000万。
这是微软 7 月 29 日公布第四季度财报时付费的 Microsoft 365 Copilot 席位数量。在财报发布中,首席执行官萨蒂亚·纳德拉 (Satya Nadella) 称其为“客户对我们推动其人工智能转型充满信心”的标志。吉姆·克莱默 (Jim Cramer) 在 9 月 30 日播出的《Mad Money》节目中的版本更短:“他们在付钱。”
Russ Fradin 的公司 Larridin 跟踪员工如何使用人工智能工具。在周一的 MTS 播客节目中,他表示,一般公司都推出了 Microsoft Copilot,“十分之六或七名员工的使用率基本上为零”。
Fradin 补充道,“这并不是对微软的批评”,并表示 OpenAI 和 Anthropic 的工具也是如此。但微软的股票是按付费席位出售的。
已付费,几乎没用过
3000 万的数字计算的是已售出的许可证,而不是使用它们的人,并且这些许可证需要续订。
Microsoft 将 Copilot 列为年度承诺,每位用户每月 30 美元。这意味着 3000 万个座位,每年价值 108 亿美元(按标价计算;许多客户支付的费用更少)。如果这些席位中的 60%–70% 几乎没有使用,那么它们的年标价价值将为 65 亿美元到 76 亿美元。这是一个说明性场景,而不是对不活跃 Copilot 订阅的测量估计。
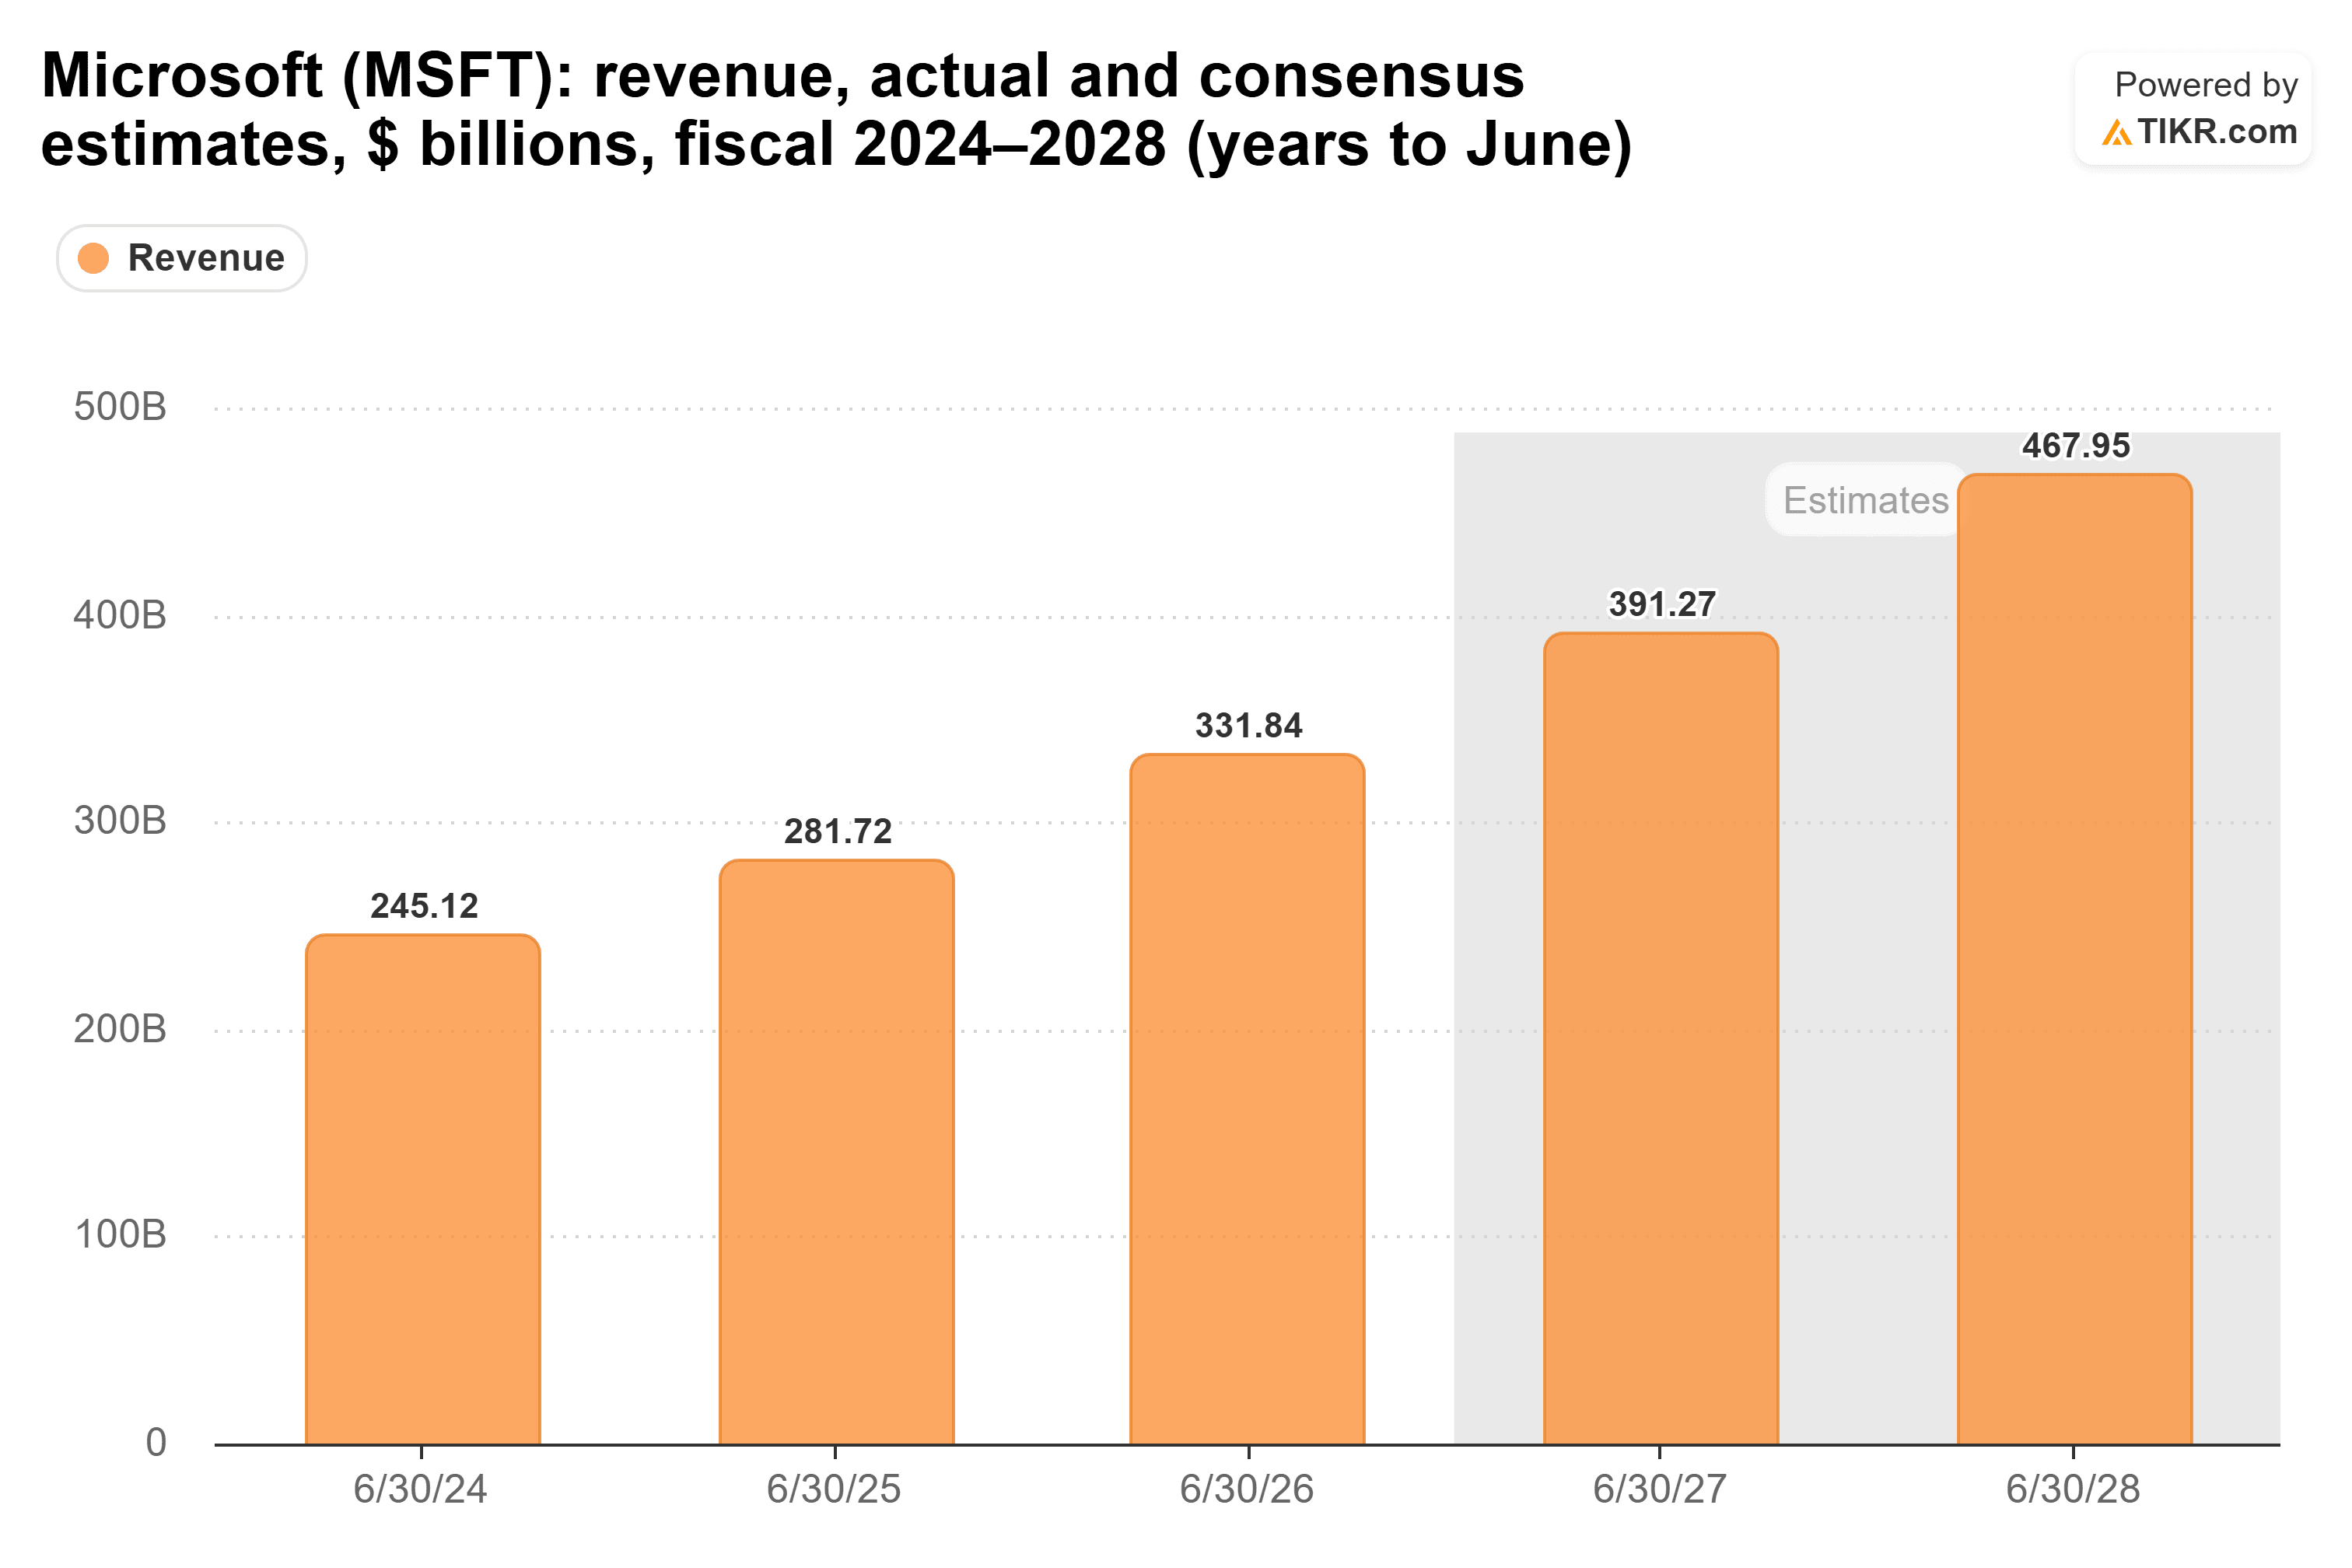
这只是 3320 亿美元业务的一小部分。但 Copilot 是最明显的证据,表明公司将为他们已经使用的软件内部的人工智能支付额外费用,随着大公司的人工智能账单攀升至数亿美元,弗拉丁说,“这不再是一个小小的实验预算了。”
微软表示,净席位比上一季度增加了一倍多,因此其中很多席位尚未面临更新。
华尔街指望什么
共识预计收入将从 2026 财年(截至 6 月的一年)的 3,320 亿美元增至 2027 财年的 3,910 亿美元和 2028 财年的 4,680 亿美元,增长约 18%,然后增长 20%。
这些估计至少与 Copilot 一样依赖 Azure。但他们确实假设公司会不断增加人工智能席位,而更新季节就是闲置席位被削减的时候。
微软的估值倍数在此期间也有所上升。微软的预期市盈率为 26.8 倍,较 6 月 25 日的五年低点 19.1 倍上涨 40%。这仍低于 29.5 倍的五年平均水平,但整个重新评级是在大约三个月内完成的。
耸耸肩的理由
明显的反对意见是:Copilot 是在大型企业协议中出售的,无论每个员工是否使用每种产品,这些协议往往都会更新。弗拉丁出售使用情况跟踪服务,因此闲置的座位对他的生意有好处。
公平,但是能够逐个查看使用情况的首席财务官可以更轻松地削减无人空出的席位。就连微软似乎也知道记分牌的走向:财报发布的第二天,其 Microsoft 365 博客的标题是“衡量人工智能势头的下一个指标是工作转型”。
微软的处境
我认为弗拉丁的评论是对采用和更新风险的警告,而不是证明大多数付费副驾驶席位闲置。微软报告称,每个用户的对话量同比几乎翻了一番,平均每周参与度与 Outlook 和 Teams 持平。这些措施表明参与度不断提高,但并未确定付费席位的不活跃比例有多少。
微软将于本月晚些时候公布第一季度财报,使用量数据和座位数将有助于解决这个问题。
那么微软股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看微软的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费为 Microsoft 增值