
没有一家美国公司比 Joby Aviation (JOBY -1.13%) 更接近电动空中出租车的商业化。然而,在历史上最昂贵的市场之一中,乔比的股票却一直在朝着相反的方向发展。
纽约证券交易所代码:乔比
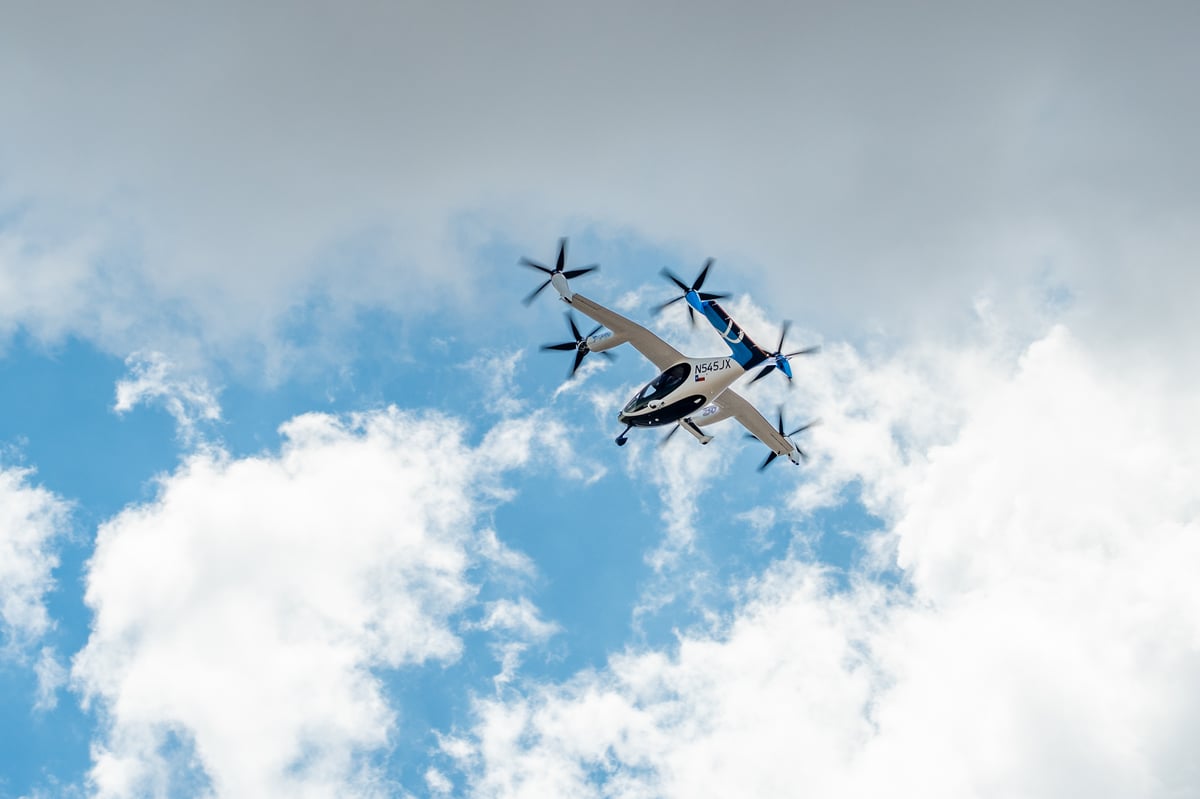
Joby 股票今年跌幅超过一半是没有原因的。最有可能的是,现金消耗、稀释、运营费用上升、美国联邦航空局类型认证的不确定性以及极高的估值共同冷却了华尔街的热情。再加上顽固的通货膨胀、不断上升的债券收益率、地缘政治动荡以及现在的加息,投资者有充分的理由回避像乔比这样的投机性成长型股票。
如果您正在寻找安全可靠且相对稳定的股票,Joby 可能不适合您。但对于愿意冒大幅下跌风险来追求潜在巨额回报的激进投资者来说,这就是 Joby 可能成为 2027 年值得关注的股票的原因。
Joby 可能很快就会向付费乘客出售机票
多年来,Joby 一直在开发自己风格的电动垂直起降 (eVTOL) 飞机。这个想法是沿着通常道路交通繁忙的路线运送乘客。乔比的目标是时间就是金钱的地方——比如纽约市——在这些地方,节省一个小时左右的飞行时间可能值得乘坐这样的航班。
我们还不知道这些机票的价格是多少,因为乔比仍在等待政府批准乘坐付费乘客的航班。但这些信息可能很快就会公布,因为 Joby 将于 2026 年在 FAA 获得全面型号认证之前开始在 11 个州开始运营。
这些预认证飞行可以为乔比带来几乎与监管部门批准一样有价值的东西:真实的飞行体验。随着时间的推移,该计划将从仅搭载一名飞行员发展为运送非付费乘客并最终运送付费乘客。
不要错过最后一部分。如果一切顺利,Joby 最早可以在 2027 年将付费乘客送上飞机。
现金消耗仍然是一个弱点
可以肯定的是,这些早期 eIPP 航班的收入可能不会很多,至少相对于其现金消耗而言是这样。与此同时,Joby 不再像以前那样是一家尚未盈利的公司。
Joby 预计今年的总收入在 1.15 亿美元至 1.25 亿美元之间,这主要归功于其收购 Blade Air Mobility,该公司上季度营收约为 3600 万美元。与此同时,Joby 计划收购的一家国防企业 Resonant Sciences 的往绩收入超过 1 亿美元。
这两个来源,加上预先认证客运航班的收入,可以帮助抵消乔比的巨额现金消耗。事实上,分析师现在预计,到 2028 年,Joby 的收入基础将达到近 5 亿美元。
数据来自YCharts
同时,如果你的投资期限不长,我也能理解反对投资 Joby 的理由。 Mad Money 节目主持人吉姆·克莱默 (Jim Cramer) 对此进行了最好的总结:“我一直反对 Joby,因为它损失了很多钱……这是一个有趣的规格,但我不会把钱投入其中。”
如果今天的现金消耗让您感到不舒服,您可能也想避开乔比。然而,如果你有时间,在今年的残酷抛售之后买入一些股票,事后看来可能会被证明是明智的。