
来自 Pexels 的 Mateusz Dach 和来自 Canva 的 Alexander 图片
苹果股票的关键统计数据
测试苹果的溢价估值是否符合您自己的 iPhone 假设(免费)>>>
测试苹果的溢价估值在你自己的 iPhone 假设下是否成立
苹果 (AAPL) 股价本周上涨约 0.6%,收于 341 美元附近,略低于 345 美元的 52 周高点。此举很平静,但该股的基调仍然充满信心。过去一年,该公司股价上涨了约 34%。投资者花了一周的时间来消化一项重要的许可协议和新硬件。
最重要的更新来自高通。两家公司续签了全球专利许可,于 2027 年 4 月 1 日生效。之前的协议将于 2027 年 3 月 31 日到期。因此,苹果在构建自己的调制解调器芯片的同时,仍然可以使用基本的蜂窝技术。
苹果还于 9 月 22 日开始销售新的 Mac mini 和 Mac Studio 型号。M6 Mac mini 是苹果首款采用 2 纳米工艺打造的 Mac,这是一种更小、更高效的芯片设计。同时,Mac Studio 可以搭载高达 512GB 的内存,用于本地运行 AI 模型。该宣传针对的是想要削减经常性云费用的专业人士。
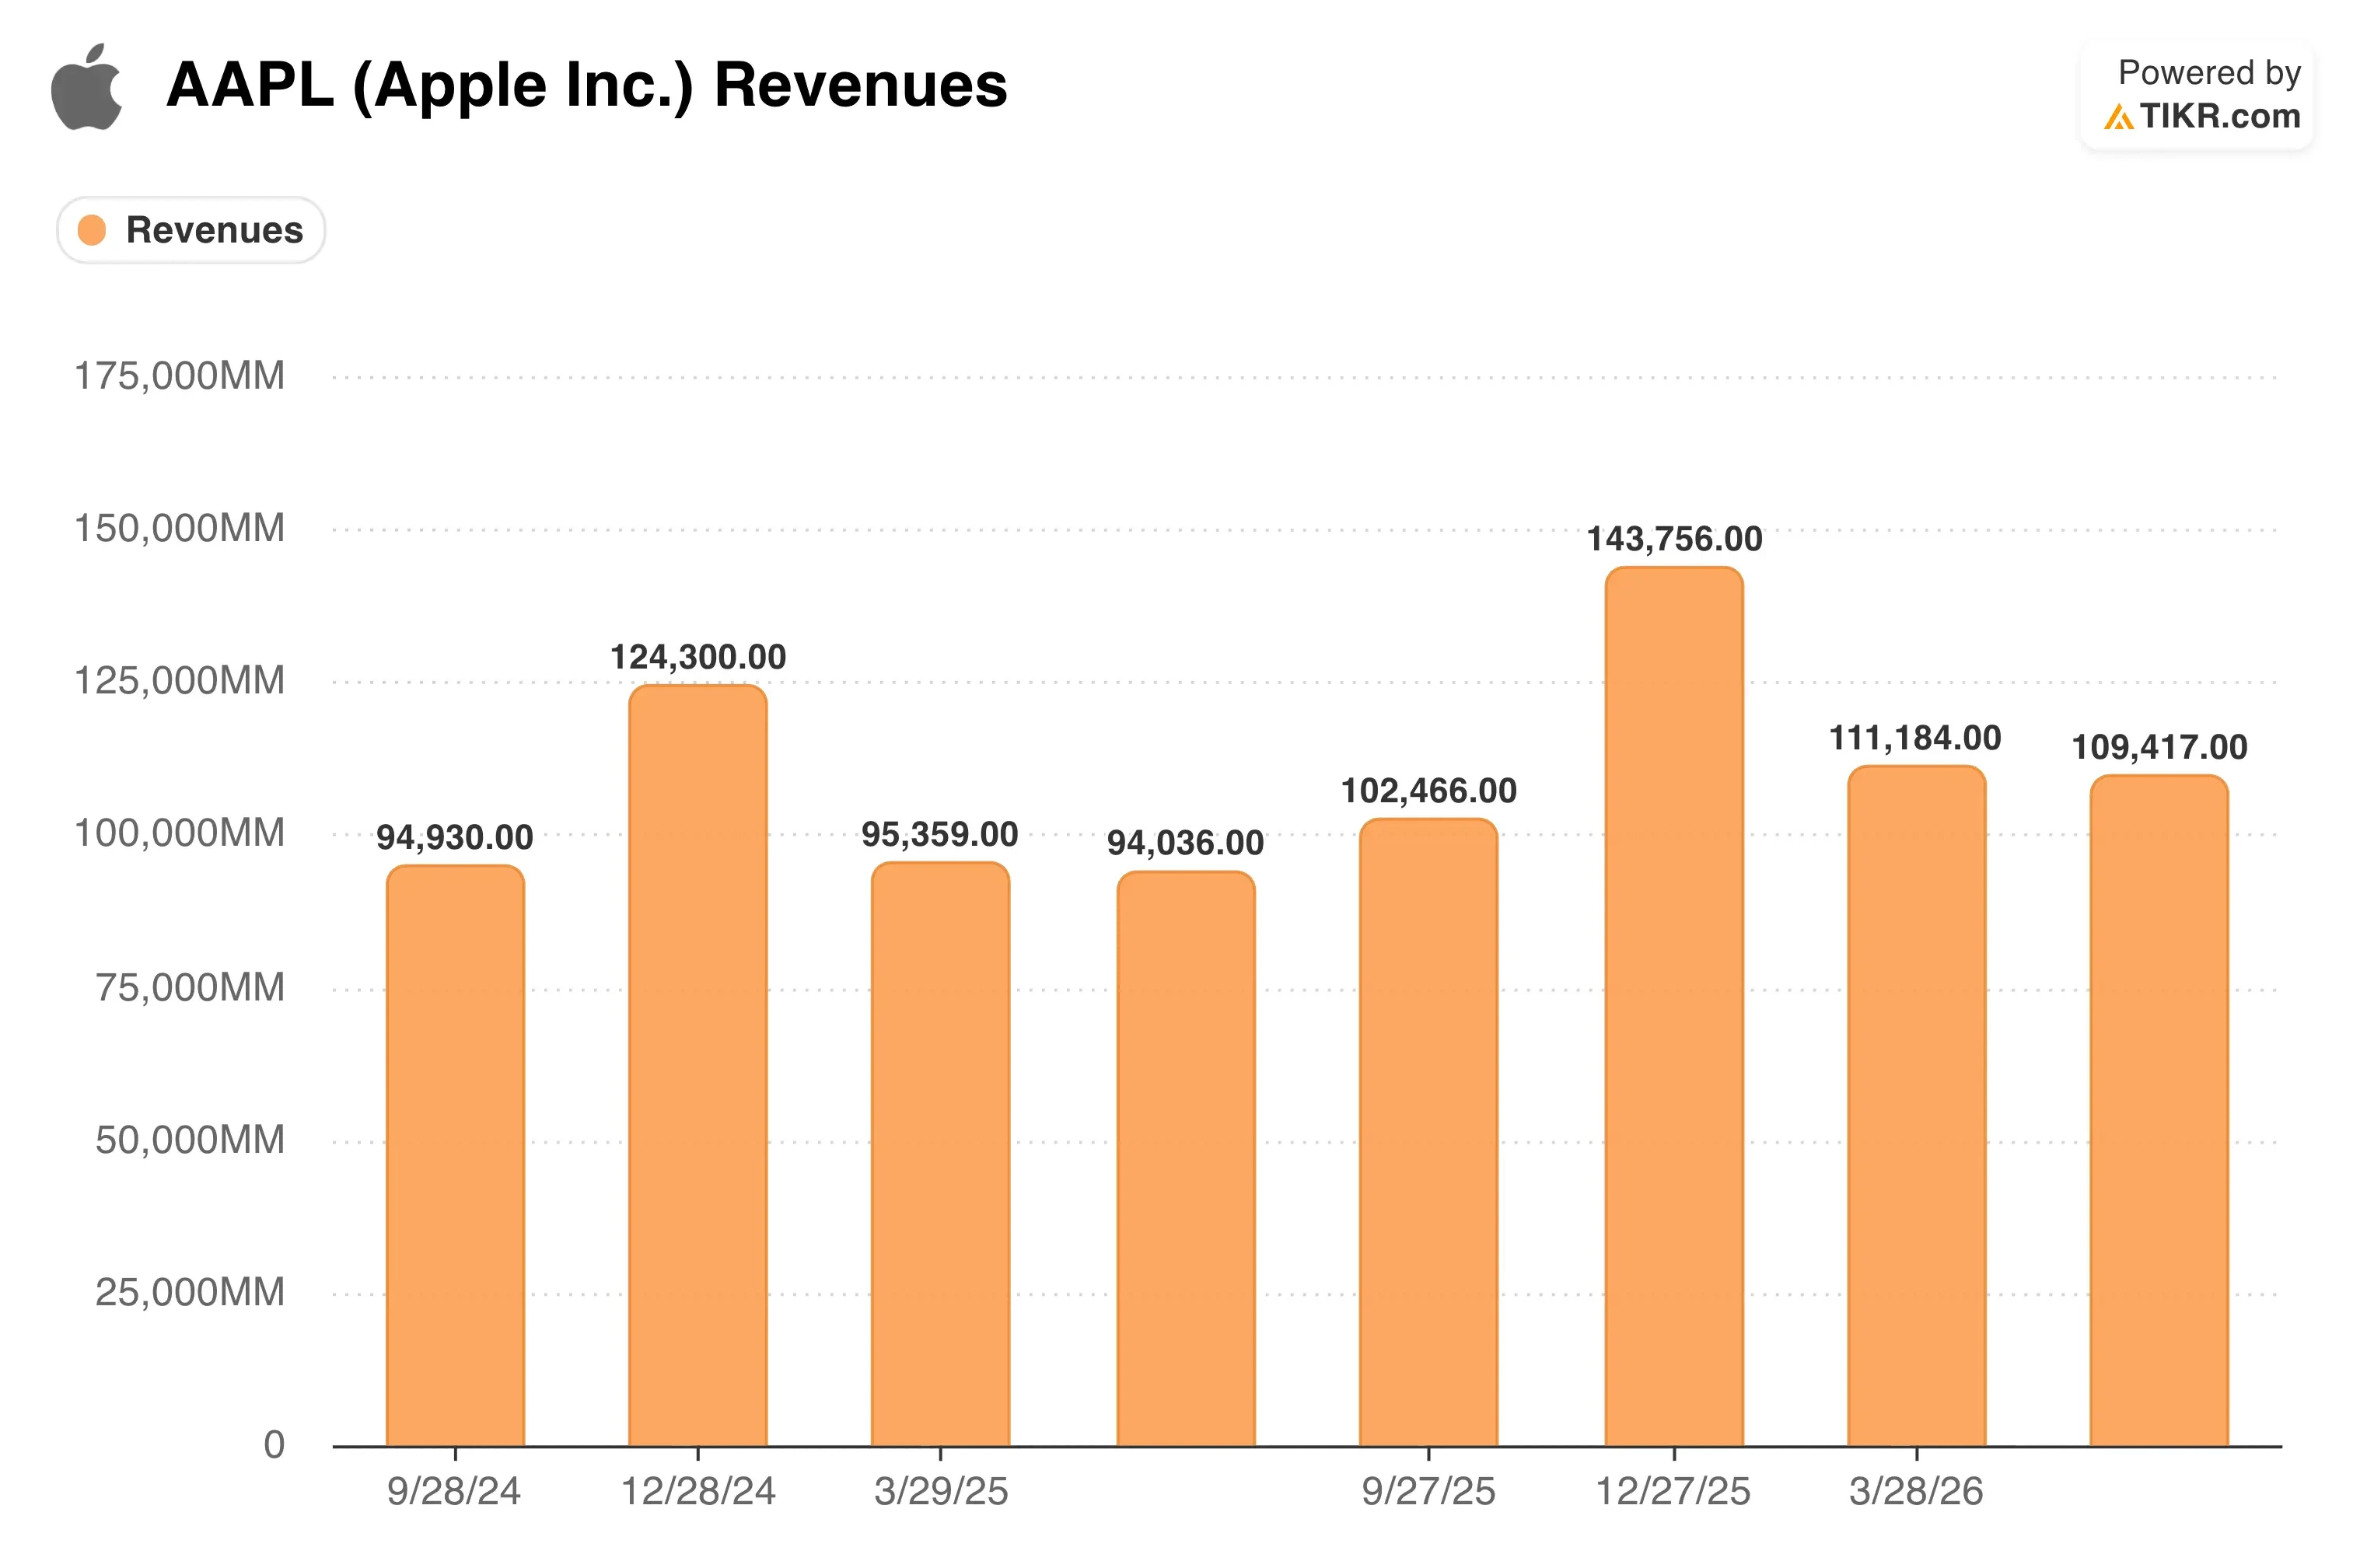
话会议上表示,供应限制反映了“坦率地说,需求预测问题,iPhone 和 Mac 的表现都比我们想象的要好得多。”该季度 iPhone 收入增长 22%,达到 543 亿美元,而 Mac 销量增长 29%。展望未来,问题是供应是否能赶上支持 9 月季度 9% 至 11% 增长的指导。
在发布下一份财报之前回顾 Apple 通过 iPhone、Mac 和服务实现的增长(免费)>>>
一项伟大的业务定价就像一个
根据截至 2028 年 9 月 30 日实现的估值模型假设,该股票的模型使用:
根据这些输入,该模型估计目标价格为 374 美元,这意味着当前股价 341 美元的总上涨空间为 9.6%,未来 2.0 年的年化回报率为 4.7%。
这些假设并不吝啬。每年 11.1% 的收入增长率将超过苹果 5 年平均增长率 8.7% 以及过去一年 6.4% 的增长率。 32.3% 的营业利润率也略高于去年的 31.5%。因此,该模型已经将强劲的 iPhone 18 周期归功于苹果。
问题是起始价格。苹果的预期市盈率为 37.1 倍,远高于 28.7 倍的 5 年平均市盈率。该模型的 30.5 倍出口倍数假设当前水平有所降温。这种多重压缩吸收了大部分盈利增长。
该股的年回报率为 4.7%,看起来估值很高,但并不便宜。该水平低于 5% 的水平,上行空间开始看起来有限。微软还以较低的倍数提供了更快的预期增长,这使得苹果的溢价更难以仅凭数字来证明合理。
所有这些都没有让苹果公司成为一个破碎的故事。相反,未来的收益可能需要来自盈利增长,而不是更高的市盈率。由新 Siri 驱动的更快的人工智能升级周期是击败该模型的最现实途径。
插入较低的退出倍数,看看如果溢价消失,苹果的回报会是什么样子(TIKR 免费)>>>
苹果的人工智能硬件推动使其比以往任何时候都更接近微软(MSFT)和英伟达(NVDA)。其新款 Mac 旨在降低运行人工智能的成本,该市场由 Nvidia 芯片和 Windows PC 主导。这种比较还暴露了明显的估值差距。
微软的预期市盈率为 26.1 倍,远低于苹果的 37.1 倍。然而分析师预计,未来两年微软的收入每年将增长 18.7%,而苹果的增幅为 12.6%。微软的 LTM 运营利润率也更高,为 46.8%,而苹果为 33.2%。
英伟达的数字更加惊人。分析师预测两年内收入年增长率为 77.8%,而其 LTM 市盈率为 28.4 倍,而苹果为 39.1 倍。 Nvidia 的 LTM 营业利润率达到 65.2%。在增长和盈利能力方面,苹果正在付出更少的代价。
不过,苹果的护城河有所不同。它拥有超过 25 亿台活跃设备,这为每一项新服务提供了大量的内置受众。 Alphabet (GOOGL) 正在通过围绕 Gemini AI 构建的价值 899 美元的 Googlebook 笔记本电脑来测试这种忠诚度。这与新款 M6 Mac mini 的起售价相匹配,让苹果的生态系统实力受到直接考验。
看看苹果的服务增长和回购是否能让股价到 2027 年升至 271 美元>>>
是什么推动苹果股票继续上涨?
iPhone 18 周期是近期的主要推动力。苹果的 iPhone 18 Pro 售价为 1,199 美元,Pro Max 售价为 1,299 美元,首款可折叠手机 iPhone Duo 售价为 1,999 美元。更高的价格可能会提高平均售价,这意味着每部手机的销售收入会增加。先进芯片的供应仍然是值得关注的制约因素。
第四季度财报预计将于 10 月 29 日左右发布,届时将首次公布该发布结果。管理层预计收入增长 9% 至 11%,其中包括 2.5 个百分点的货币逆风。 47% 至 48% 的毛利率指引包括关税退款的一分优惠。
人工智能仍然是决定因素。苹果推出了新的 Siri 英语测试版,并计划推出另外五种语言。 Google 的 Gemini 有助于推动个性化体验。如果 Siri 推动升级,收益可能会超出模型的假设。
领导层和法律的变化又增加了一层。约翰·特努斯 (John Ternus) 接替蒂姆·库克 (Tim Cook) 担任首席执行官,库克则担任执行董事长。另外,美国政府反对最高法院在 Epic Games 案中针对苹果公司的部分藐视法庭裁决。有利的结果可能会缓解应用商店的经济压力。
构建反映 iPhone 18 定价重置的 Apple 预测(TIKR 免费)>>>
你应该投资苹果吗?
真正了解的唯一方法就是亲自查看数字。 TIKR 让您可以免费访问专业分析师用来准确回答该问题的相同机构质量财务数据。
拉起苹果公司,你会看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数如何随时间变化,以及目标价格是上升还是下降。
您可以建立一个免费的观察列表来跟踪 AAPL 以及您雷达上的所有其他股票。无需信用卡。只是您需要自己决定的数据。
在 TIKR 免费上分析 AAPL 股票 →