
来自 Getty Images 和 Mungkhoodstudio 的 SteveLuker(来自 Canva)
要点
微软(MSFT)刚刚向股东加薪。 9 月 15 日,其董事会将季度股息提高 7 美分,即 8%,至每股 0.98 美元。
而早在 4 月份,强生公司 (JNJ) 就推出了大多数公司梦寐以求的标题:“强生公司宣布连续 64 年增加股息。”
两者都是股息增长者,但起点却截然不同。微软从较小的产量中快速增长,而强生则从较大的产量中缓慢增长。那么,如果您购买房产是为了收入,哪一个在 10 年后实际上会给您带来更多收入?
资料来源:TIKR 和公司文件,截至 2026 年 9 月 28 日收盘价;展望未来是每家公司下一财年的共识。
微软:小额支票,大加薪
微软的业务蒸蒸日上。最新季度营收增长 18% 至 900 亿美元,首席执行官 Satya Nadella 指出,本财年“Azure 营收首次突破 1000 亿美元”。
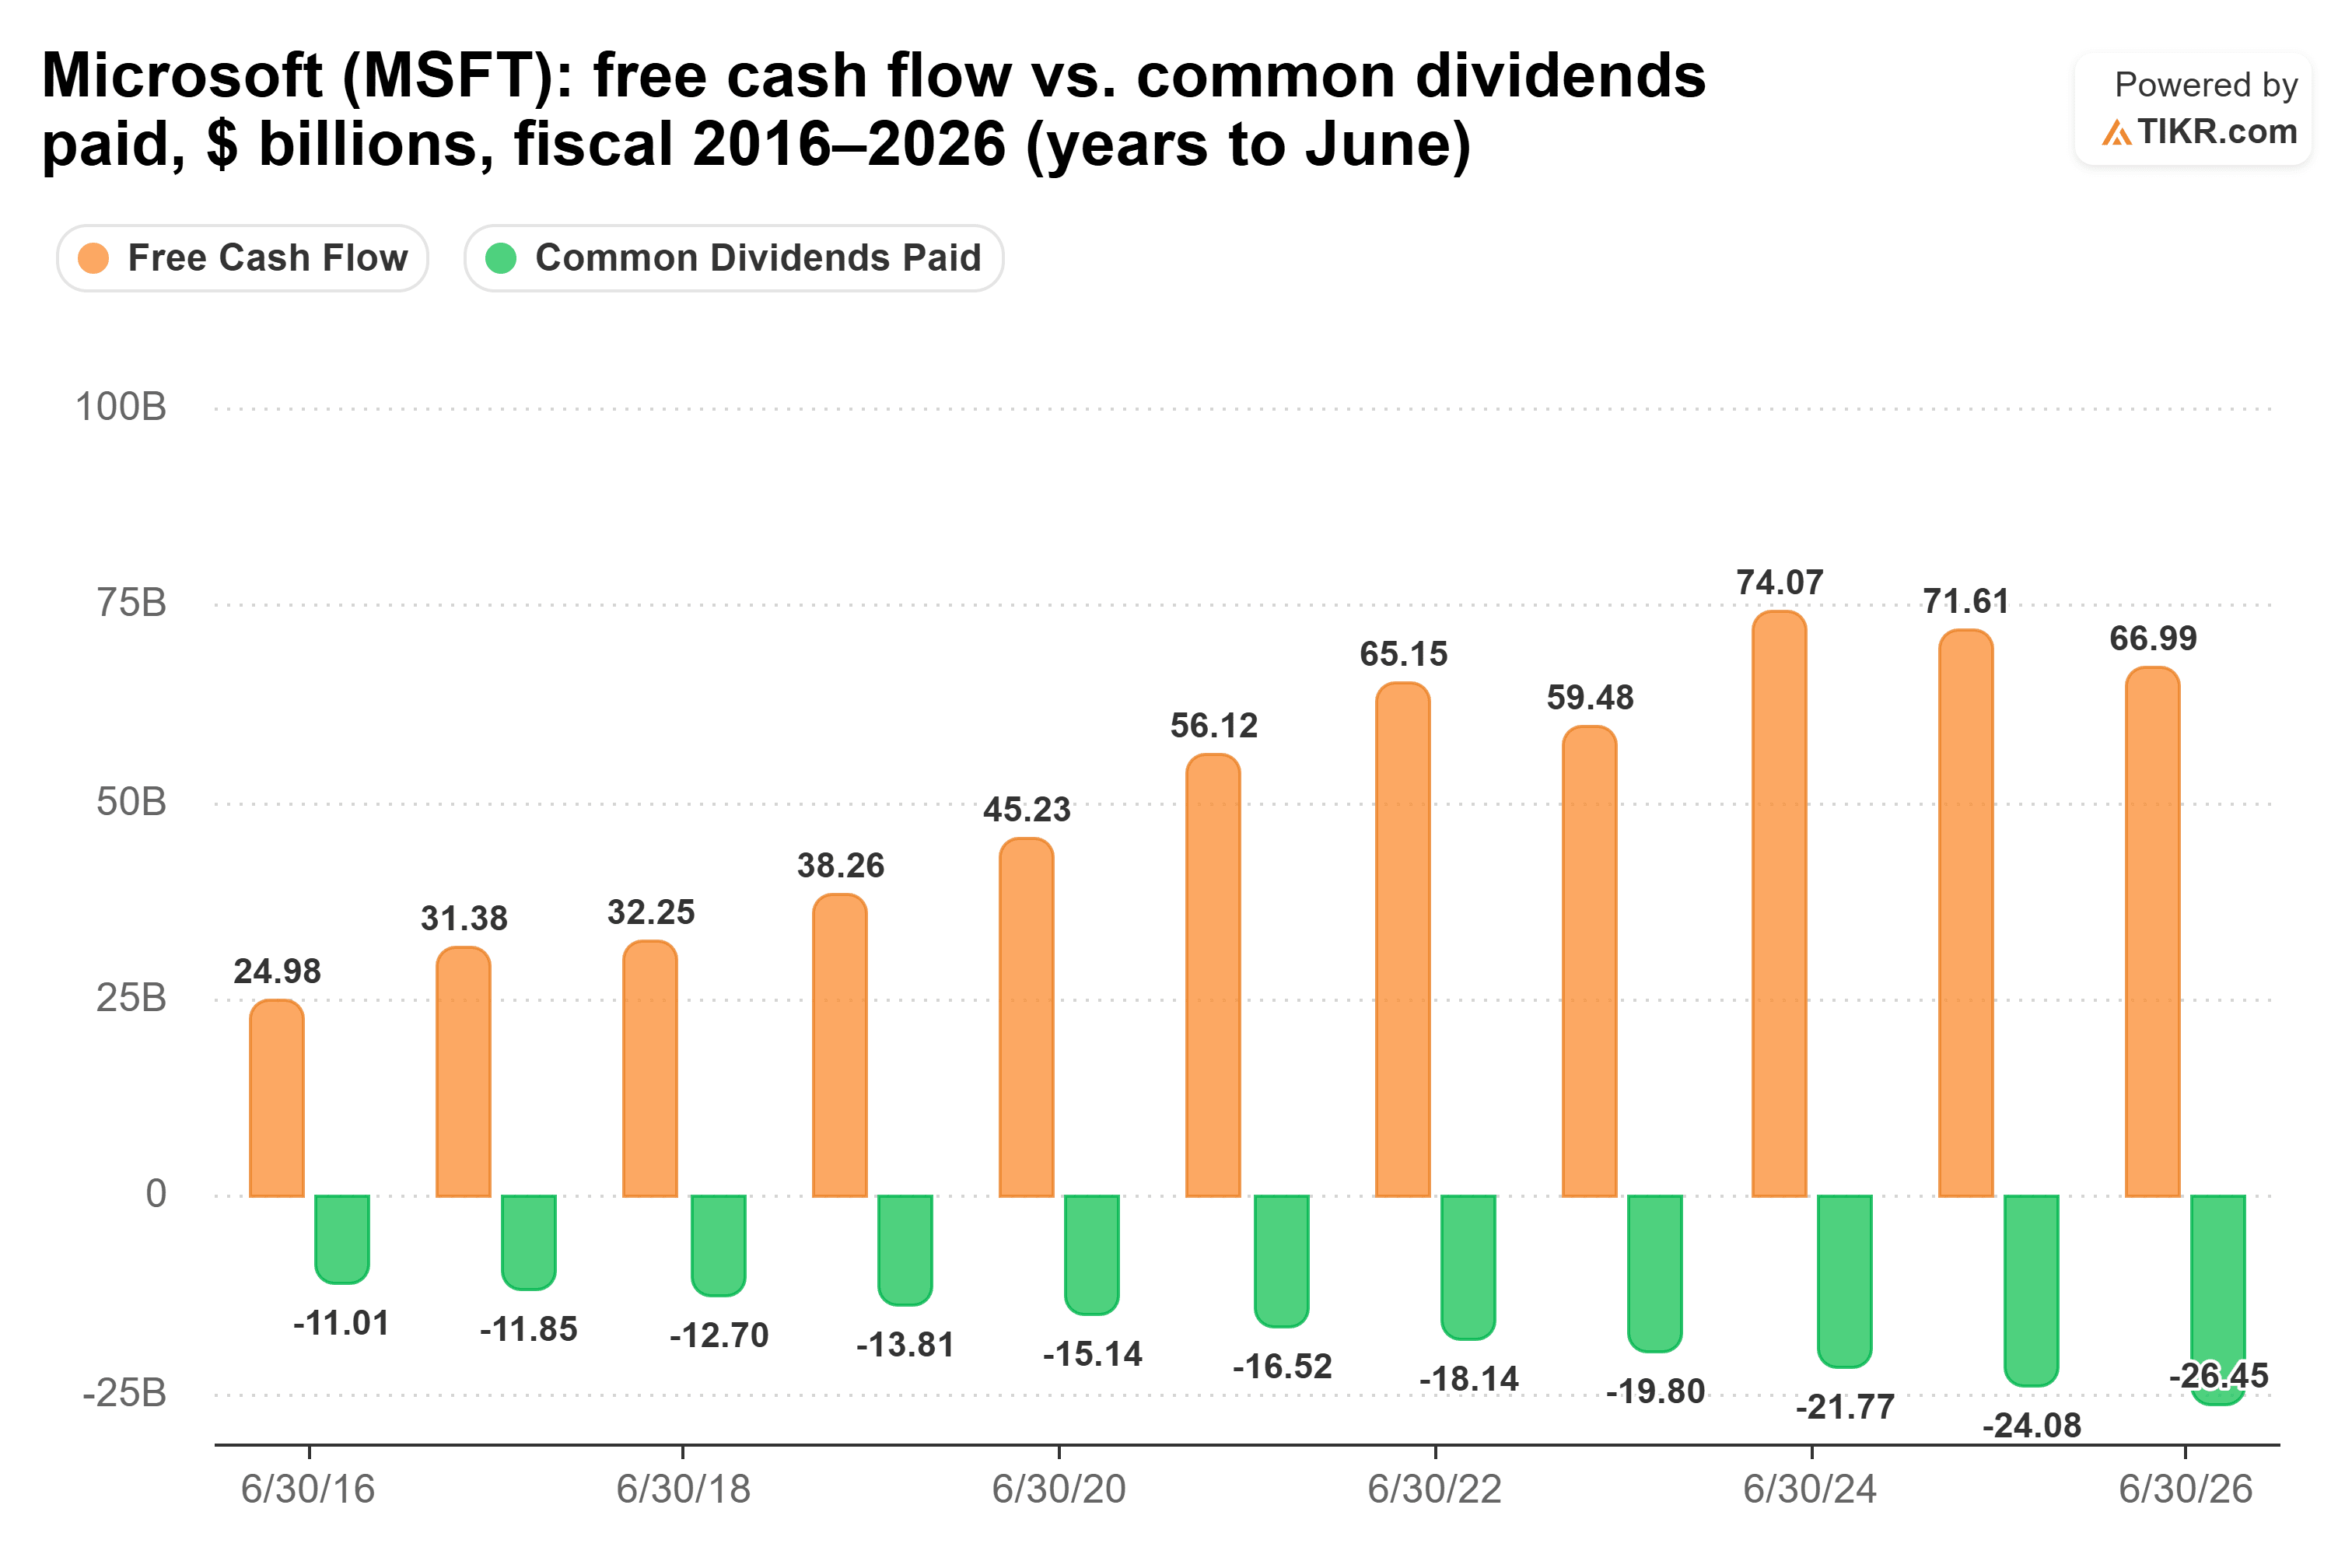
过去五年股息每年增长约 10%,自由现金流轻松覆盖了股息……
即使在自由现金流连续两年下降之后,670 亿美元的股息仍足以支付 265 亿美元的股息,而且还有大量剩余。
问题在于人工智能支出。 2026 财年资本支出跃升约 80%,达到 1160 亿美元,分析师预计下一财年自由现金流将大致减半,至 323.4 亿美元。这使得微软的现金股息支付率从 TTM 的 39.5% 提高到 89.2%。 (市场普遍认为自由现金流在次年恢复至 458.1 亿美元。)
就收入而言,如今微软的 10,000 美元每年大约需要支付 77 美元。如果股息继续以 10 年 9.7% 的速度增长,那么第 10 年的股息约为 195 美元。因此,今天将其称为 2% 的现金收益率。其本身并不令人惊奇,但您当然也要考虑资本增值。
强生公司:巨额支票,稳定加薪
强生也在成长。第二季度销售额增长 6.6% 至 253 亿美元,管理层将 2026 年销售指引中值上调至 1011 亿美元。正如首席执行官华金·杜阿托 (Joaquin Duato) 所说,强生“有望实现 2026 年年收入超过 1000 亿美元的目标,这在公司 140 年的历史上首次”。
股息增长较为缓慢:过去五年每年增长约 5%,今年 4 月的增长为 3.1%。但起始支票要大得多。如今,在 J&J 投资 10,000 美元,每年的费用约为 197 美元。按照 10 年 5.7% 的增长率计算,第 10 年约为 343 美元。
以下是现金的保持情况……
在此期间,支付的股息增长了约 52%,而自由现金流增长了约 22%,我会密切关注这一差距。
尽管如此,强生的现金股息支付率为 56.7% TTM 和 53.0% 远期,净债务仅为 EBITDA 的 0.81 倍。主要风险是股息增长持续放缓。不过,即使按照每年 3.1% 的利率计算,这 10,000 美元在第 10 年也将支付约 267 美元。
那么哪种股息获胜呢?
最终,在这一点上我必须选择强生公司。它支付的收入是现在的 2.5 倍多,即使微软增长更快,强生在第 10 年仍然领先:10,000 美元为 343 美元,而 195 美元。在整个十年中,股息约为 2,709 美元,而股息为 1,328 美元。
微软要想与强生公司 10 年的收入相匹配,其股息需要每年增长 16% 左右。按照今天的速度,大约需要 25 年才能赶上。
等待的时间很长。
覆盖范围不会改变答案。从往绩数据来看,微软的股息还有更大的空间(现金股息支付率为 39.5%,而同期现金股息支付率为 56.7%)。根据前瞻性预测,强生确实如此(53.0% vs. 89.2%)。不管怎样,强生公司在接下来的十年里每年都会发出更大的支票。
这并不是说微软是最糟糕的股票。它很可能是总回报更好的选择。 Consensus 的收入在接下来的两个财年分别增长了 17.8% 和 19.5%,在过去 12 个月中花费了 222.7 亿美元用于回购,并且连续 17 年提高了股息。
如果分析师的预测是正确的,那么到 2029 财年,微软的年收入将增加约 2350 亿美元,几乎是强生预计 2029 年全年收入的两倍。这是一个巨大的增长。
只是这里的问题是股息收入,而在这一点上,强生的领先优势太大,无法克服。
那么强生股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,即可了解强生公司的价值。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费超值强生公司