
投资风格有多种形式和规模。一些人关注增长,另一些人通过股息寻求固定收入,还有一些人追求稳定。选择取决于许多因素,包括每个投资者的目标和偏好。但是,如果有一只股票将所有这三种方法完美地结合在一起呢?这也不仅仅是一厢情愿的想法:一家值得考虑的公司是生物技术巨头安进 (Amgen) (AMGN +1.15%)。
生长角度
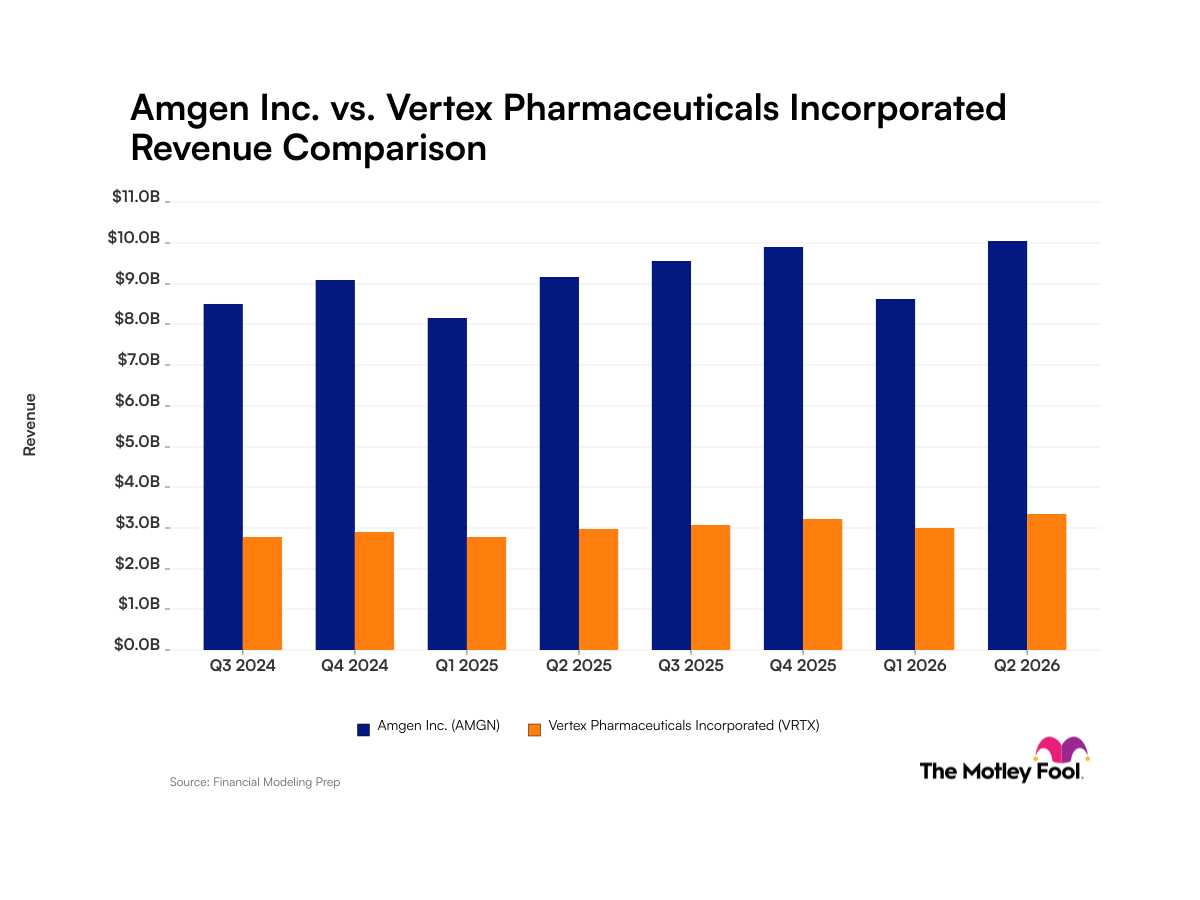
安进一直公布强劲的财务业绩。第二季度,该公司的收入同比增长 10%,达到 101 亿美元,这对于同等规模的制药商来说是一个强劲的表现。
安进公司正面临失去狄诺塞麦专利独占权的局面,狄诺塞麦是一种被批准用于治疗多种骨骼相关疾病的药物。尽管如此,由于该公司多元化的产品组合,销售额仍在快速增长。
这家生物技术领军企业在第二季度有 22 种产品实现了至少两位数的销售额增长,17 种药品的年销售额至少达到 10 亿美元,令人印象深刻。诚然,到本世纪末,安进将面临更多的专利悬崖,其中包括两种免疫学药物 Otezla 和 Enbrel。
但请注意,这两者都不再对销售增长做出太大贡献。这两种药物的收入在第二季度均有所下降。 Otezla 面临着激烈的竞争,而 Enbrel 则屈服于美国政府主导的价格谈判。他们的专利悬崖将加速销售额下降。尽管如此,安进已经开始超越这些产品。
较新的疗法,其中大多数不会很快失去专利独占性,在推动销售增长方面发挥着重要作用。该清单包括治疗哮喘的药物 Tezspire、治疗甲状腺眼病的药物 Tepezza 和抗癌药物 Imdelltra。此外,标签扩展和全新批准将有助于推动中期内的销售增长。
例如,安进公司最近宣布,Imdelltra 与另一种名为 Imfinzi 的癌症药物联合治疗某些小细胞肺癌患者,获得了积极的 3 期临床试验结果。该生物技术公司指出,与单独使用 Imfinzi 相比,联合治疗可将死亡风险降低 58%,这是该适应症中前所未有的结果。
在这里进行品牌扩张可以加强 Imdelltra 的市场地位。安进还可能在未来几年内推出 MariTide,一种研究性 GLP-1 药物。 MariTide 正在进行针对肥胖和一些肥胖相关病症的 3 期研究,可以每月(或较低频率)给药,这可能比目前每天或每周的抗肥胖方案方便得多。
安进拥有丰富的产品阵容和产品线,该公司看起来处于有利地位,能够克服即将到来的专利悬崖,并在长期内实现强劲的销售和盈利增长。
AMGN-安进
纳斯达克 · 截至 2026 年 10 月 30 日美国东部时间下午 4:00
挑战熊市
无论经济状况如何,安进提供的产品仍然需求旺盛。因此,即使在市场低迷时期,该公司的收入也不太可能大幅下降,这可以使其在充满挑战的条件下表现优于大多数公司。这并不意味着安进不会受到经济衰退的影响。但其业务具有足够的弹性,能够相对较好地应对这些挑战。该公司过去已经证明了这一点。
2022 年,尽管整体股市大幅下跌,安进股价仍上涨了约 16%。在 2008 年发生的更广泛的股市崩盘中,安进的股票也表现良好。我们不能确定安进在市场下跌时一定会上涨,但从长远来看,该公司能够比大多数公司更好地应对熊市。
股息坚如磐石
安进拥有出色的股息计划。该公司于 2011 年开始派息,此后每年都增加股息。我们也不是在谈论小幅增长。过去十年,安进的股息增长了152%。然而,该公司过去 12 个月的现金支付率为 51.9%,并不算高得令人望而却步。安进可以支持额外的股息增加,该公司提供的远期收益率为2.3%,远高于标准普尔500指数1.1%的平均水平。简而言之,对于寻求收入的人来说,安进是一个不错的选择,此外,它还提供坚实的增长前景和稳定性。