
经过万众期待,美联储主席凯文·沃什和联邦公开市场委员会(FOMC)将基准隔夜联邦基金利率上调四分之一个百分点,将目标区间提高至 3.75% 至 4%。这是联邦公开市场委员会三年来首次加息。投票结果一致。
未来仍不明朗,但根据芝商所的 FedWatch 工具,市场目前预计今年至少还会加息一次,甚至可能加息两次。
此外,FOMC 最近在 9 月会议上绘制的点阵图显示了每位成员对未来联邦基金利率的预期,这表明委员会的大多数成员预计至少要到 2028 年才会降息。
如果这种情况发生,这里有两只股票可以应对这种情况。
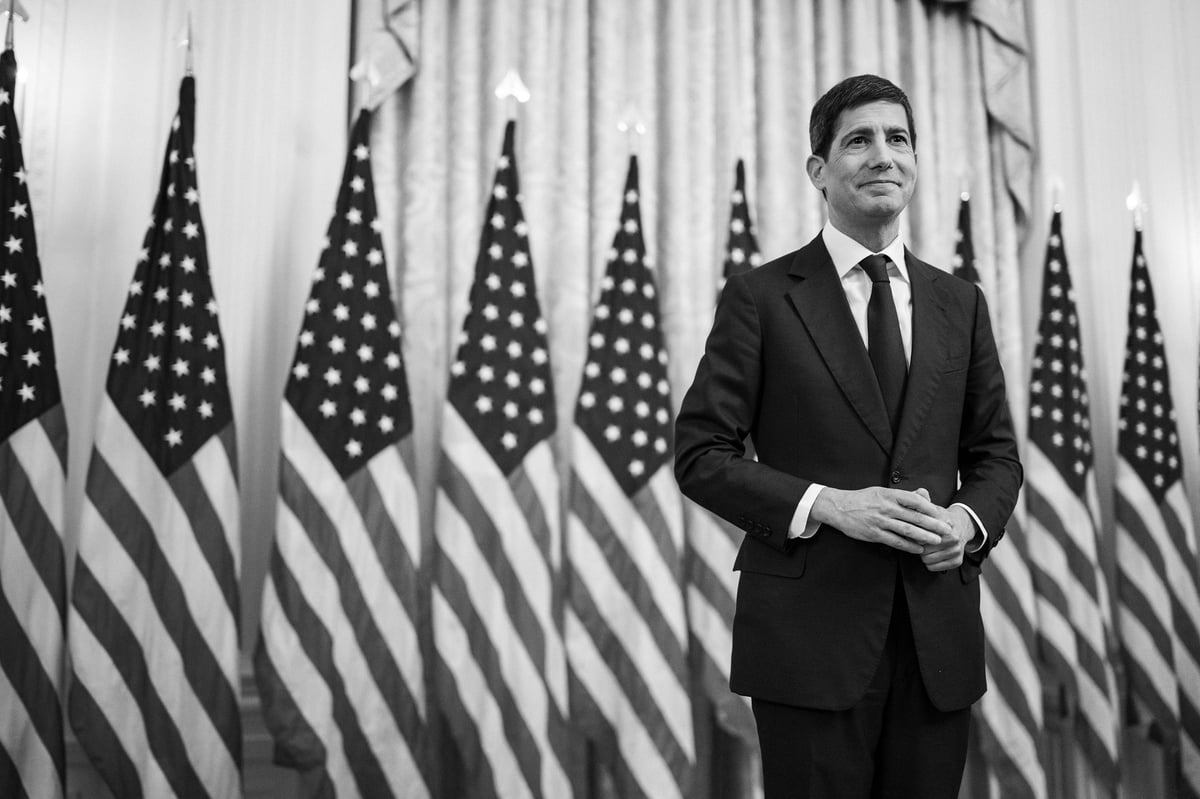
美联储主席凯文·沃什。图片来源:白宫。
签证
Visa ( V -0.14% ) 作为全球最大的支付网络,在利率上升的环境中应该具有弹性。
人们会在借记卡和信用卡上看到 Visa 标志,但它实际上并没有提供任何信用。相反,该公司帮助各方之间进行交易,并按每笔交易的一定比例收取少量费用,本质上是在电子高速公路上收取通行费。
不断上升的利率与顽固的通货膨胀同时发生,使得一切都变得更加昂贵。尽管如此,从许多基准来看,经济仍然表现良好。
这对 Visa 来说是件好事,因为当经济活动强劲时,通过其网络的支出就会增加,从而带来更多的费用收入。当商品和服务变得更加昂贵时,由于 Visa 收取固定费率,其费用也会上涨,从而使其成为抵御通货膨胀的有力对冲工具。
纽约证券交易所代码:V
在 2026 财年第三季度(截至 6 月 30 日),支付量和处理的交易量同比增长 10%,净收入增长 14%。
话会议上,首席财务官 Chris Suh 告诉分析师,管理层预计净收入增长将在两位数百分比范围内:“对于驱动因素而言,我们假设从宏观角度来看,更广泛的消费者支出持续稳定。我们的整体驱动因素仍然具有弹性和强劲。”
如果经济放缓或陷入衰退,可能会损害交易量,因此值得监控,但目前的前景并非如此。
富国银行
许多投资者会认为利率上升对银行不利。但情况并非总是如此。利率上升可以为银行股创造有利的环境,但这是一种平衡行为。
通常,当收益率曲线陡峭时,银行会从利率上升中受益,这意味着期限较短的债券的收益率低于期限较长的债券。这是因为银行通常以短期利率借钱并以长期利率贷出。然而,利率上升也会增加存款成本并导致客户信贷压力。
收益率曲线近来一直趋于平缓,两年期和十年期美国国债收益率之间的利差在技术上仍然很高,但比以前要小得多。
YCharts 提供的 10 年期国债利率数据。
尽管如此,净利息收入(NII)——本质上是银行支付的存款和其他资金来源与贷款和债券利息之间的利差收入——在过去一年中大幅上升。第二季度,NII 占富国银行总收入的 54% 以上。
第二季度,管理层重申全年 NII 的预期为约 500 亿美元,高于 2025 年的近 475 亿美元。
纽约证券交易所代码:WFC
总体而言,该银行的信贷看起来仍然相当良性,不良资产总额在过去一年呈下降趋势。
存款成本可能会继续攀升,但我仍然预计盈利和收入将表现良好,除非收益率曲线反转,这可能会给银行带来更多压力,但随着时间的推移。