
当谈到底特律汽车行业的强劲竞争对手福特汽车公司(F -0.41%)和通用汽车公司(GM -1.13%)时,两家公司都可以为投资者提供很多东西。
福特长期以来一直因其丰厚的股息收益率(目前约为5%)而受到收益投资者的垂涎,并且在现金流超出预期时还会派发额外股息。通用汽车积极回购股票,大幅减少流通股,推动其股价在过去三年上涨 173%。
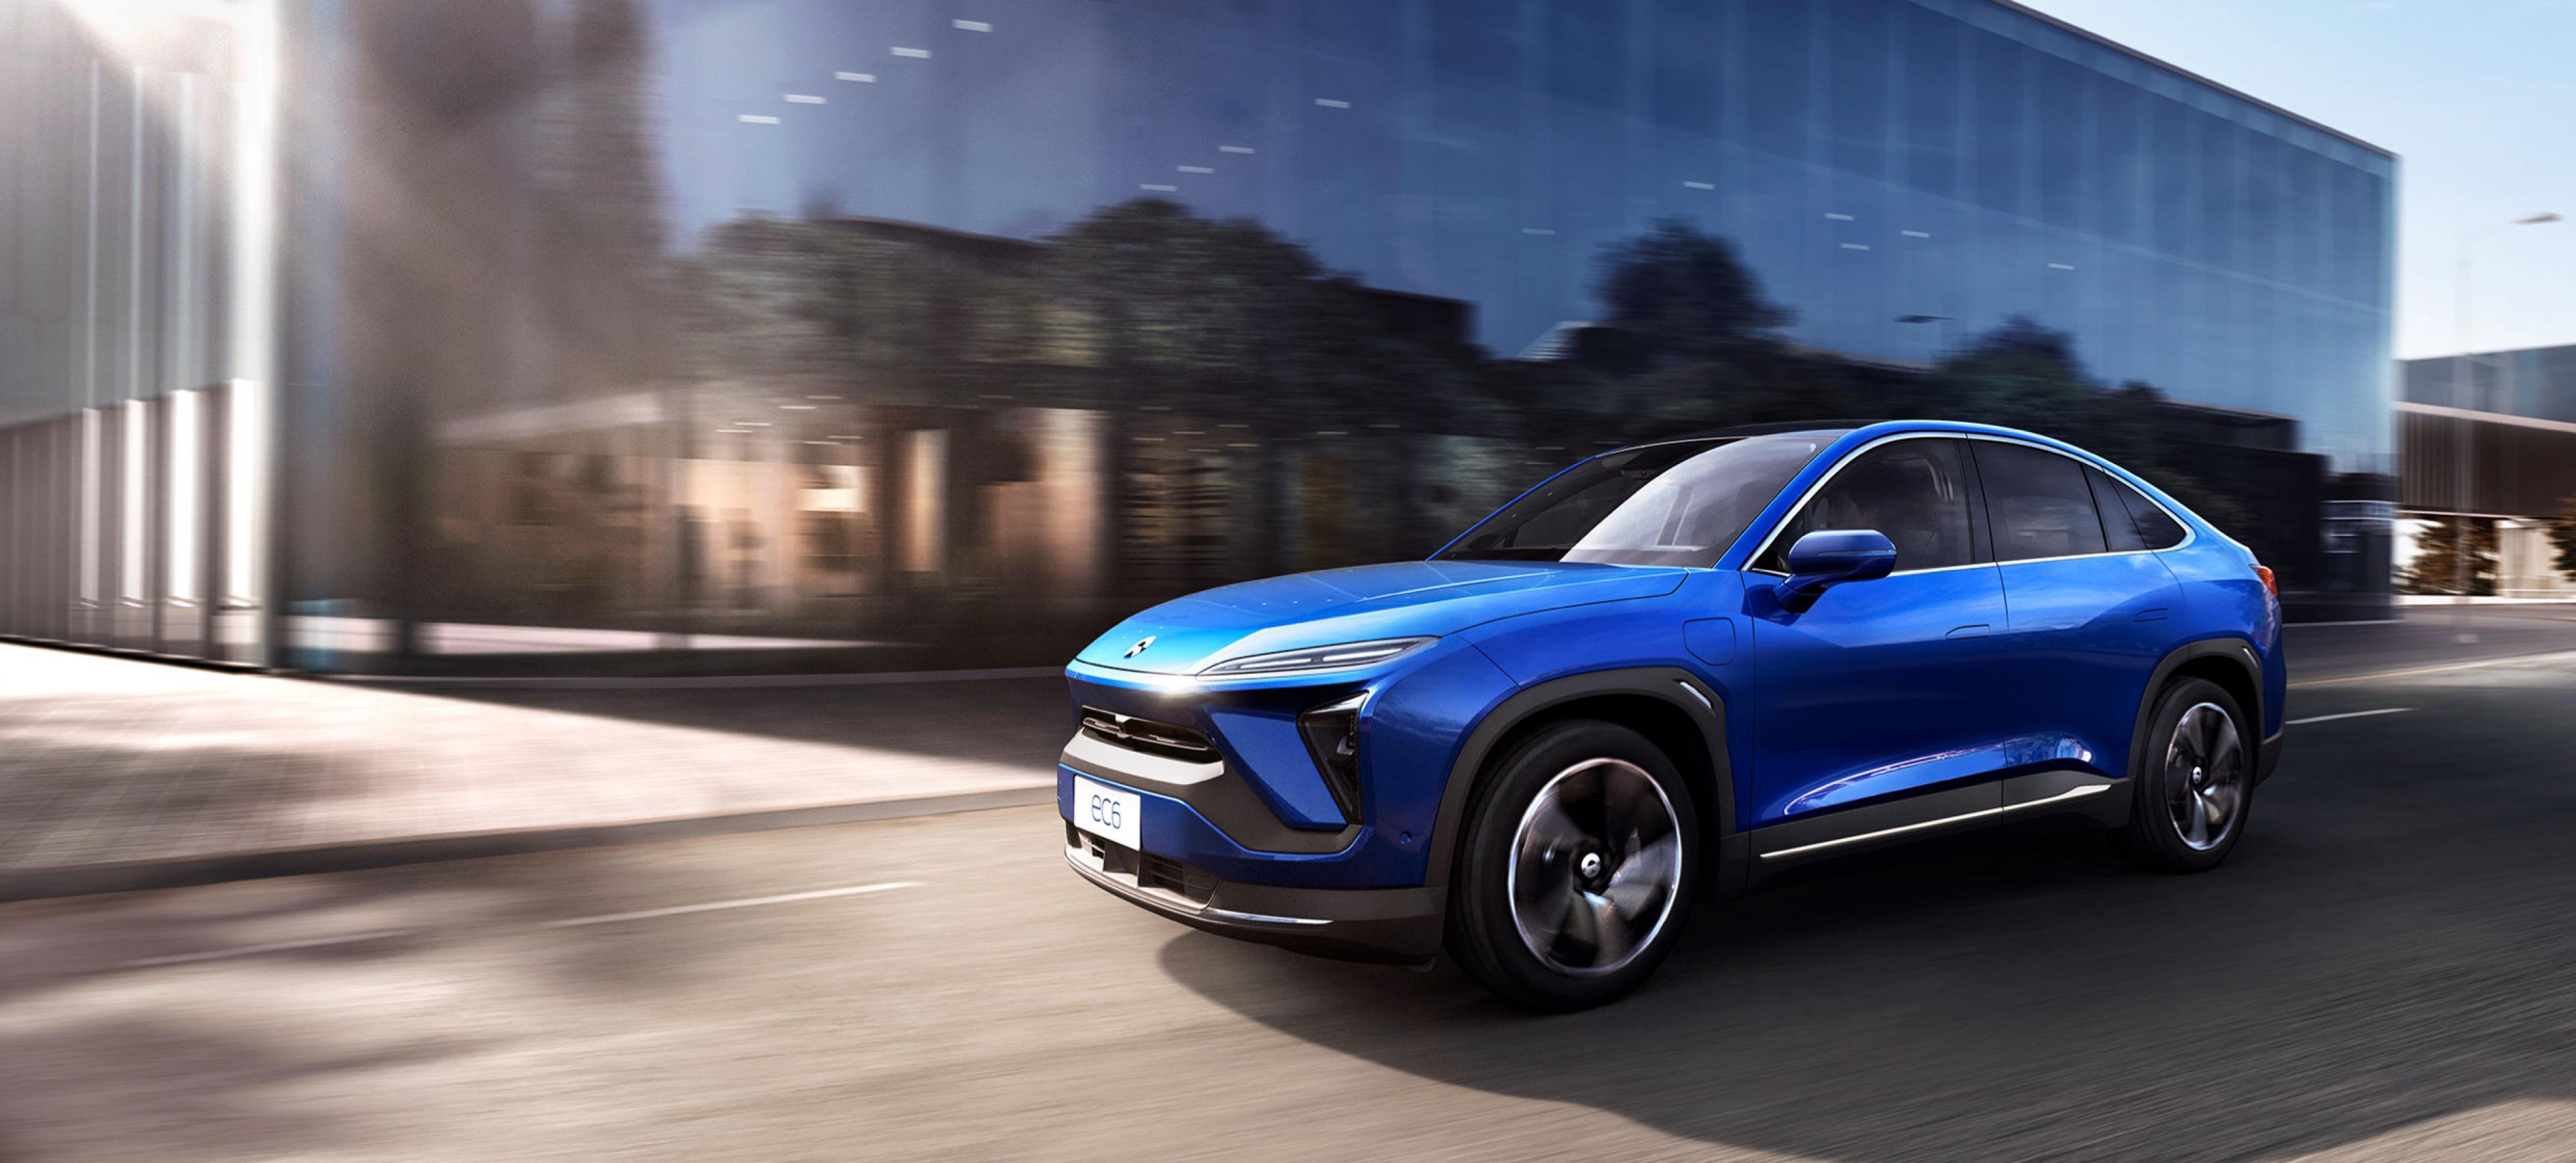
也就是说,投资者必须在投资论文中注意到两个巨大的发展——一是积极的(数字货币化),一是消极的(中国的快速扩张),因为它们将决定汽车制造商的未来。
先说好消息
对于投资者来说,好消息是,福特和通用汽车在经历了数十年“利润微薄”的叙述之后,都看到了隧道尽头的曙光。快速变化的因素之一是汽车制造商通过新车中不断增加的软件货币化的能力。
通用汽车在其数字服务 OnStar 和 Super Cruise 上的毛利率约为 70%,这使其传统汽车毛利率中高个位数成为了过去。管理层明白,推动这些订阅和数字服务是提高其股票估值并扭转过去低利润叙事的关键——而且它有一个独特的策略。
该公司正在利用其数字服务打持久战,目前为所有 2025 年款及更新车型提供 OnStar Basic 八年车主支持订阅,对于配备驾驶辅助软件 Super Cruise 的车辆,提供三年订阅。这个想法很简单:这些较长的预先订阅打开了尽可能广泛的续订渠道,而不是给消费者一个月的免费时间,因为这没有足够的时间来学习和欣赏服务。
通用汽车的早期业绩看起来不错:OnStar 的用户总数在 1200 万至 1300 万之间,仅第二季度就创造了 8 亿美元的收入,其中递延订阅收入为 63 亿美元。 Super Cruise 的安装基数约为 100 万辆,早期跟踪显示,在最初的三年订阅到期后,续订率约为 35%。
纽约证券交易所代码:F
福特的做法略有不同,主要专注于通过其商业业务 Ford Pro 将其数字服务货币化,该业务已悄然成为其整体业务中最好的部分。管理层在美国和欧洲拥有强大的商业业务,并致力于通过远程信息处理、维护和维修服务以及减少车队停机时间为其商业客户提供价值。福特报告称,付费订阅用户总数约为 160 万,而 BlueCruise 驾驶辅助订阅用户数量同比增长约 40%。
现在,坏消息
动汽车(EV)征收高额关税,使许多消费者没有意识到这一日益严重的威胁。然而,这种威胁是非常真实的,并且可能比我们想象的更早颠覆美国汽车市场。
中国汽车制造商迅速推动了汽车技术的发展,将开发时间大幅缩短了约一半,并在定价上低于全球水平。这些发展加上中国汽车市场的下滑和价格战,将其国产汽车推向海外,并在欧洲和其他市场迅速获得了市场份额。
纽约证券交易所:通用汽车
福特首席执行官吉姆·法利 (Jim Farley) 在 2026 年汽车新闻大会上表示:“我关注欧洲目前正在发生的事情。” “这确实是他们现在必须处理的事情,但为时已晚。对于我们国家来说,我们必须非常小心。”
仅今年一年,中国汽车制造商就出口了 1100 万辆汽车,这一数字超过了美国和欧洲的产量总量。在澳大利亚,中国品牌的市场份额在短短三年内从 3% 飙升至 30%,使丰田经销商的估值暴跌了一半。
最近,唐纳德·特朗普总统表示,他将考虑允许中国汽车制造商在美国生产电动汽车,只要它雇用美国工人,这一决定有可能颠覆美国市场。
这一切意味着什么
投资者最担心的可能是中国品牌如何、何时以及以什么方式抓住这一机遇的不确定性——如果华尔街讨厌一件事,那就是不确定性。福特和通用汽车需要做好准备,投资者也需要充分了解情况。
尽管威胁日益严重,但福特和通用汽车确实比二十年前要好得多。随着汽车中软件和数字技术数量的增加,人们对以汽车投资者梦想的利润开拓新业务寄予厚望。
这可能是汽车制造商面临的两个最重要的发展,它们必须引起投资者的关注,即使正面消息还为时过早,而负面消息则不确定。