
在消费者的日常财务生活中,即时资金可用性具有更广泛的紧迫性。沃尔玛对 Apple Pay 和 Google Pay 接受度的改变是移动钱包的重大举措。对于银行来说,这也是一个警钟。
支付软件公司 Nuvei 最近的研究发现,57% 的受访者认为支付方式之间存在显着差异,并希望找到他们更喜欢的支付方式。商业服务咨询公司 Merchant Advocate 的首席执行官埃里克·科恩 (Eric Cohen) 表示,移动钱包是其中一种支付方式,越来越多的网络和面对面企业要求使用 Apple Pay 和 Google Pay。 “银行无法对抗这一运动,”他告诉《美国银行家》。
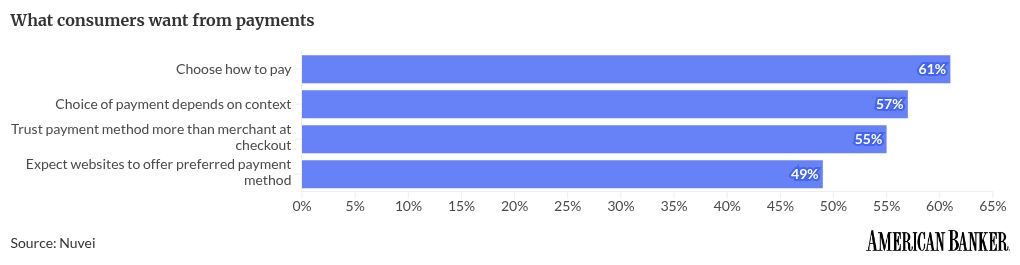
以下是银行可以从沃尔玛最新举措中吸取的一些教训:
这种转变是由客户驱动的
Nuvei 产品副总裁 Ed Dean 在一封电子邮件中表示,沃尔玛的转变最终反映了消费者的偏好。 “即使是具有推广自身支付体验规模的零售商也认识到接受客户已经使用的方法的价值。无法支持这些偏好的银行、商家和支付提供商可能会失去交易量和日常相关性。”
拥有帐户并不代表拥有关系
SoFi Tech Solutions 产品管理副总裁 Prashant Shah 在一封电子邮件中表示,银行可能仍然是客户的主要金融机构,但攻击实际上发生在支付的首要地位。这家金融科技公司的交易数据强化了这一转变:第二季度,点击支付比任何其他支付方式都获得了更多的份额,而迄今为止最大的抵制者沃尔玛将成为游戏规则的改变者。
沙阿说:“如果您的卡不是客户实际使用的卡,那么即使该客户仍然保留着您的支票账户,您也会损失与另一家发卡机构的支出和互换。” “随着时间的推移,你最终可能成为薪水落地的地方,而不是他们伸手去拿的卡片。”
忽视问题并不会让问题消失
Cornerstone Advisors 副总裁托尼·德桑蒂斯 (Tony DeSanctis) 告诉《美国银行家》,多年来,社区银行在很大程度上忽视了移动钱包的使用,而大型银行也没有达到应有的程度。在某些情况下,他们并不关注付款。此外,“这一代人对移动钱包在年轻一代中的普遍性缺乏了解,”他说。
Worldpay 最近的一份报告发现,美国的数字钱包占在线交易价值的 40% 和店内销售点价值的 17%,凸显了这一趋势的发展方向。 ACI Worldwide 执行副总裁兼产品管理和市场战略主管 Scotty Perkins 向《美国银行家》表示,当然,银行不希望被存入 Venmo 钱包、另一张卡或其他支付方式的现金所取代。 “他们希望确保使用的是他们的卡,因为他们可以通过它赚取兑换费。”
有意为之
德桑蒂斯告诉《美国银行家》,银行应该首先衡量其客户群在数字钱包中使用银行卡的比例——许多银行没有采取这一步骤。来自银行支付处理器的供应商报告可以提供帮助。下一步是围绕数字钱包的采用制定目标营销策略。这可能包括提醒客户将卡添加到钱包中的电子邮件活动以及现金或礼品卡等奖励计划以鼓励使用。然后,在采取这些步骤之后,银行需要监控使用情况,以确保其卡保持在领先位置。
“仅仅赢得客户是不够的;你必须不断赢得支出,”沙阿说。
Shah 援引 SoFi Tech Solutions 的研究指出,15% 的消费者表示,他们换卡是因为商店或应用程序使支付更容易,而 21% 的消费者则改用奖励更好的卡。 “它可以从一些简单的事情开始,比如选择一张卡作为移动钱包中的默认卡,保存在零售商或旅行应用程序中,或者在购买时提供更好的奖励。一旦卡被保存或设置为默认卡,客户可能不会在每次付款时重新考虑该选择。”
保持领先地位很重要
保持这个位置也很重要。如果卡过期、丢失或必须重新发行,则要求客户手动重新添加该卡会产生摩擦,并有可能导致另一张卡成为默认卡。沙阿说,保持该凭证的最新状态有助于保持发行人已经赢得的地位。
支付公司 Usio 首席执行官路易斯·霍赫 (Louis Hoch) 在一封电子邮件中表示:“银行应该不仅仅关注他们的卡是否支持移动钱包,还应该考虑这种体验的实际效果如何。” “添加卡有多容易?如果验证失败、客户更换手机或重新发行卡会发生什么?这些详细信息可以决定某人是否继续使用您的卡或切换到另一张卡。”
ACI Worldwide 首席战略和增长官 Phil Bruno 表示,最困难的部分是在情况发生变化时保持一切正常运转。 “有人得到了新手机或更换卡,或者丢失了手机,需要停止付款。银行必须在不破坏其他任何东西的情况下处理这个问题,”他在一封电子邮件中说。 “通过令牌,银行可以在丢失的手机上暂停该卡,并保持实体卡正常工作。只有当客户致电时客户服务可以做到这一点时,这才有帮助。”
注册时还存在一个欺诈问题需要解决。 “令牌可以在付款过程中保护卡的详细信息,但它不会告诉您将卡添加到手机上的人是否可以使用它。银行需要正确进行身份检查,而不会让合法客户的设置变得困难,”布鲁诺说。
这不仅仅是信用卡的问题
Pulse 2026 年的一份报告发现,所有借记交易中有 17% 是通过移动钱包发起的。每月 CNP 交易笔数为 11.7 笔,比去年同期增长 8.3%;每月刷卡交易笔数为 19.7 笔,比去年同期增长 0.2%。德桑蒂斯告诉《美国银行家》,银行的教训是显而易见的。 “如果你的卡不在钱包里,你就无法获得这项业务。”