
来自 Pexels 的 Ksenia Chernaya 和 Marina Agrelo,来自 Canva
3M (MMM) 周一晚间向亚马逊发行了与数据中心采购相关的认股权证,周二盘前交易中该公司股价上涨 4.4%,至 169 美元左右。今天上午,3M 发布了第三季度业绩以及更高的 2026 年盈利指引。
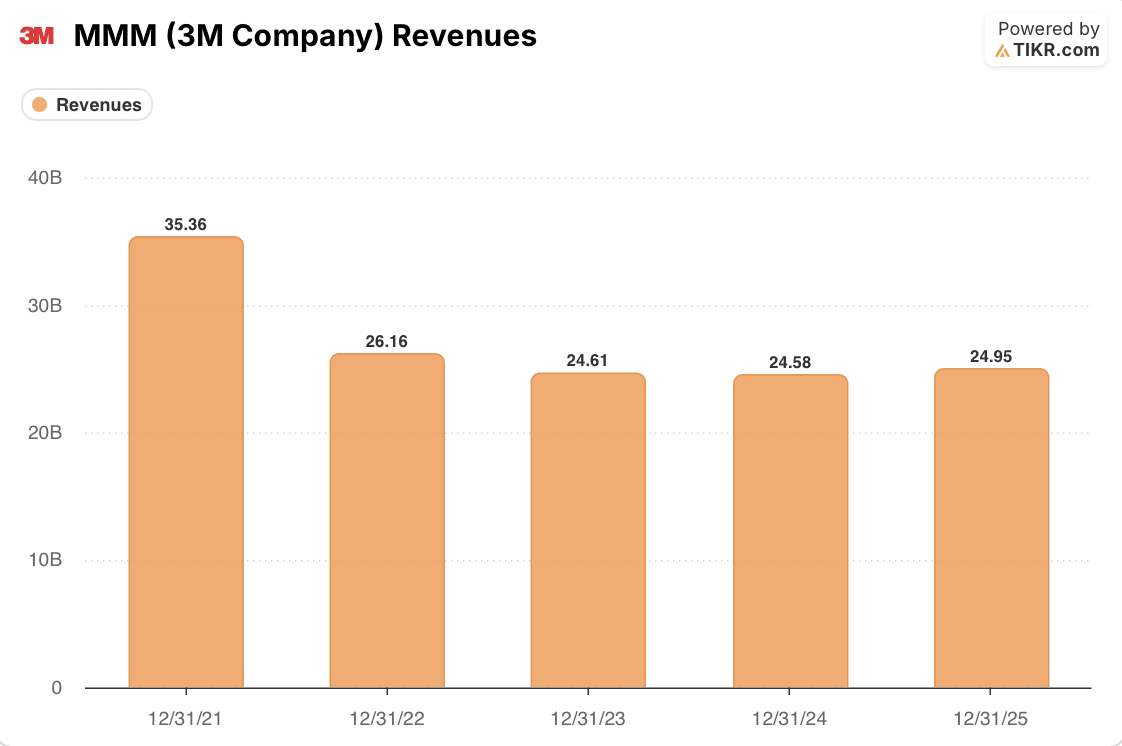
值得关注的数字是 60 亿美元。平均分配七年时间,完全归属与支付相关的 85% 认股权证的购买将超过 3M 自己对 2026 年数据中心销售的预测,尽管没有什么要求亚马逊以均匀的速度购买。
亚马逊从 3M 获得了什么
调整 3M 的亚马逊交易规模
平均分配到七年,60 亿美元相当于每年 8.57 亿美元。与过去 12 个月 3M 的 251.8 亿美元收入相比,这一速度约占收入的 3.4%。其中有多少是新的还不清楚:文件称这是一种扩大的关系,因此亚马逊的一些采购可能已经包含在 3M 的销售额中。
对于一家收入从 2023 年的 246.1 亿美元增至去年的 249.5 亿美元的公司来说,这一点比听起来更重要。它的规模也比它所在的部门大。首席执行官 Bill Brown 在富国银行工业会议上表示,3M 预计 2026 年数据中心工作将带来约 6 亿美元的收入,因此亚马逊的步伐是这一数字的 1.4 倍。在 7 月份的财报电话会议上,他预计今年 3M 扩束技术的整个市场规模约为 10 亿美元,到 2028 年将达到 20 亿美元。
股票数量几乎没有变化:3,162,015 股约占 3M 约 5.4 亿稀释后股票的 0.6%。
3M 季度的精美印刷品
节拍比标题小。调整后每股收益为 2.50 美元,高于预期的 2.39 美元,但 3M 现在将无形摊销排除在调整后业绩之外,这使该季度增加了约 0.04 美元。类似地,节拍更接近 0.07 美元。指导意见从 8.80 美元至 8.95 美元上调至 9.10 美元至 9.15 美元,在同样的变化加上麦迪逊消防救援公司的收购中也得到了体现。运营现金流为 5 亿美元,而调整后自由现金流为 12 亿美元。
逮捕令也是有成本的。根据美国会计规则,授予客户的股权会减少收入,这使其成为以股票支付的回扣。 3M 尚未披露认股权证的公允价值或预期的收入减少。极端的例子是 Plug Power (PLUG),亚马逊的认股权证导致该公司 2020 年收入减少 3.997 亿美元。
这个倍数已经为部分故事付出了代价。截至周一收盘,3M 的市盈率正常化 NTM 市盈率为 17.46 倍,比五年平均值 15.20 倍高出约 15%。
3M 股票的现状
华尔街平均目标价为 185.93 美元,比周一收盘价 162.01 美元高出 14.8%,比周二盘前价格高出约 10%。八位分析师将该股评级为买入,一位分析师评级为跑赢大盘,八位分析师将该股评级为持有,两位分析师评级为跑输大盘。目标从 120 美元到 218 美元不等。
3M 尚未给出数字
这笔交易是比本季度更好的消息,而悬而未决的问题是亚马逊的购买中有多少是新的。文件和新闻稿都没有给出购买计划、当前亚马逊销售额或本季度数据中心收入的基准。
如果亚马逊从小基数开始向均匀的速度发展,3M 的数据中心部门可能会增加一倍以上,17 倍的市盈率看起来还算合理。如果购买量逐渐增加,与支付相关的部分可能永远不会完全归属。如果它们主要取代现有的购买,那么该交易带来的增量增长可能会低于投资者的预期。美国东部时间上午 9 点的电话会议是管理层第一次对数据中心销售额进行具体统计的机会。
亲自了解 3M 的收入、股票数量和街道目标的变化情况:此处使用的相同图表可以在 TIKR 上免费获取。在这里了解更多。
那么 3M 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看 MMM 股票的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费评价 3M 公司 →