
@Jordan Harrison,来自 Pexels,来自 Canva; @oselote 图片来自 Canva
要点
Semafor 的商业编辑 Liz Hoffman 在 10 月 13 日的 Prof G Markets 节目中被问及 NVIDIA (NVDA) 是否已经变得太大而不能倒时,并没有回避。
“我不只是在问它。我正在回答它。我认为答案显然是肯定的,”霍夫曼说。
她的测试很简单:如果公司面临严重的财务危机,政府会干预吗?
霍夫曼认为,鉴于 NVIDIA 与人工智能经济的联系有多深,华盛顿比元平台 (META) 或 Alphabet (GOOG) 更有可能拯救 NVIDIA。
这并不意味着救援一定会成功。霍夫曼本人承认,讨论是一种理论练习。
但她的论点凸显了 NVIDIA 的重要性已不仅仅局限于向全球最大的科技公司提供 GPU。
随着投资者重新评估人工智能基础设施建设背后的巨大融资需求,时机很重要。
美国银行10月份基金经理调查显示,37%的受访者增持科技股,而半导体股位列市场最拥挤的交易品种。
NVIDIA 已不仅仅是一家芯片供应商
霍夫曼的论点始于 NVIDIA 在整个人工智能生态系统中不断扩大的作用。
该公司向云提供商和人工智能开发商提供 GPU,但它也越来越多地投资于依赖其计算基础设施的公司。
在 G Markets 教授的讨论中,主持人引用霍夫曼的报告,称 NVIDIA 持有约 500 亿美元的私人公司投资。
这些投资的规模有助于解释为什么 NVIDIA 已不仅仅是一家传统的半导体供应商。
霍夫曼将 NVIDIA 的部分战略与客户融资进行了比较,即公司帮助客户获得资金来购买其产品。
她认为,英伟达已经成为人工智能生态系统的财务支持者,该生态系统为其芯片带来了需求。
该公司的现金生成能力使这一战略成为可能。
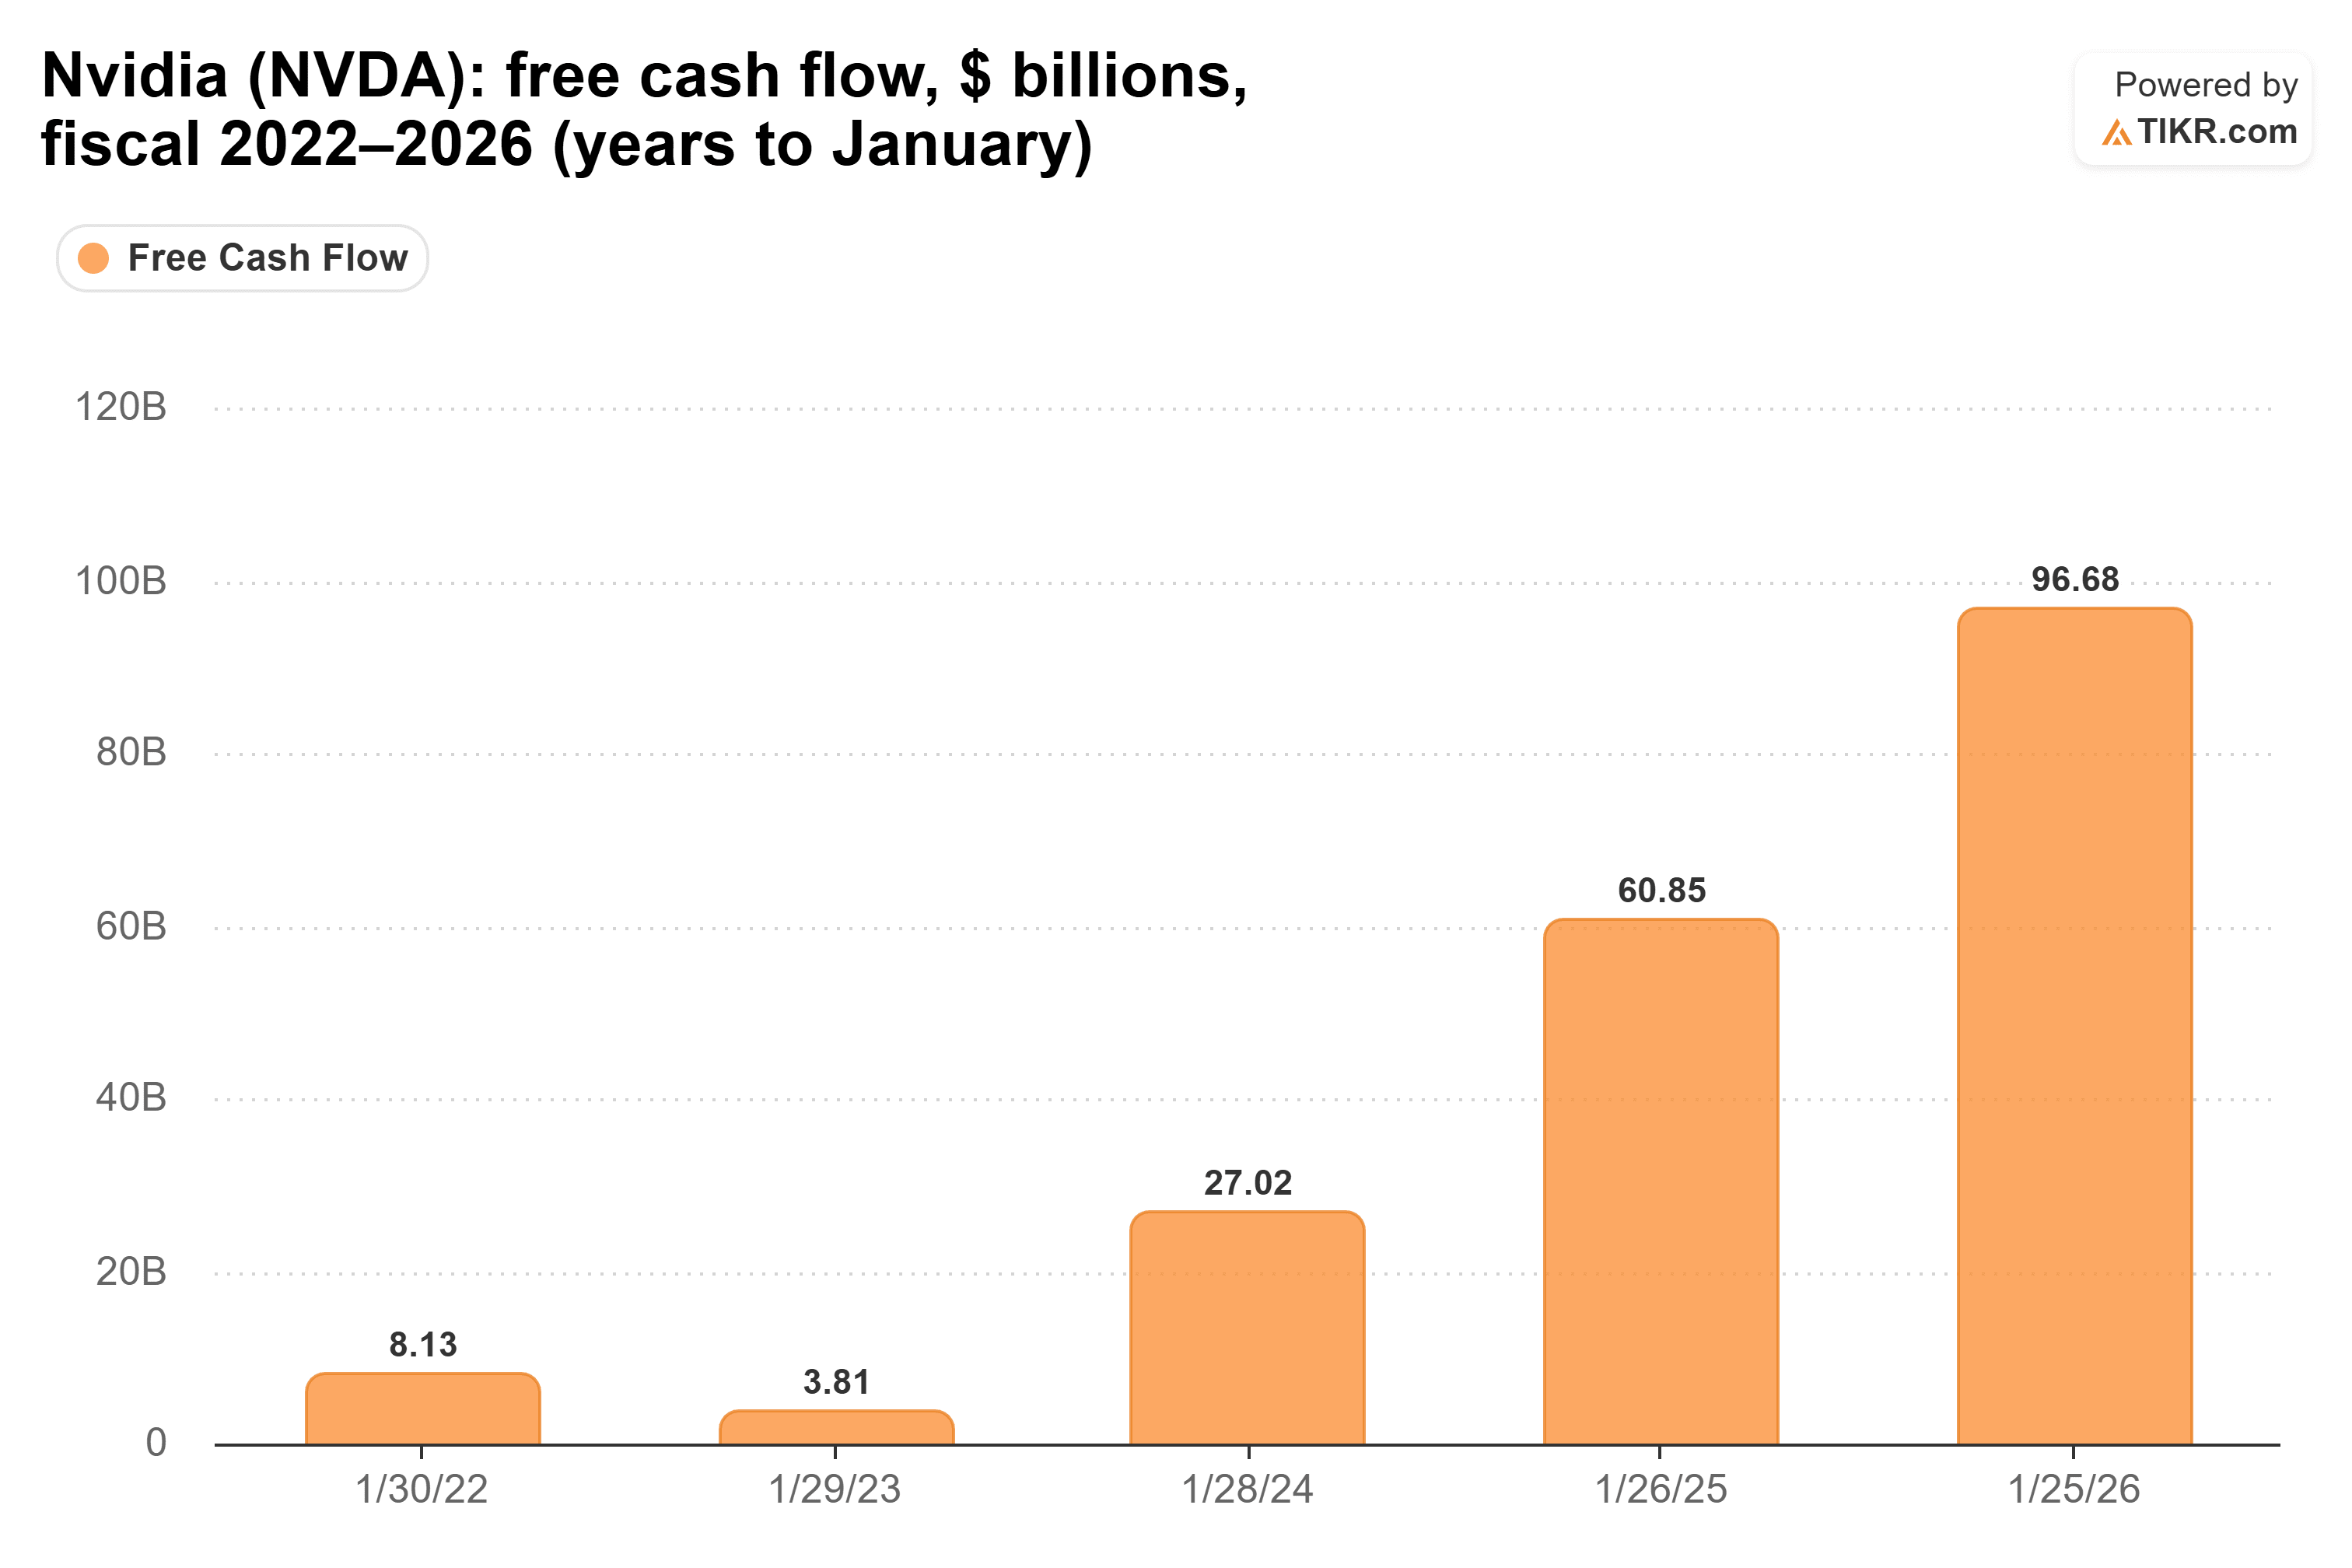
根据 TIKR 数据,NVIDIA 的自由现金流从截至 2023 年 1 月的财年的 38.1 亿美元增至截至 2026 年 1 月财年的约 970 亿美元。
这一增长使 NVIDIA 能够灵活地为战略投资提供资金,同时继续向股东返还资本。
根据该公司2026财年年报,NVIDIA在本财年回购了价值404亿美元的普通股。
9月28日,NVIDIA宣布将其股票回购授权增加1500亿美元,使其剩余授权达到约2350亿美元。
这种区别很重要,因为 NVIDIA 不一定必须在支持人工智能生态系统和奖励股东之间做出选择。
其财务实力使其能够同时推行这两种战略。
它对更广泛的股票市场的重要性增加了另一个层面。
在 10 月份的播客讨论中,霍夫曼表示 NVIDIA 约占标准普尔 500 指数的 8%,这使得其表现对持有指数基金和指数跟踪投资组合的投资者特别有影响力。
因此,英伟达财务状况的显着恶化不仅会影响其直接股东,还会影响更广泛的投资者群体。
为什么元和字母表不同
Meta 和 Alphabet 也是全球最大的公司之一,并且正在大力投资人工智能。
然而,差异不仅仅在于它们的大小。
这就是他们的资本如何部署以及他们的业务如何与更广泛的人工智能经济联系起来。
根据 TIKR 数据,Meta 在 2025 年产生约 1160 亿美元的运营现金流,同时支出近 700 亿美元的资本支出。
这意味着资本支出约占运营现金流的 60%,而 2021 年约为 32%。
Alphabet 也遵循类似的模式。
其资本支出从2021年的约250亿美元增加到2025年的超过910亿美元。
同期资本支出占运营现金流的百分比从约 27% 增加至 55%。
这些投资主要支持Meta和Alphabet用于运营和扩展业务的基础设施,包括数据中心、人工智能计算能力和云服务。
他们的支出也有利于整个人工智能行业的设备制造商、能源提供商和其他供应商。
然而,他们的主要角色与 NVIDIA 的地位不同,NVIDIA 既是依赖其技术的企业的主要供应商,又是投资者。
这并不意味着 Meta 或 Alphabet 的财务问题将继续存在。
然而,这种区别并不是绝对的。 S&P Global 最近警告称,包括 Meta 和 Alphabet 在内的主要超大规模企业可能会通过复杂的基础设施融资安排承担额外的人工智能相关财务义务。这表明它们的财务重要性可能超出了直接资本支出的范围。
但在霍夫曼的框架下,NVIDIA 更深入地融入支持人工智能建设的融资和供应关系中。
这就是为什么她认为它的失败可能会造成另一种系统性破坏。
NVIDIA 的英特尔投资展示了风险的另一面
NVIDIA 不断扩大的影响力创造了机遇,但也带来了额外的财务风险。
在 G Markets 教授的讨论中,霍夫曼对金融危机前 NVIDIA 与美国国际集团 (AIG) 的地位进行了比较。
这种比较并不意味着 NVIDIA 像保险公司一样运作或面临相同的风险。
相反,它说明了一个高度互联的机构中的问题如何蔓延到公司本身之外。
NVIDIA 对英特尔 (INTC) 的投资就是这种互联性的一个例子。
2025 年 12 月,NVIDIA 完成了对英特尔 50 亿美元的投资,以每股 23.28 美元的价格购买了约 2.147 亿股股票。
此次交易是在美国政府收购英特尔约 10% 的股份之后进行的,凸显了英特尔对美国半导体制造业的战略重要性。
英特尔随后的股价上涨大幅增加了英伟达的投资价值。
然而,如果市场状况恶化,战略性持股可能成为风险来源。
如果 NVIDIA 面临巨大的财务压力,出售流动性投资可能是筹集额外现金的一种方式。
但大规模出售英特尔等战略控股公司也可能让投资者感到不安,并引发人们对英伟达财务状况的质疑。
在播客中,霍夫曼警告说,宣布 NVIDIA 正在出售其英特尔股份的头条新闻可能会“吓到所有人”。
人们担心 NVIDIA 的财务压力可能会引发其他依赖其资本、技术或战略支持的公司的不确定性。
为什么 NVIDIA 会“大而不能倒”
那么,NVIDIA 真的太大而不能倒,而 Meta 和 Google 则不然吗?
根据霍夫曼的定义,英伟达的理由更有力,因为它的重要性超出了其自身运营范围,延伸到了支持人工智能行业的融资、基础设施和供应关系。
NVIDIA 销售为大部分人工智能构建提供支持的计算硬件。
它还投资开发人工智能技术的公司,支持客户购买其产品,并保持在其他半导体业务的战略股份。
它在主要股指中的巨大权重进一步增加了其对金融市场的重要性。
Meta 和 Alphabet 都是极具影响力的公司,但它们在人工智能经济中的角色仍然不同。
他们主要开发产品、运营技术平台并投资计算基础设施以支持自己的业务和客户。
它们的失败仍将对投资者、供应商和更广泛的经济产生严重后果。因此,如果声称任何一家公司都可能失败而不引发系统性担忧,那就太过分了。
然而,霍夫曼的观点是,英伟达既是技术供应商又是财务支持者的地位,使得其失败的潜在后果尤其广泛。
对于投资者来说,这种区别很重要。
NVIDIA 的财务实力和在人工智能领域的核心作用可以提供战略优势,但并不能消除重大投资损失的可能性。
被认为“太重要而不能倒”并不意味着 NVIDIA 的股票可以免受市场下跌、估值压缩或未来业务挑战的影响。
没有政府保证 NVIDIA 会在危机中获得财政支持。
关键的一点是,NVIDIA 日益增强的互联性可能会使其财务状况对整个人工智能生态系统(而不仅仅是 NVIDIA 股东)变得越来越重要。
因此,投资者应监控其自由现金流、资本承诺、战略投资以及英特尔等持股的任何重大变化,以寻找其财务灵活性正在发生变化的迹象。
那么 NVIDIA 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,即可了解 NVIDIA 的价值。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费评价 NVIDIA