
show999 和 Portogas-D-Ace 来自 Getty Images via Canva
英伟达(NVDA)表示,其在中国人工智能加速器市场的份额实际上为零,但中国科技公司仍在大量购买其硬件。据英国《金融时报》10 月 13 日报道,中国企业今年已购买了超过 100 万颗 Nvidia 游戏和工作站芯片,以弥补人工智能计算能力的缺口。
这些是美国出口规则不阻止的产品,包括RTX Pro 6000D和RTX Pro 5000。它们在大多数任务中比华为的Ascend 910C慢,但它们可以处理更简单的人工智能工作,例如推理的预填充阶段。对于在家无法获得足够计算能力的公司来说,这已经足够了。
中国制造芯片的速度不够快
英国《金融时报》的数据解释了原因。业内人士估计,今年中国国内AI芯片供应量可能达到350万片左右(其中海外生产约100万片),而需求量预计将远远超过500万片。
加上英伟达的 100 万美元,总数仍然不足。这种差距就是为什么尽管美国四年来的限制以及北京方面推动自给自足,英伟达仍不断出现在中国的人工智能建设中。
的资本支出合计可能会增加一倍多,达到约 7000 亿元人民币(1040 亿美元),摩根士丹利预计中国 2026 年计算能力支出总额为 1930 亿美元,约为美国的 21%。
英伟达的小型业务正在增长,但中国的贡献尚不清楚
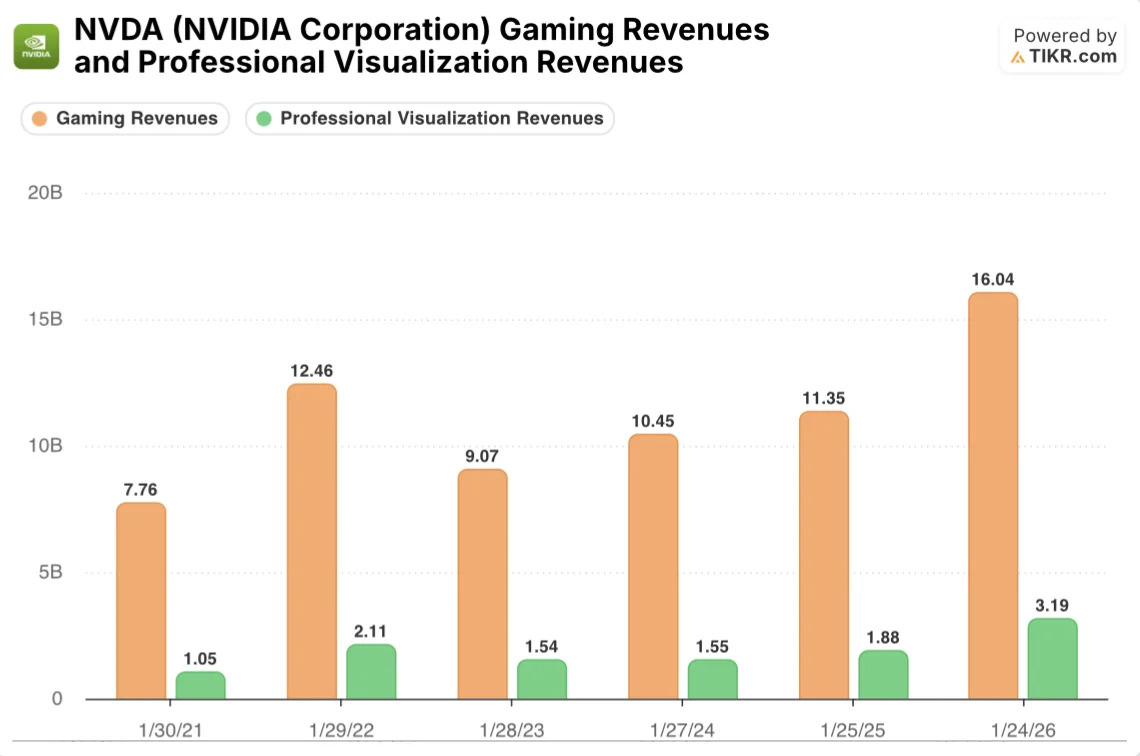
2026 财年(截至 2026 年 1 月),游戏收入增长 41% 至 160.4 亿美元,远高于 2022 财年 124.6 亿美元的加密时代峰值。RTX Pro 工作站卡簿所在的专业可视化收入增长 70% 至 31.9 亿美元,比之前的高点高出约 51%。不过,那一年很大程度上早于《金融时报》描述的购买行为,因此这些数据并未显示有多少增长来自中国人工智能买家。
2026 财年,来自包括香港在内的中国客户的收入达到 196.8 亿美元。英伟达报告称,在 4 月份的许可要求扰乱出货之前,第一季度 H20 销售额为 46 亿美元,随后在 8 月份授予的许可下销售额约为 6000 万美元。其披露的信息并未详细列出剩余中国收入的产品组合。
7月份季度,来自总部位于中国(包括香港)的客户的收入达到78.8亿美元,大约是去年同期的两倍。
为什么直接收入机会相对较小
最明显的反对意见是规模,而且这是一个公平的反对意见。 7 月季度数据中心收入达到 890 亿美元,约占 Nvidia 962 亿美元总收入的 92%,而中国仅占 8% 左右。一百万张游戏卡和工作站卡对中国人工智能实验室的重要性远远超过对英伟达损益表的重要性。
2026 财年的数据无法解决这个问题,因为它大部分早于今年的购买,并且与全球游戏升级周期重叠。 7月份这个季度是更好的测试,中国的增长率与英国《金融时报》的观点相同。
更有用的见解位于其他地方。英伟达的指引仍然假设没有中国数据中心计算收入,而且中国的需求无论如何都会达到其高端芯片,只是不是通过中国。
这个侧门贯穿 Oracle (ORCL)。上个月,还有报道称,腾讯签署了一项协议,通过甲骨文东南亚数据中心租赁约10万个先进人工智能芯片。此类合同可以产生甲骨文云收入并支持中国境外对英伟达硬件的需求。
腾讯(TCEHY)和阿里巴巴(BABA)是这一需求背后的消费者。两家公司今年都在推出新的模式和代理工具,并与字节跳动一起寻求离岸租赁来完成解决卡无法完成的培训工作。
以华为和寒武纪(688256.SS)为首的中国本土芯片制造商,今年国内AI芯片产量增长了一倍多,但仍存在超百万芯片的缺口。在此之前,英伟达将通过后门留在中国的人工智能建设中,而甲骨文是英国《金融时报》报告中提到的最明显的美国受益者。
想了解 Nvidia 在中国、游戏和专业可视化收入在过去六年中的变化情况吗?您可以在 TIKR 上免费提取相同的细分市场和地理图表,然后跟踪 Oracle、腾讯和阿里巴巴。
那么英伟达股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看 NVDA 股票的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费评估 Nvidia 公司 →