
去年10月,稀土矿业公司MP Materials(MP -4.97%)的股价约为每股100美元。如今,该矿业股已大幅贬值,目前交易价格约为 40 美元。下跌了 60%,从表面上看,抛售可能还没有结束。
MP - MP 材料
纽约证券交易所 · 截至 2026 年 10 月 30 日美国东部时间下午 4:00
然而,所有分析师都认为 MP 有强劲的上涨空间,平均目标价约为 71 美元。尽管如此,仍然有一些充分的理由继续看跌 MP,其中之一目前阻止我购买。
MP Materials:美国稀土冠军
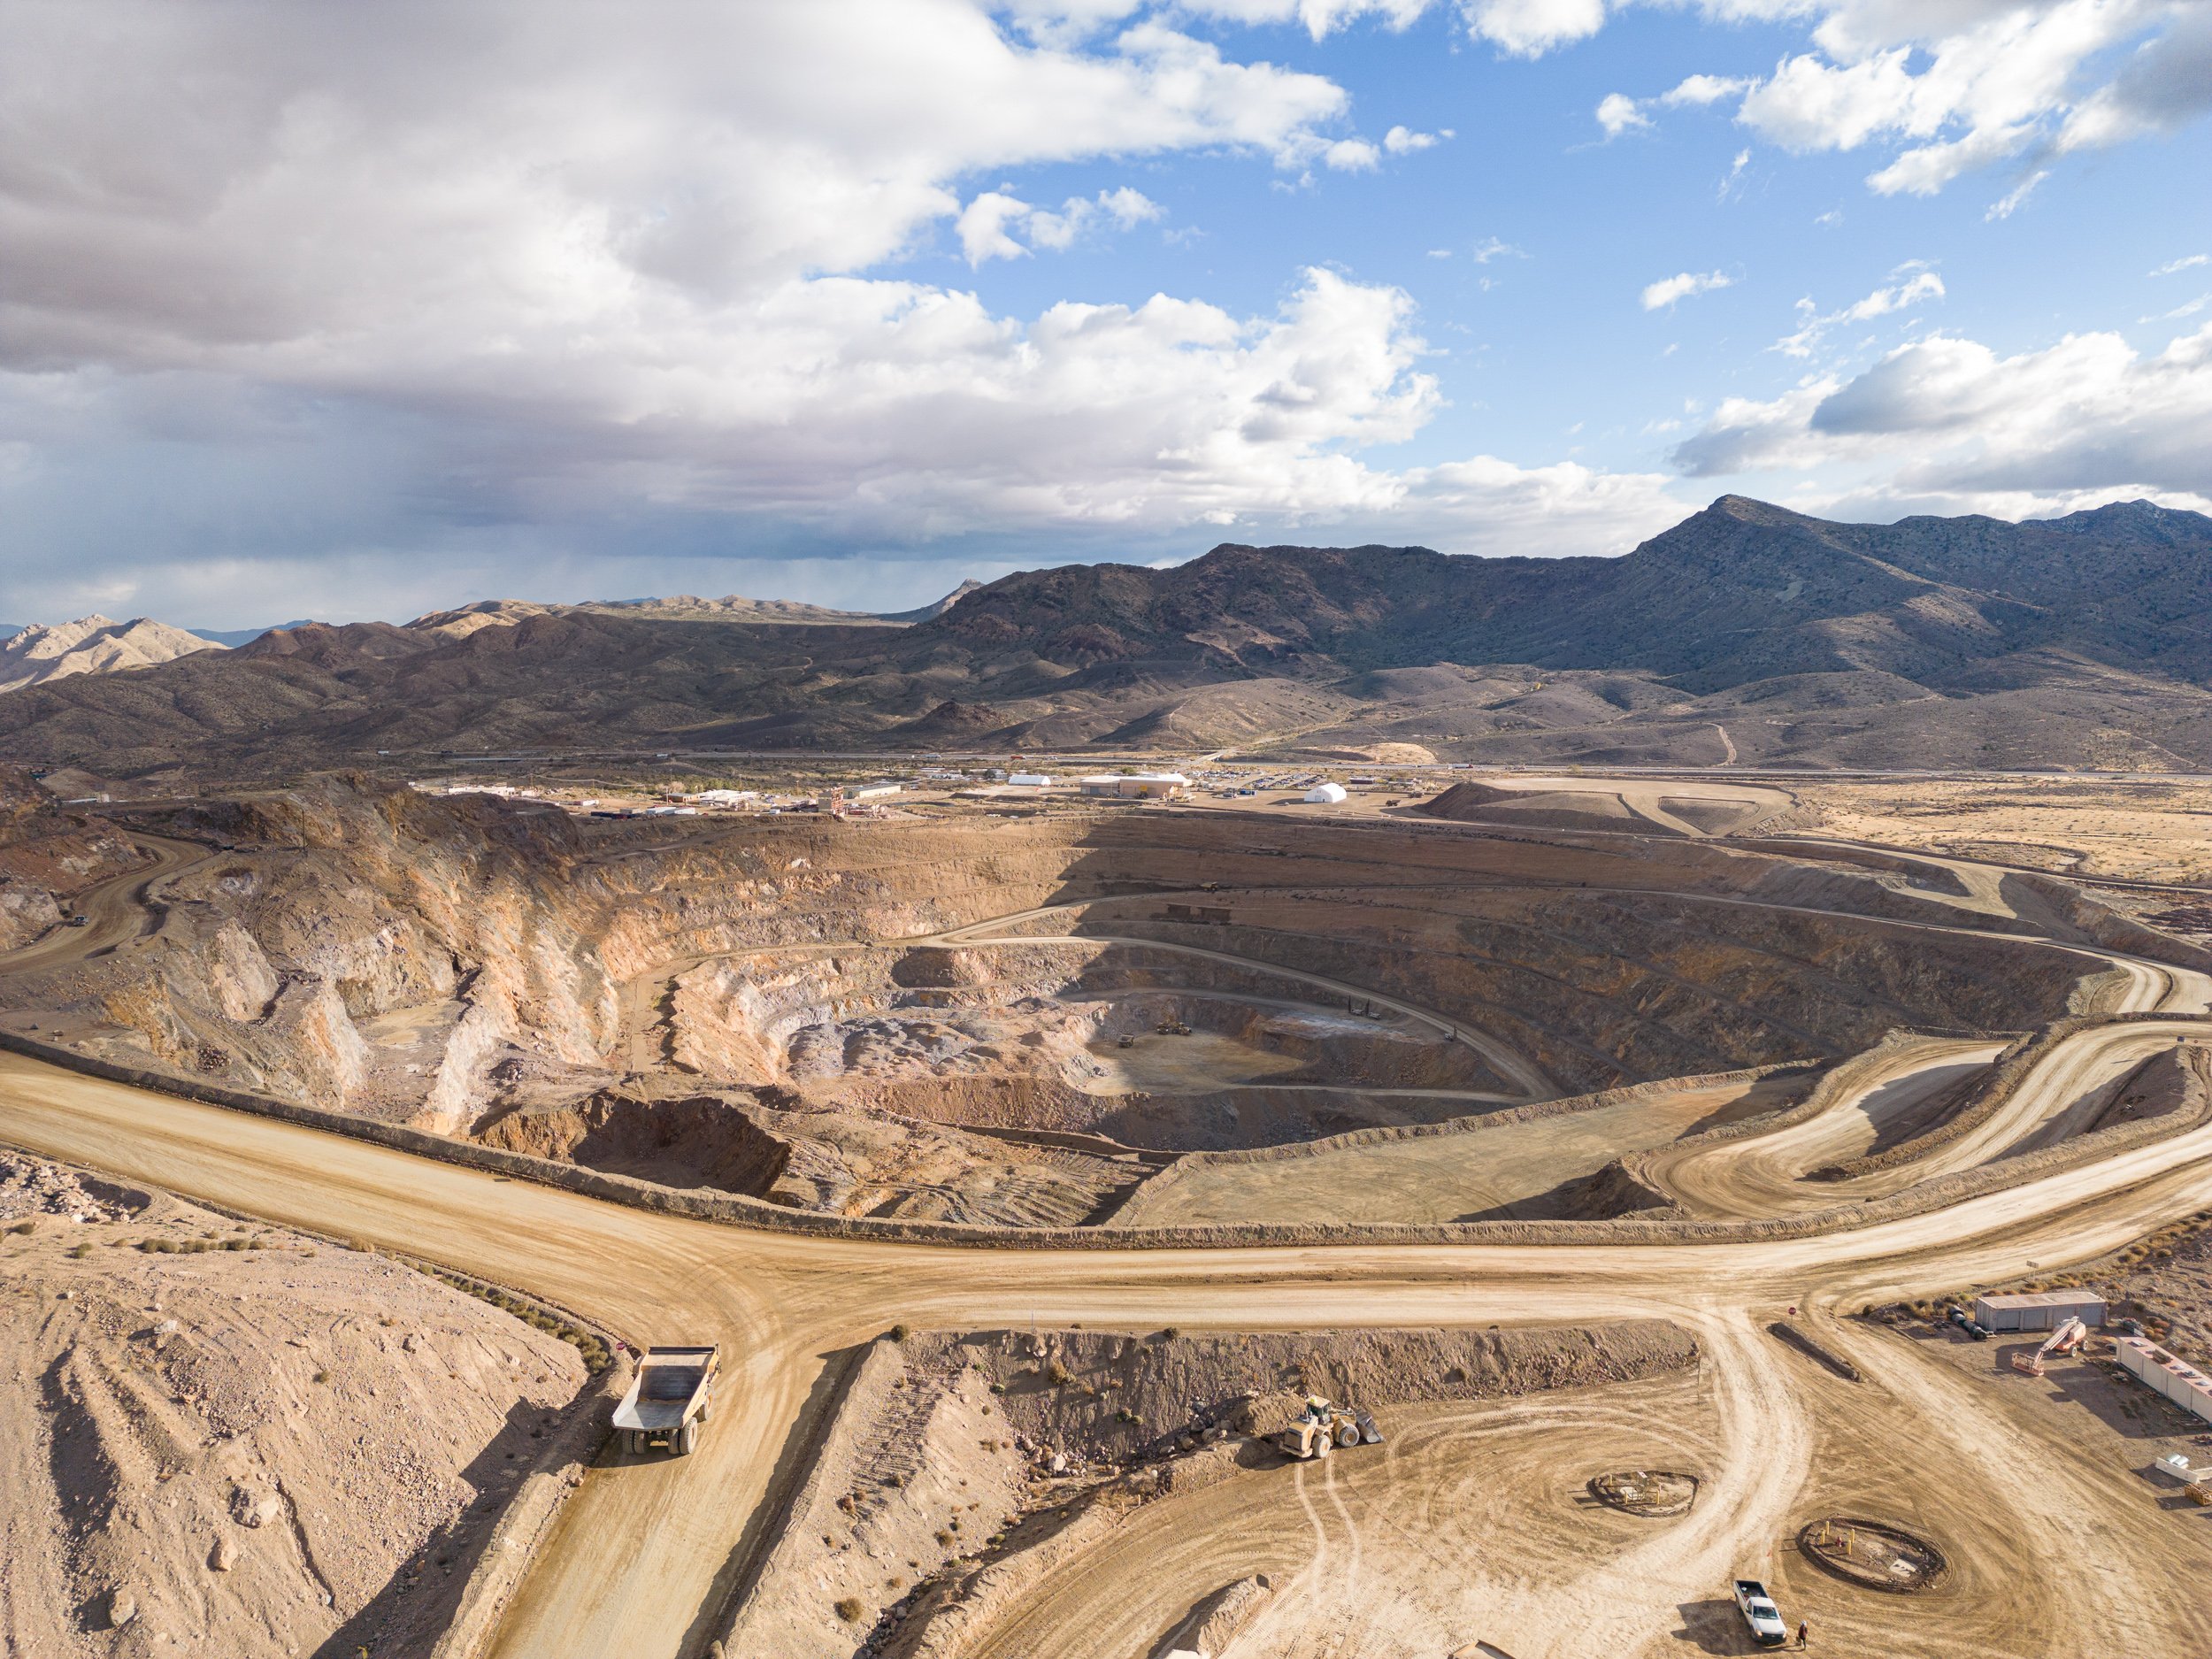
首先,如果您不知道的话,MP Materials 拥有并经营加利福尼亚州的帕斯山矿山。作为美国仅有的活跃稀土矿之一,帕斯山矿区将 MP 置于美国减少对中国关键矿产依赖的努力的中心。它还与通用汽车和苹果等美国顶级制造商达成了利润丰厚的协议。
当然,采矿业是一个资本密集型行业,但对于稀土矿商来说,情况更加艰难:中国在全球供应中的主导地位使得美国公司在价格上竞争变得异常困难。因此,MP 必须应对与老牌工业巨头竞争的双重打击,同时还要建设自己的国内稀土产业。一点也不容易。
这就是美国政府介入的地方。
去年七月,国防部与国会议员达成了一项具有里程碑意义的协议。根据协议,五角大楼将 MP 的主要产品之一钕镨 (NdPr) 的 10 年价格下限定为每公斤 110 美元。如果价格跌破这一门槛——无论是因为市场波动还是外国公司大量提供更便宜的供应——政府已向国会议员承诺将弥补差额。
显然,10 年期的价格下限使 MP 比其他矿业公司更不易受到影响。那么为什么我现在犹豫是否要购买呢?
购买 MP 材料之前等待的原因之一
奇怪的是,这笔支持 MP 增长的交易——NdPr 的价格下限——也是在购买之前仔细考虑 MP 未来的一个原因。
如果我们剔除美国政府的价格保护收入(上季度 1760 万美元),我们还将剔除 MP 调整后的息税折旧摊销前利润 (EBITDA) 60% 以上。是的,这意味着政府的价格下限承诺正在发挥作用。但这也提出了一个非常重要的问题:我们是否应该在没有华盛顿支持的情况下根据其自身收益来评估国会议员股票的价值,或者我们是否可以为严重依赖政府的收益支付溢价?
请记住:NdPr 价格下限将于 2035 年底到期。
当然,对此的反驳是——为什么我们不计入 MP 的估值呢?五角大楼的付款是实际收入。这还是利润吧?对此我基本同意。
然而,在我对 MP 更有信心之前,我希望看到有证据表明其基础业务可以自行产生可观利润。我希望看到对五角大楼价格保护收入的依赖减少。
国会议员有时间做到这一点,准确地说是九年。我也有时间,也有耐心。