
波音 (BA +0.95%) 要扭转其业务,最重要的一件事就是提高其最重要的飞机窄体 737 MAX 的交付率。鉴于产量增加一直是利润率扩张的关键驱动力(单位成本往往随着产量增加而下降),这将增加波音的盈利和现金流。此外,提高 737 MAX 产量将对围绕公司建立的航空航天供应链产生积极影响。
为什么波音的供应商将在 2027 年实现强劲增长
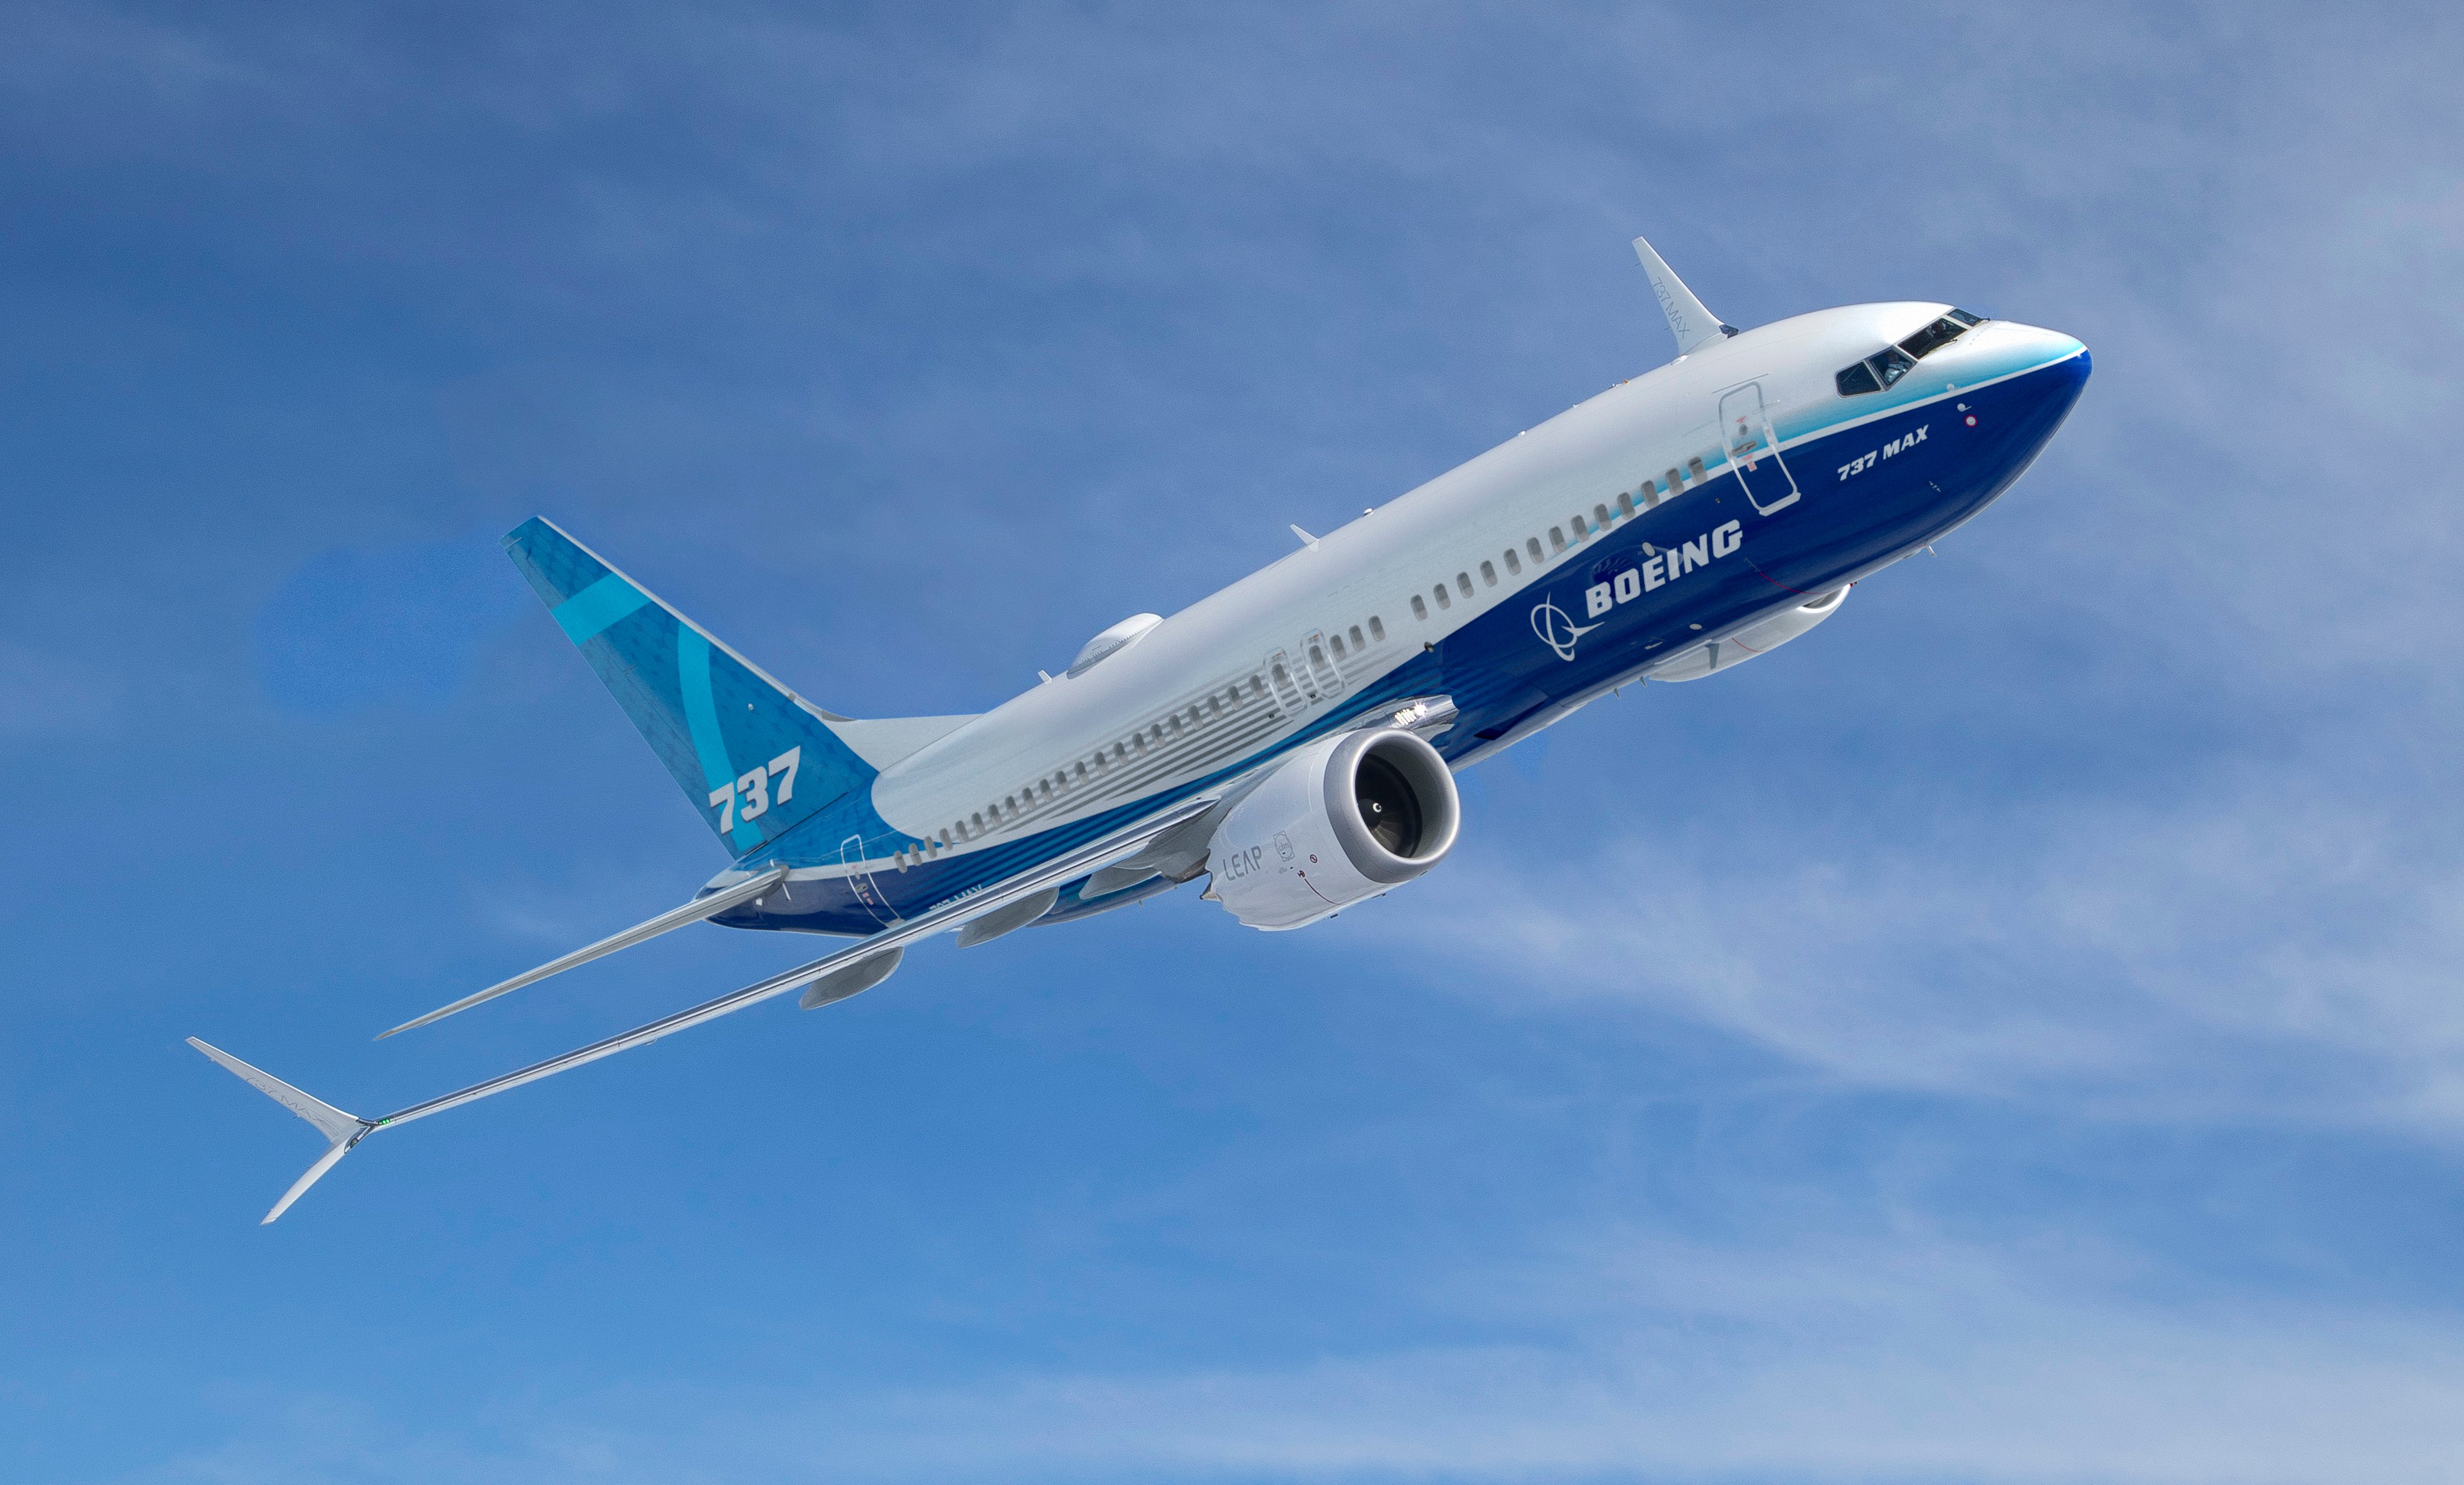
这家航空航天巨头传统上是美国最大的单一出口商(按美元价值计算),占美国出口的几个百分点。因此,提高 737 MAX 产量对美国经济具有重要推动作用。
然而,它对供应链来说是一个影响因素,而且可以说对为 737 MAX 提供唯一发动机选择的公司(即 GE 航空航天公司 (GE -1.33% ) 和赛峰集团合资企业 CFM 国际公司)的影响更大。
BA-波音
纽约证券交易所 · 截至 2026 年 10 月 21 日美国东部时间下午 4:00
对于两家公司来说,好消息是波音正在提高产量。然而,波音公司首席执行官凯利·奥特伯格 (Kelly Ortberg) 9 月在摩根士丹利 (Morgan Stanley) 会议上告诉投资者,该公司尚未将产量稳定在每月 47 架,而且“可能比我们 7 月在财报电话会议上讨论时所预期的时间要长一些”。
尽管如此,奥特伯格还指出,“供应链状况非常好,包括发动机上的 CFM,因为我们对 737 的价格有所提高”,而且这个问题似乎与波音自己生产的机翼有关。
因此,如果您是通用电气航空航天公司的投资者,请不要惊慌;对于 CFM 为波音 737 MAX 生产 LEAP 发动机的能力来说,这似乎不是问题,希望波音公司能够宣布,它仍有望在年底前实现每月 52 架的下一个目标。 Ortberg 还指出,“一旦我们达到 52 和 57,你就会看到供应链相对于库存与我们更加一致。”
简而言之,当波音公司将生产速度提高到每月 52 架,然后再提高到每月 57 架时,其供应商的收入(收入将被确认)和现金流(他们现在可以更接近“准时制”生产)应该会显着改善,因为波音将清除其供应商的预建库存。
底线:提高 737 MAX 产量不仅有利于供应商的销售机会;这还意味着(根据 Ortberg 的评论)随着 737 MAX 生产率的提高,供应商的收入和现金流将在 2027 年得到提振。
四家公司将受益
华尔街对以下波音供应商的估计支持了这一观点。
公司
与波音公司的主要连接
2027 年每股收益增长
2028 年每股收益增长
气航空航天公司
用于 737 MAX 的 LEAP 发动机 (CFM)、用于 787 梦想飞机的发动机
14.9%
14.2%
豪迈航空航天 ( HWM -1.64% )
LEAP 发动机和 737 MAX 的铸件、紧固件和硬件
21.7%
16%
赫氏 ( HXL -1.62% )
先进复合碳纤维材料
30.3%
24.2%
伍德沃德 ( WWD +0.33% )
LEAP 的燃油系统、空气管理系统和驱动硬件
14.3%
18.2%
数据来源:公司介绍。标准普尔全球市场情报。
当 LEAP 发动机产量增加时,GE 航空航天公司实际上会在短期内遭受损失,因为飞机发动机往往会亏损。尽管如此,更多的发动机交付量将为飞机发动机制造商带来丰厚的长期售后收入。 Hexcel 主要是一家原始设备制造商 (OEM),因为复合材料的售后市场需求很少;因此,空客和波音飞机产量的增加是其主要收入驱动力。
Woodward 和 Howmet 都是 OEM 和售后公司,他们将从 737 MAX 产量的增加中受益匪浅,因为他们可以充分利用为扩大产能而进行的资本投资,为 737 MAX 的产量提升做好准备。同样,奥特伯格提到的库存减少意味着 Howmet 和伍德沃德等公司不需要将现金占用在波音在生产中使用缓慢的设备库存中。
无论从哪个角度来看,这四只股票明年都有很大的跑赢大盘的潜力。