
yangwenshuang 和 Robert Kneschke 来自 Canva
要点
NVIDIA (NVDA) 面临着大多数公司都希望遇到的问题。
在周一的《Mad Money》节目中,主持人吉姆·克莱默 (Jim Cramer) 总结道:
“NVIDIA 确实无法制造足够快的芯片来满足需求。”
有趣的部分?他在赞扬超微半导体 (AMD) 首席执行官苏姿丰 (Lisa Su) 的一段视频中说道。他对AMD为何有空间进军高端人工智能芯片领域的解释是,短缺问题:“当然,AMD在那里有空间。”
(AMD 目前还无法真正在高端领域与 NVIDIA 竞争,但对于“足够好”的型号来说,它是真正的主力。)
周三,下一代开始走出家门。戴尔科技集团 (DELL) 创始人兼首席执行官迈克尔·戴尔 (Michael Dell) 在 X 上发帖称:
“第一个 Vera Rubin NVL72 机架规模系统,完全集成并批量发货。”
他补充道,“这次合作的速度是我 40 多年来所见过的任何一次。”
换句话说,NVIDIA 的下一个产品周期已经进入出货阶段,各代产品之间没有间歇期。
需求体现在数字中
当然,只有当短缺转化为定价权……和销售额时,它才对股东产生影响。华尔街显然认为它将:
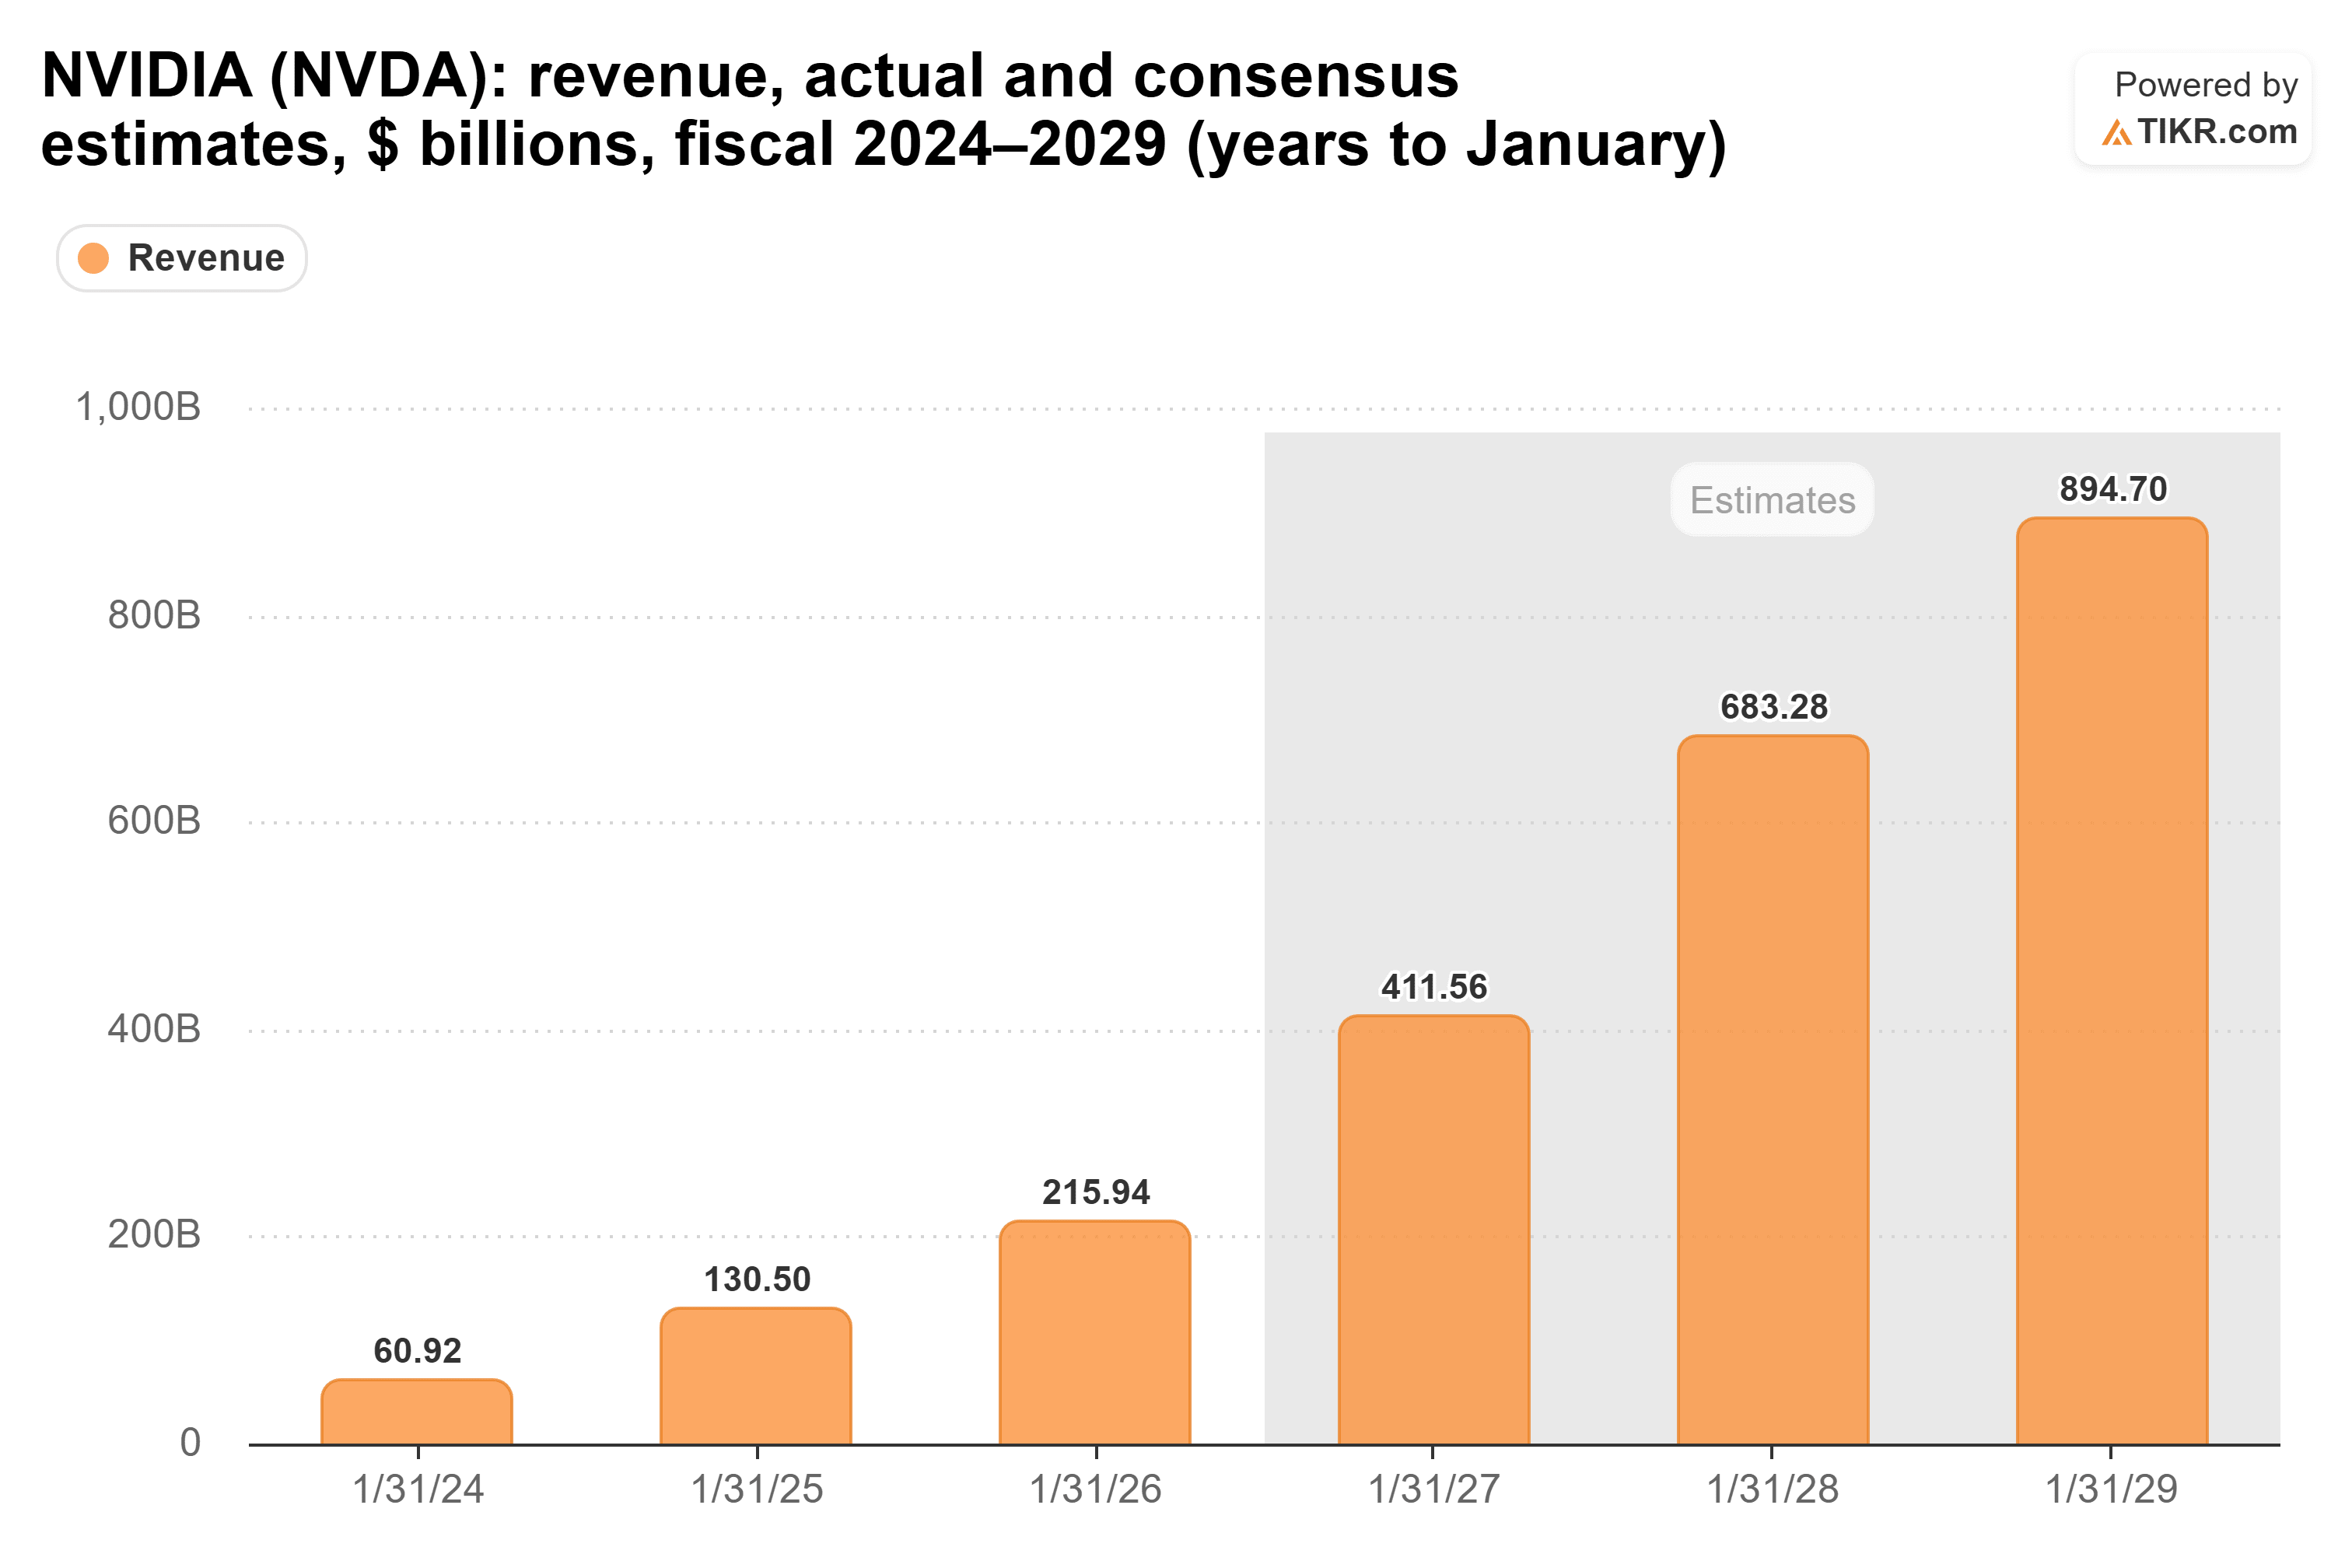
NVIDIA 上一财年的营收为 2,160 亿美元,高于前一年的 1,310 亿美元。 Consensus 今年的收入几乎翻了一番,达到约 4120 亿美元,明年将达到 6830 亿美元,后年将接近 9000 亿美元。
我没有看到代际之间的差距。
那么为什么该股看起来很便宜呢?
事情是这样的:你会期望这种增长会带来极高的倍数。反而…
根据 TIKR 的数据,NVIDIA 的市盈率是其预期市盈率的 19.2 倍。其五年平均值为 36.6 倍,并于 9 月 14 日触及 17.5 倍的五年低点。
对于一家无法生产足够产品的公司来说,这对我来说看起来非常便宜。
有两种方法可以读取该倍数。首先,你有一个真正的买入机会:股价没有跟上盈利预期增长的速度,当这种情况发生时,股价就会下跌。不太仁慈的解读是,市场怀疑这些收益能否持续。芯片需求是有周期的(嗯,或者至少从历史上看是这样),克莱默自己的观点是,芯片短缺为 AMD 留下了抢占市场份额的空间。
45% 的上涨空间
如今,NVIDIA 的预期市盈率约为 19.2 倍。
如果市场以五年平均 36.6 倍的价格获得同样的收益,那么该股将几乎翻倍。
即使半途而废,大约 28 倍,您的价值也会高出大约 45%。
这还只是未来 12 个月的收益。如果明年收入再增长 66% 的共识是正确的,那么这些收入也会继续增长。
当然,所有这些都假设这些估计成立。如果需求降温,盈利和市盈率可能会同时下降。当然还有更广泛的宏观背景——利率上升、人工智能建设之外的经济开始不稳定,以及围绕数据中心的政治不确定性不断增加。
Vera Rubin 才刚刚开始批量发货,因此接下来的几个季度将显示有多少需求转化为收入。
那么 NVIDIA 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,即可了解 NVIDIA 的价值。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费评价 NVIDIA