
英特尔 ( INTC -0.18% ) 首席执行官 Lip-Bu Tan 本周在丹佛 Splunk .conf26 会议上做出了不同寻常的承认。他表示,对这家芯片制造商处理器的需求严重超出了其工厂的需求,以至于英特尔只能满足其客户需求的 50% 左右。谭说,首席执行官们打电话给他,要求提供更多芯片,他不得不道歉,因为英特尔的产能跟不上。
Tan 表示,驱动因素是对中央处理单元 (CPU) 运行人工智能 (AI) 推理的需求激增,即人工智能模型和代理在接受训练后所做的工作。他认为,这项工作依赖于 CPU,而不仅仅是主导人工智能头条新闻的图形芯片。
截至撰写本文时,英特尔股价约为 109 美元,本周上涨约 6%,是一年前价格的三倍多。
一家无法满足客户需求一半的公司听起来就像遇到了麻烦。但对于一家一年前毛利率低于 30% 的制造商来说,我认为情况更接近相反。
那么,所有这些是否都会促使该股票值得买入呢?
英特尔工厂供不应求
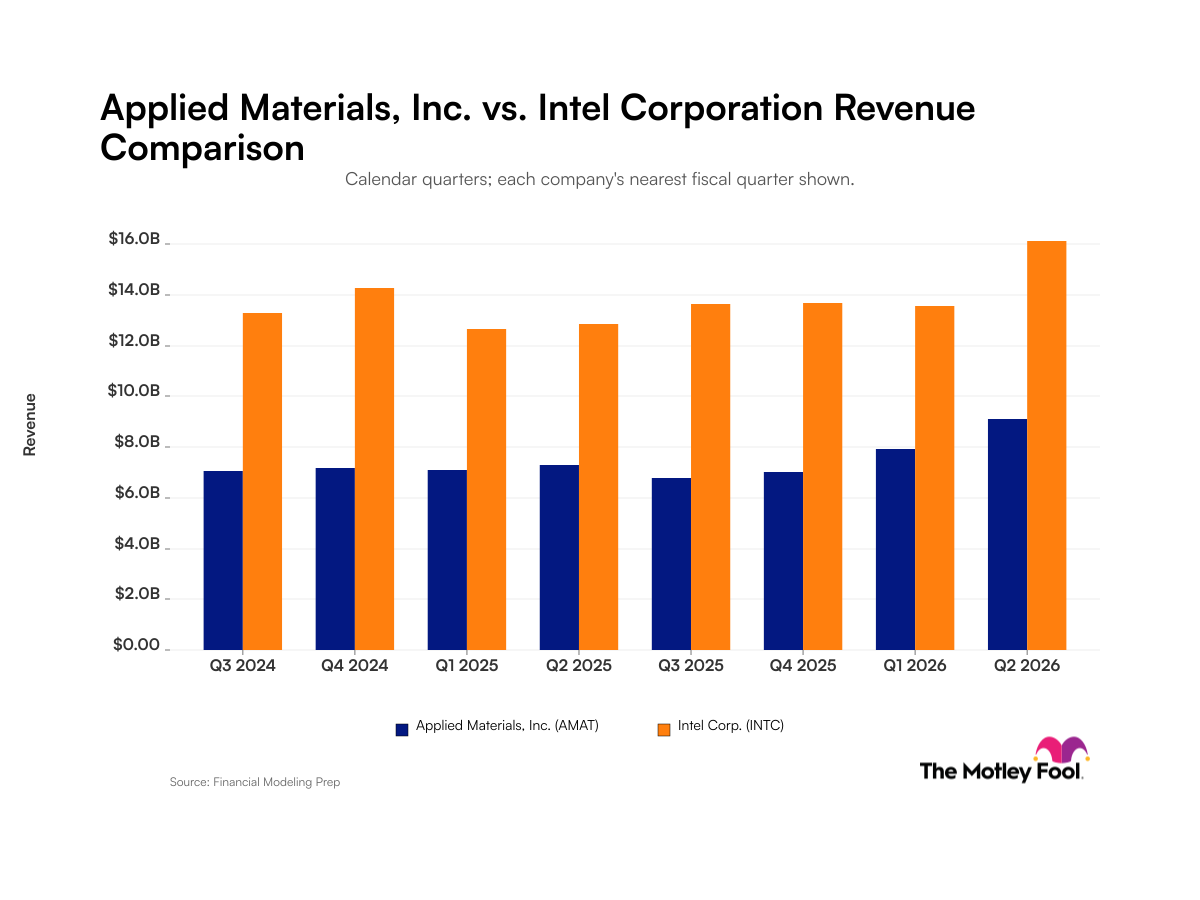
谭所描述的短缺问题已在英特尔报告的业绩中得到体现。就在2025年第三季度,英特尔的营收增长率仅为3%。 2026 年第一季度增长加快至 7%,第二季度加速至 25%,收入达到 161 亿美元。抓住需求来源,英特尔数据中心和人工智能部门在第一季度增长 22% 后,第二季度增长了 59%,收入达到 63 亿美元。客户端计算和物理人工智能领域(该公司的 PC 芯片所在地)增长了 13%。
管理层的指导表明这种势头应该会持续下去。英特尔预计第三季度营收将在 158 亿美元至 168 亿美元之间,这意味着中点增长率约为 19%。值得注意的是:该指导意见是在 7 月份发布的,之前 Tan 描述了公司无法完全满足的需求。
保证金回收
芯片制造是一项固定成本业务。毕竟,一家工厂无论是满负荷还是半空负荷都要花费数十亿美元,因此毛利率在很大程度上取决于流经该工厂的产品数量。
一年前,英特尔的非 GAAP(调整后)毛利率为 29.7%。到2026年第一季度,这一比例已攀升至41%,第二季度则达到41.8%。管理层预计第三季度的增长率为 42%。
换句话说,复苏正在持续,并且仍在小幅走高。利润也紧随其后,英特尔第二季度调整后每股收益为 0.42 美元,而上年同期为调整后亏损。
管理层正在支出以满足需求。首席财务官 Dave Zinsner 在公布第二季度业绩时表示:“我们正在有意义地增加对设备、洁净室空间和基材的投资。”
新的制造能力也正在酝酿之中。英特尔的 18A 工艺(其新型 Panther Lake 笔记本电脑芯片背后的工艺)已进入大批量生产。
Tan 本周表示,其继任者 14A 将于 2027 年第一季度开始生产。
但价格呢?
当然,短缺仍然是有代价的。英特尔无法满足的需求就是它不收取收入,无法获得芯片的客户可能不会等待14A。
生产开始也不等同于产量。新工艺在几个季度内不断增加,因此 Tan 描述的供应缺口可能会持续到 2027 年。
纳斯达克股票代码:INTC
然而,对于投资者来说,更大的问题是股票的价格。经过今年的运行,基于明年的预期收益,英特尔的市盈率约为53。这个价格可以说是基于多年的强劲执行力,尽管英特尔自己的指导暗示本季度的增长将从上季度的 25% 降至 19% 左右。
当然,当新产能上线时,未满足的需求可能会迅速转化为收入。但该股票已经根据这一结果定价,而不是额外的奖金。
最终,Tan 描述了一个好问题。富勒工厂帮助英特尔在一年内重建了毛利率,而且需求仍然超出了该公司的生产能力。
不过,英特尔股票值得买入吗?我不这么认为——不以这个价格。一个好的问题并不等同于廉价的股票,而且在明年预测市盈率超过 50 倍的情况下,该公司的股票已经给英特尔带来了该公司尚不具备的产能的信任。