
建设新的人工智能数据中心涉及很多工作。公司需要保护一个站点,确保它能够为其提供足够的电力和水来运行数千台服务器并保持它们凉爽,并自行建造结构。只有这样,它才能开始安装装满人工智能芯片和网络设备的机架。
随着行业寻求尽快构建以支持人工智能计算不断增长的需求,它面临着一些挑战。确保有足够的电力来运行每个数据中心是一项挑战。与此同时,晶圆短缺也影响了整个半导体行业。存储芯片的供应尤其短缺,因为三大存储芯片制造商在扩大产能方面犹豫不决,担心再次出现严重的周期性衰退。
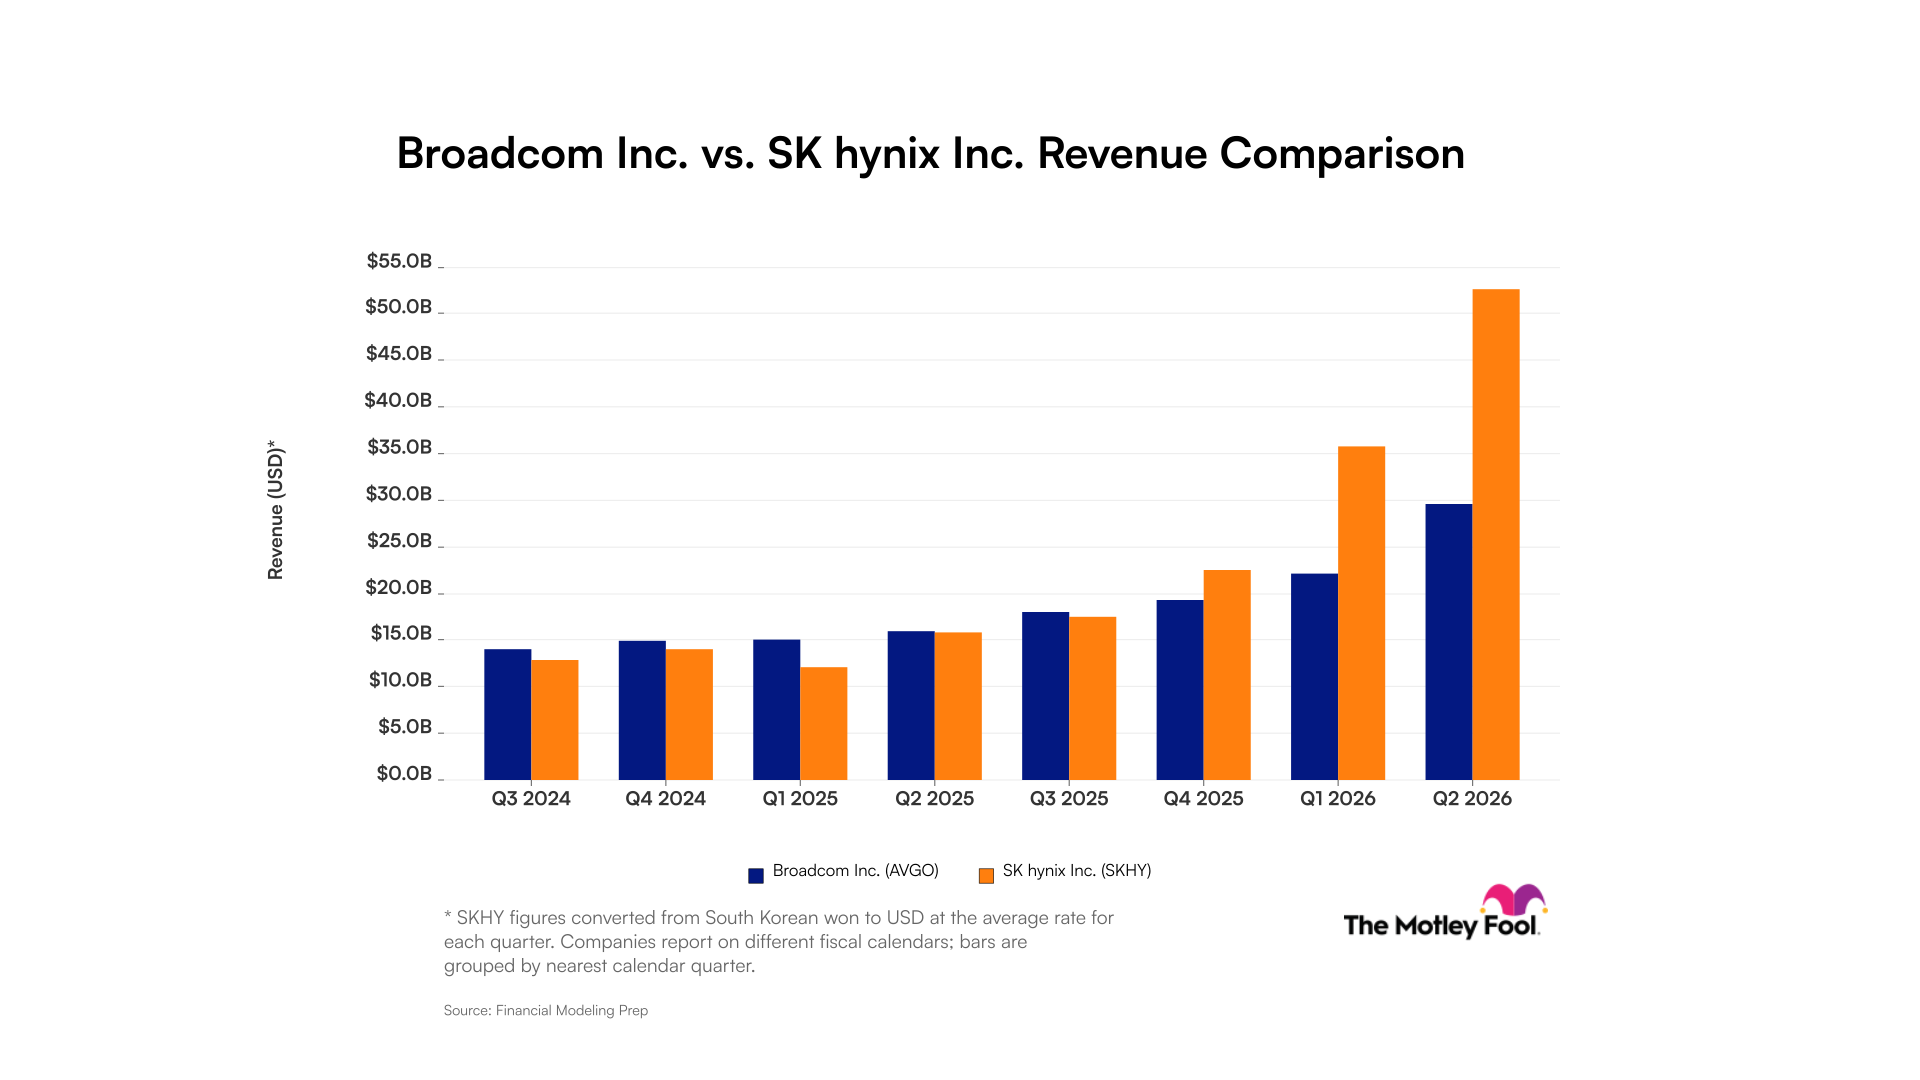
以下是能够受益最多的公司。
最大的公司开始感受到建设的压力
随着最大的超大规模企业继续增加人工智能支出,它们正面临负自由现金流。
例如,Alphabet (GOOG -1.68%) (GOOGL -1.74%) 上季度作为上市公司首次报告自由现金流为负。预计到 2027 年,自由现金流挑战将变得更加严重,该公司在债务和股票市场筹集了资金,为其未来的建设提供资金。
亚马逊 ( AMZN -1.74% ) 上季度过去 12 个月的自由现金流跌至负值。管理层指出原因是资本支出增加了 661 亿美元。
Meta Platforms、甲骨文和微软的处境相似,尽管微软打算保持正现金流。
纳斯达克:谷歌
负自由现金流加上利率上升意味着企业可能面临筹集足够资金以继续建设的挑战。对于 Neoclouds 和领先的人工智能实验室来说,这个问题更为明显,因为它们没有其他收入来源或信誉度来支持继续扩建所需的大量贷款。
英伟达和博通都采取了为客户提供融资的方法,以确保他们能够继续购买。这带来了额外的风险,但它也创造了忠诚的客户,并有助于解决一些人面临的最大瓶颈。尽管如此,克服融资挑战的最佳方法还是首先降低建设新数据中心的成本。
最大的赢家
降低建立数据中心和安装新硬件的成本的方法并不多。不过,最大的成本是芯片本身,而且那里正在发生明显的转变。 OpenAI 和 Anthropic 等最大的超大规模企业正在使用定制芯片来扩大其计算份额。
定制芯片(XPU)的前期成本要低得多,并且可以在特定任务上提供更好的性价比。也就是说,GPU 更加灵活,可为许多任务提供卓越的处理能力,因此完整的云计算平台产品需要一定数量的 GPU。
话会议上,首席执行官安迪·贾西 (Andy Jassy) 解释了其定制 Trainium 芯片可能带来的节省。他表示:“从规模上看,我们预计 Trainium 每年将为我们节省数百亿美元的资本支出,并与依赖其他芯片进行推理相比,提供数百个基点的运营利润优势。”
纳斯达克股票代码:AVGO
谷歌云负责人 Thomas Kurian 表示,其定制 TPU 服务器的投资回收期是普通服务器的一半。虽然芯片的能效可能更高,但加速投资回报的大部分可能来自较低的前期资本需求。
因此,我预计 XPU 制造商将成为最大的受益者,因为公司希望控制资本支出。 Broadcom 是 XPU 芯片的市场领导者,但随着 XPU 销量超过 GPU 和其他芯片,Marvell Technology ( MRVL -8.72% ) 等规模较小的竞争对手也可能实现快速增长。虽然 Marvell 的增长速度预计会稍快一些,但博通在领先的人工智能实验室和超大规模企业中处于非常有利的地位,其股票交易价格是远期市盈率的一半。