
截至撰写本文时,英特尔 (INTC +1.44%) 的股价接近 101 美元,2026 年上涨约 175%。该公司股票的价格也是 2025 年 4 月收盘价 18 美元左右的五倍多,这是过去十年来的最低收盘价。
但如果把时间拉近 10 年,情况就没有那么美好了。 2016 年 10 月中旬对英特尔的 10,000 美元投资,连同所有股息再投资,目前价值约为 33,700 美元。同样 10,000 美元的 Vanguard S&P 500 ETF (VOO +0.01%)(追踪 S&P 500 (^GSPC -0.02%) 的指数基金)变成了约 42,900 美元。
因此,即使今年英特尔股价上涨了近两倍,但其股价仍然落后于市场份额。我认为这些原因有助于表明投资者已经为扭亏为盈付出了多少代价。
九年几乎一无所有
2016 年 10 月 12 日,英特尔收盘价略高于 37 美元,2025 年收盘价为 36.90 美元。简而言之,股价在九年多的时间里毫无进展,而股息是股东必须提供的唯一回报。
该股并不总是落后。截至 2019 年底,价值 10,000 美元的股份价值约为 17,500 美元,高于指数基金的 16,100 美元左右。但到 2022 年底,该金额已降至约 8,500 美元,而基金中的相同金额却翻了一番,达到约 20,100 美元。在 2025 年 4 月股价触底时,英特尔的持股价格降至 6,000 美元左右。 2025 年结束时,该基金的价值约为 12,300 美元,而该基金的价值约为 37,300 美元。
因此,英特尔 10 年收益的 90% 左右是在 10 个月内实现的。
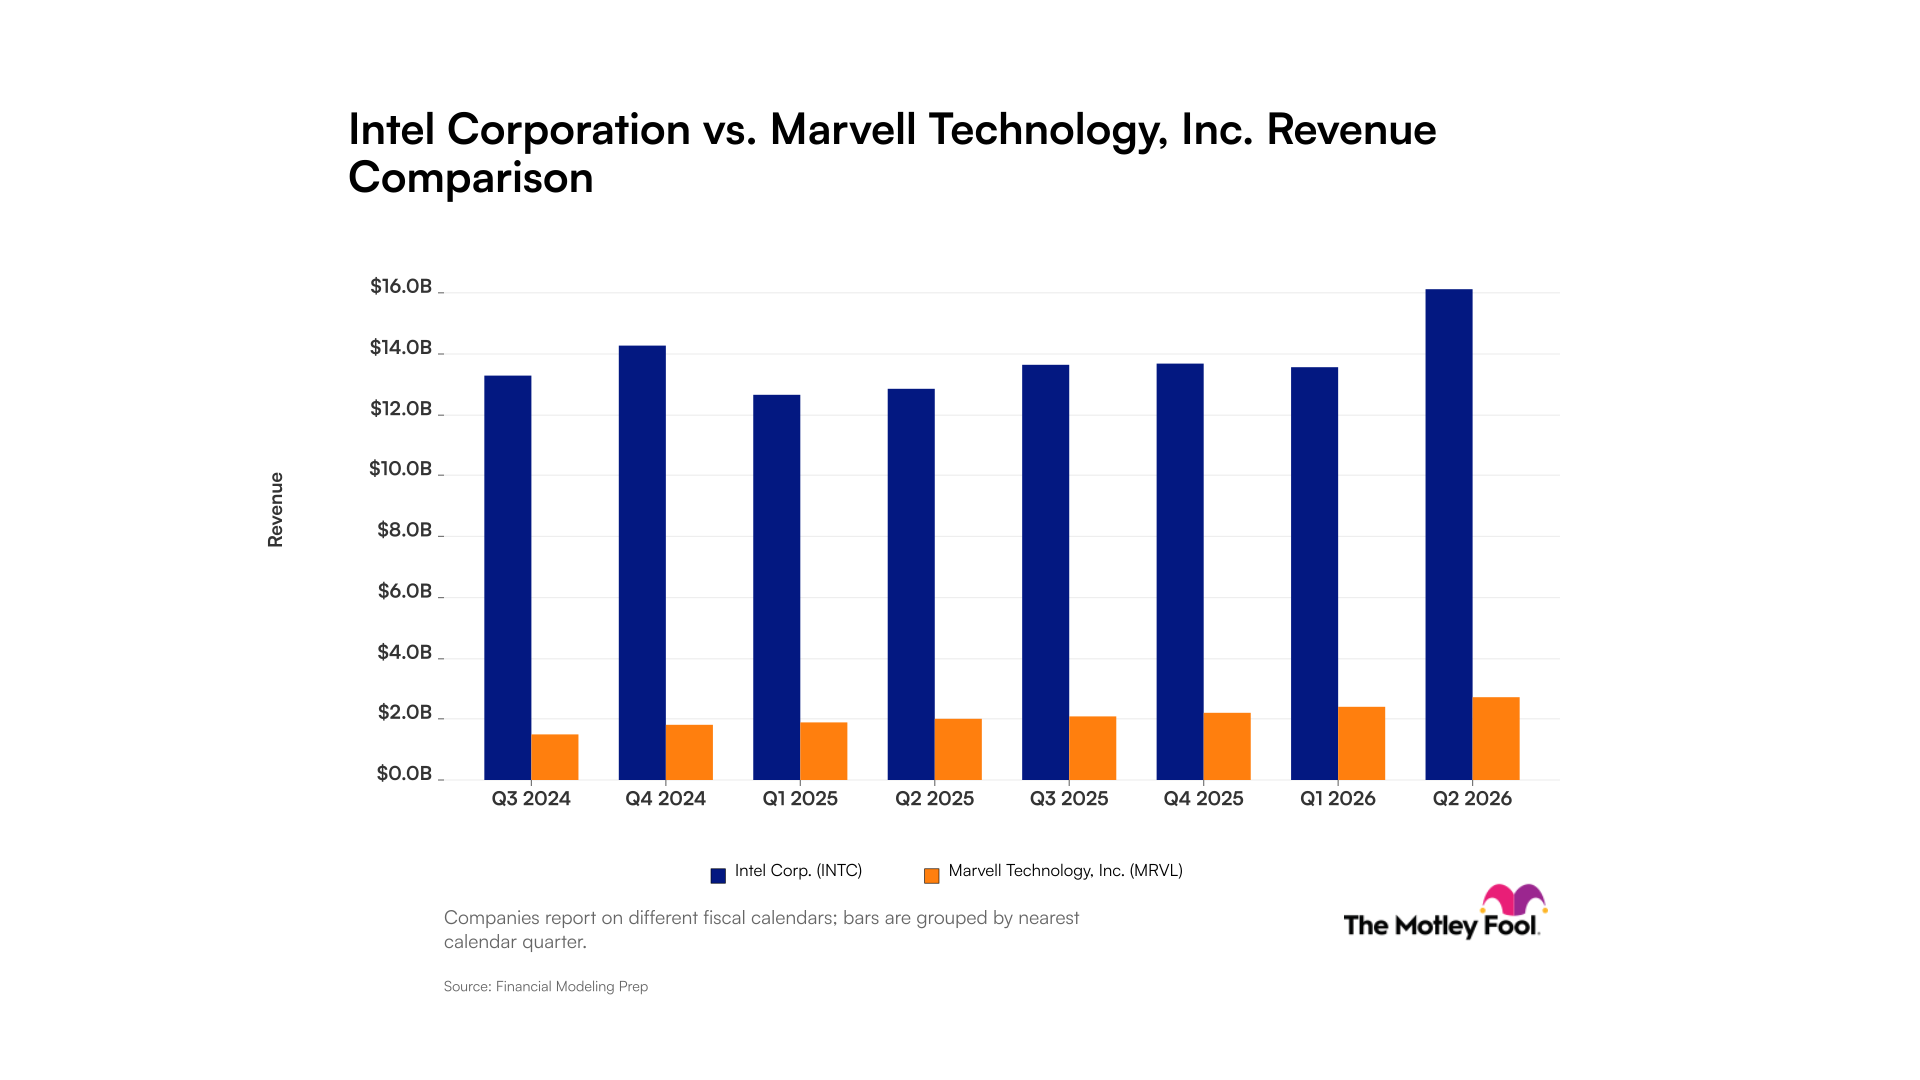
在此期间,业务也出现了倒退。英特尔的收入从 2016 年的 594 亿美元增至 2021 年创纪录的 790 亿美元,然后在 2025 年下滑至 529 亿美元,低于该公司九年前的收入。
股息没了
在这十年的大部分时间里,不断上涨的股息至少提高了股东的回报。英特尔的季度派息在 2022 年达到每股 0.365 美元的峰值。但该公司在 2023 年 2 月将其削减至 0.125 美元,并从 2024 年第四季度开始完全暂停派息。
这些再投资股息仍占目前 33,700 美元中的 6,400 美元左右。如果没有它们,这 10,000 美元将价值约 27,300 美元。
当然,指数基金仍然支付 1%,收益率约为 1%。英特尔不支付任何费用,我怀疑这种情况很快就会改变。
该股票的定价要高得多的利润
是的,生意正在快速改善。英特尔第二季度营收同比增长 25%,达到 161 亿美元,较第一季度的 7% 增速有所加快。非 GAAP(调整后)每股收益为 0.42 美元,而去年同期为亏损 0.10 美元。这一季度与英特尔 2025 年全年盈利 0.42 美元相当,而 2024 年调整后每股亏损为 0.13 美元。
但2016年的英特尔赚得更多。该年调整后每股收益为 2.72 美元。即使像第二季度这样的四个季度也只有 1.68 美元,而管理层 7 月份对第三季度的展望(英特尔于 10 月 29 日报告)为 0.38 美元。
让我惊讶的是,投资者现在为这些收益支付了多少费用。 2016 年 10 月中旬,股价约为 37 美元,其交易价格约为当年调整后收益的 14 倍。如今,买家支付的价格约为 2027 年预期收益的 48 倍。
那么,今年的表现可以说与英特尔今天的盈利无关,而与投资者对它未来几年盈利的预期无关。如果这些利润出现较晚或较低,该股票可能会损失大部分收益。
纳斯达克股票代码:INTC
即使用指数基金来提取 10 年期股权,股价也必须上涨约 27%,达到约 129 美元。他们以前来过那里。 6 月 22 日,英特尔创下了 140.94 美元的创纪录收盘价,当时该股一度领先于该基金,此后该股已下跌 28%。
总体而言,我认为英特尔的转变体现在其数字上。但股价似乎预示着将持续数年取得进一步进展,而英特尔股东也已经看到,当业务陷入困境时,还要等待多久。
由于股价约为 2027 年预期收益的 48 倍,而且不支付股息,我宁愿在这里拥有指数基金。