
@Quality Stock Arts 通过 Canva,@cyber 主板微芯片来自 pedrovenancio72 通过 Canva
Arm Holdings 股票的关键统计数据
现已上线:使用 TIKR 的新估值模型了解您最喜欢的股票可以有多少上涨空间(免费)>>>
发生了什么?
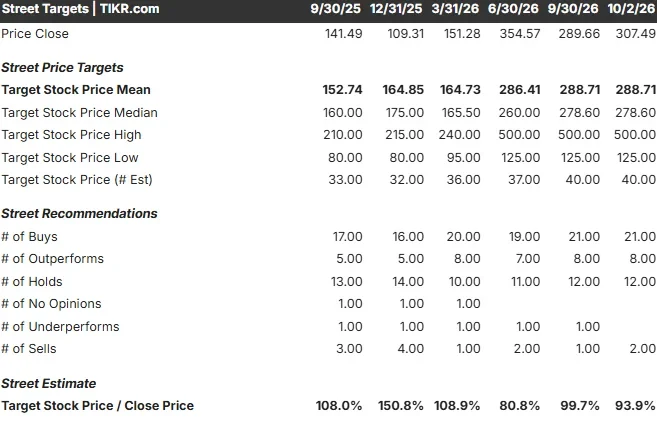
Arm Holdings (ARM) 于 2026 年 10 月 2 日收于 307.49 美元,在芯片和科技股普遍上涨期间上涨 5.18%。这使得该股今年迄今上涨了 181%,高于华尔街约 289 美元的平均目标。它们仍低于 9 月 21 日收盘价 322.90 美元。当天的芯片反弹(与 Meta Platforms (META) Muse AI 代理相关的报道)使 Meta 上涨了 11.4%,Arm 上涨了 17.2%,尽管 Meta 没有透露哪些处理器运行 Muse。
在跑步的后面是一个更安静的轮班。 Arm 于 7 月 29 日公布并在其投资者关系材料中公布的业绩,其中 6 月份季度 12.9 亿美元收入中的 7.15 亿美元来自特许权使用费。然而,新的 AGI CPU 只赚取一小部分特许权使用费。
2031 年预测翻倍,毛利率达到 30 多岁
截至 10 月 4 日,截至 2031 年 3 月结束的 2031 财年的共识收入约为 260 亿美元,高于 2025 年底的约 120 亿美元。同一时期内,涵盖该年度的分析师从 3 名增加到 11 名,因此这两个平均值并不相同。在 7 月 29 日的电话会议上,一位分析师提到 2031 财年 AGI CPU 收入预计将达到 150 亿美元。首席执行官雷内·哈斯 (Rene Haas) 表示,Arm“根本不会改变这些数字”,并补充说,其 3 月份的市场规模观点“可能比较保守”。
这些芯片的每美元销售收入要低得多。 Arm 首席财务官 Jason Child 表示,第一代 AGI CPU 毛利率应该“在 30% 左右,也许在 40% 左右”,“未来几年”预计将达到 50%。华尔街估计显示,Arm 的毛利率从 2026 财年的 98.2% 下降至 2031 财年的 70% 左右。标准化净利润率仍预计将从 38.4% 上升至 44% 左右。换句话说,华尔街指望依靠运营杠杆来吸收大约 28 个百分点的毛利率下降。
查看 Arm Holdings 股票的历史和远期估计(免费!)>>>
Nvidia 的 Agent Watchdog 在 Arm 服务器内核上运行
版税方面出现在不太明显的地方。 9 月 28 日,Nvidia (NVDA) 推出了开放代理安全平台,Arm 是其支持者之一。其 Sentry 看门狗作为参考设计提供,在 BlueField-4 数据处理单元上运行。
BlueField-4 于 2025 年推出,将 BlueField-3 的多达 16 个 Cortex-A78 内核(通常用于智能手机的设计)替换为基于 Arm 服务器级 Neoverse V2 构建的 64 核 Grace CPU。该平台的 OpenShell 软件也可以在英特尔 (INTC) x86 系统上运行,Arm 没有透露每个 DPU 的收入。
Child 在电话会议上指出了这一点:“这是由于所有主要超大规模提供商基于 Arm 的服务器芯片的持续增长以及数据中心网络芯片(特别是 DPU 和 SmartNIC)部署的增加所推动的,其中几乎所有领先产品中都部署了 Arm 技术。” Neoverse 的出货量超过了 15 亿个核心,最新的 5 亿个核心在 9 个月内到达,而前 10 亿个核心则需要 6 年时间。
内存价格上涨将 Child 的 2027 财年特许权使用费增长预期从约 20% 推至“接近高位青少年”,第二季度特许权使用费增长预计为 13%。他预计特许权使用费“明年及以后会恢复到 20% 的范围内”。
NTM 正常市盈率约为 129 倍,而英特尔约为 71 倍,同行中值接近 65 倍,该股需要这两家公司都正常运转。在 43 个评级中,21 个为买入,8 个为跑赢大盘,12 个为持有,2 个为卖出。
了解 Arm Holdings 在 TIKR 中与同行的表现如何(免费!)>>>
TIKR 高级模型分析
查看分析师对 Arm Holdings 股票的增长预测和价格目标(免费!)>>>
中间案例是 TIKR 的中心场景,因此它可以最公平地解读 307.49 美元的买家是否仍能获得付款。其目标是到 2031 年 3 月 31 日达到 1,375 美元左右,在 4.5 年内每年增长约 40%。仅作为背景信息,而不是作为模型的输入,华尔街的共识是收入每年复合增长约 39%,从 2026 财年的 49.2 亿美元增至 2031 财年的约 260 亿美元。
主要风险是供应,Child 称供应到 2027 年“相当紧张”。上行空间将来自 CPU 市场接近一些同行提出的“高达 2000 亿美元”的水平,这是 Arm 自己大约 1000 亿美元预期的两倍。不利的一面是,特许权使用费停滞不前,而硅片对利润的稀释速度快于规模抵消利润的速度。
结论
Arm 的投资者网站将 2026 年 11 月 4 日列为第二财季业绩的暂定日期。特许权使用费增长达到或高于 13% 的指导值将表明,在 AGI CPU 增长的同时,高利润引擎仍保持不变。更大的检查点是 2028 财年,Child 预计芯片将达到收入的 10%,并成为自己的报告线。到那时,利润率较低的业务将在简单的数字中可见。
了解亿万富翁投资者正在购买哪些股票,以便您可以通过 TIKR 追踪聪明资金。
那么 Arm Holdings 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,即可了解 Arm Holdings 的价值。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
在 TIKR 免费上分析 Arm 持仓 →
寻找新机会?