
Nikada 来自 Getty Images 签名和手提包来自 Pexels via Canva
要点
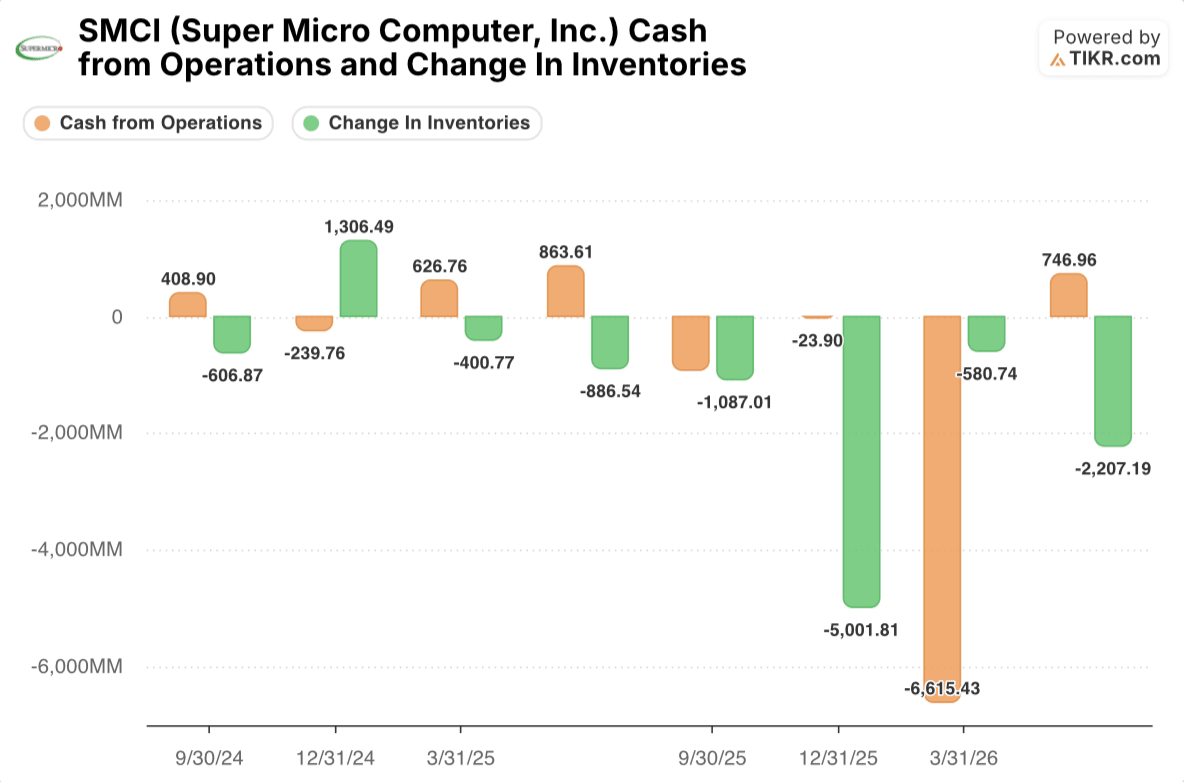
超微的现金终于转正,但库存却创历史新高。在 TIKR 上免费追踪 Super Micro 的运营现金流 →
超微型股票有一个需求故事。其现金故事更加困难
9 月 23 日,超微 (SMCI) 表示已开始发货 Nvidia 的 Vera Rubin NVL72 机架,每个机架将 72 个 Rubin GPU 和 36 个 Vera CPU 装入液冷机柜中。该股盘前上涨 1.9%,至 42.32 美元,9 月 25 日收盘价为 43.26 美元,延续了截至 9 月 22 日该股已经上涨 41.9% 的一年。
根据 Super Micro 的积压订单和指导,需求似乎很强劲。更难的问题是履行这些订单的成本是多少。 Super Micro 在 6 月份季度的新订单超过 600 亿美元,预计 2027 财年收入为 650 亿至 720 亿美元。更难的问题是履行这些订单的成本是多少。对冲基金使 SMCI 与 CoreWeave 和 Nebius 一起跻身数据平台 Hazeltree 8 月份最短名单的前 10 名,路透社指出,投资者正在密切关注人工智能公司如何为其支出提供资金。
2026 财年对这个问题的回答很糟糕。运营活动使用了 68 亿美元现金,而上年则为 16.6 亿美元。奇怪的部分是时机。 2025 年 12 月季度,库存吞噬了 50 亿美元,但运营现金流几乎持平,为负 2390 万美元。一个季度后,资金被烧毁,损失达 66.2 亿美元。
资产负债表解释了这种滞后现象。 12 月份,随着大型 AI GPU 项目通过该系统,并且供应商有效地为建设提供了资金,应付账款从 12.8 亿美元跃升至 137.5 亿美元。到 3 月份,这些账单已到期,应付账款降至 36.9 亿美元。
六月季度看起来有所不同。应付账款再次下降,至 22.5 亿美元,因此 7.47 亿美元的流入不是从供应商借来的。其中来自收款,应收账款减少了 22.8 亿美元,因为应收账款天数从 85 天下降到 59 天。不过,库存持续攀升,吸收了 22.1 亿美元现金,最终达到 129 亿美元。
第四财季现金流入的推动因素是催收款项,而非供应商信贷。免费在 TIKR 上比较 Super Micro 的应收账款、库存和应付账款 →
在其他市场涌入之前查看华尔街升级股票的确切时刻 — 使用 TIKR 免费跟踪分析师评级变化 →
自筹资金承诺现在必须以现金形式体现
6 月季度是超微自 2025 年 6 月以来首次实现正运营现金业绩,其来源很重要:客户支付了余额,而公司向供应商付款。这就是自筹资金的企业所需要的模式。四分之一并不能使其成为一种趋势。
管理层已提出具体要求。在花旗会议上,当被问及 650 亿至 700 亿美元的前景是否可以通过内部融资时,高级副总裁迈克尔·施泰格 (Michael Staiger) 回答说:“是的,65。”他指出了更严格的积压条款,包括企业客户预付一半费用,交货时支付一半费用。首席执行官梁见后补充说,超过 800 亿美元的收入可能需要更多资本,并表示该公司目前没有计划使用其市场股权计划。
六月的加薪购买了空间,但也付出了代价。截至 2026 财年,超微拥有 75 亿美元现金,87 亿美元银行借款和可转换票据,42 亿美元强制可转换优先股将指导性非公认会计原则稀释后股票数量从 6 月份季度的 7.21 亿股增加到 7.61 亿股。
第一季度财报涵盖截至 9 月 30 日的季度,这是第一次真正的考验。管理层预计收入为 145 亿至 155 亿美元,如果交货顺利,足以应付 129 亿美元的库存。正的经营现金流、库存持平或较低且应收账款没有重建,将支持自筹资金的说法。另一次数十亿美元的烧钱,或者任何对市场计划的使用,都表明 6 月份的融资推迟了融资问题,而不是解决了它。
管理层表示,650 亿美元的收入不需要新资本。在 TIKR 免费观看超微的现金流和股数 →