
@Africa 图片来自 Canva,@Quynh Le Manh 来自 Pexels,来自 Canva
要点
Alphabet (GOOGL) 在过去一年中上涨了约 40%,该股 10 月 2 日收于 343.50 美元。因此,当 TIKR 的估值模型显示到 2028 年底总回报率约为 52% 时,我们有理由质疑这个数字是否有些夸张。
该模型的要求低于 52% 的建议。收入增长符合分析师的预期,市盈率从 28 倍左右缩减至 23 倍左右,因此回报来自收益,而不是投资者支付更多费用。值得争论的是法案,这意味着 Alphabet 需要花多少钱才能实现这一目标。
资料来源:TIKR 的指导估值模型,价格为 2026 年 10 月 2 日收盘价。模型输出是四舍五入的。
使用您自己的投入对 Alphabet 22% 的收入增长假设进行压力测试(使用 TIKR 免费)>>>
云正在承担繁重的工作
六月份这个季度的增长故事是无可争辩的。 Alphabet 收入增长 24% 至 1,198 亿美元,连续第 12 个季度实现两位数增长,而 Google Cloud 承担了大部分重任,收入增长 82% 至 248 亿美元,营业收入为 88 亿美元。
Cloud 的积压合同目前已达到 5140 亿美元,这是已经谈到的未来收入的很大一部分。搜索仍然是该业务的核心,增长了 17%,达到 633 亿美元。
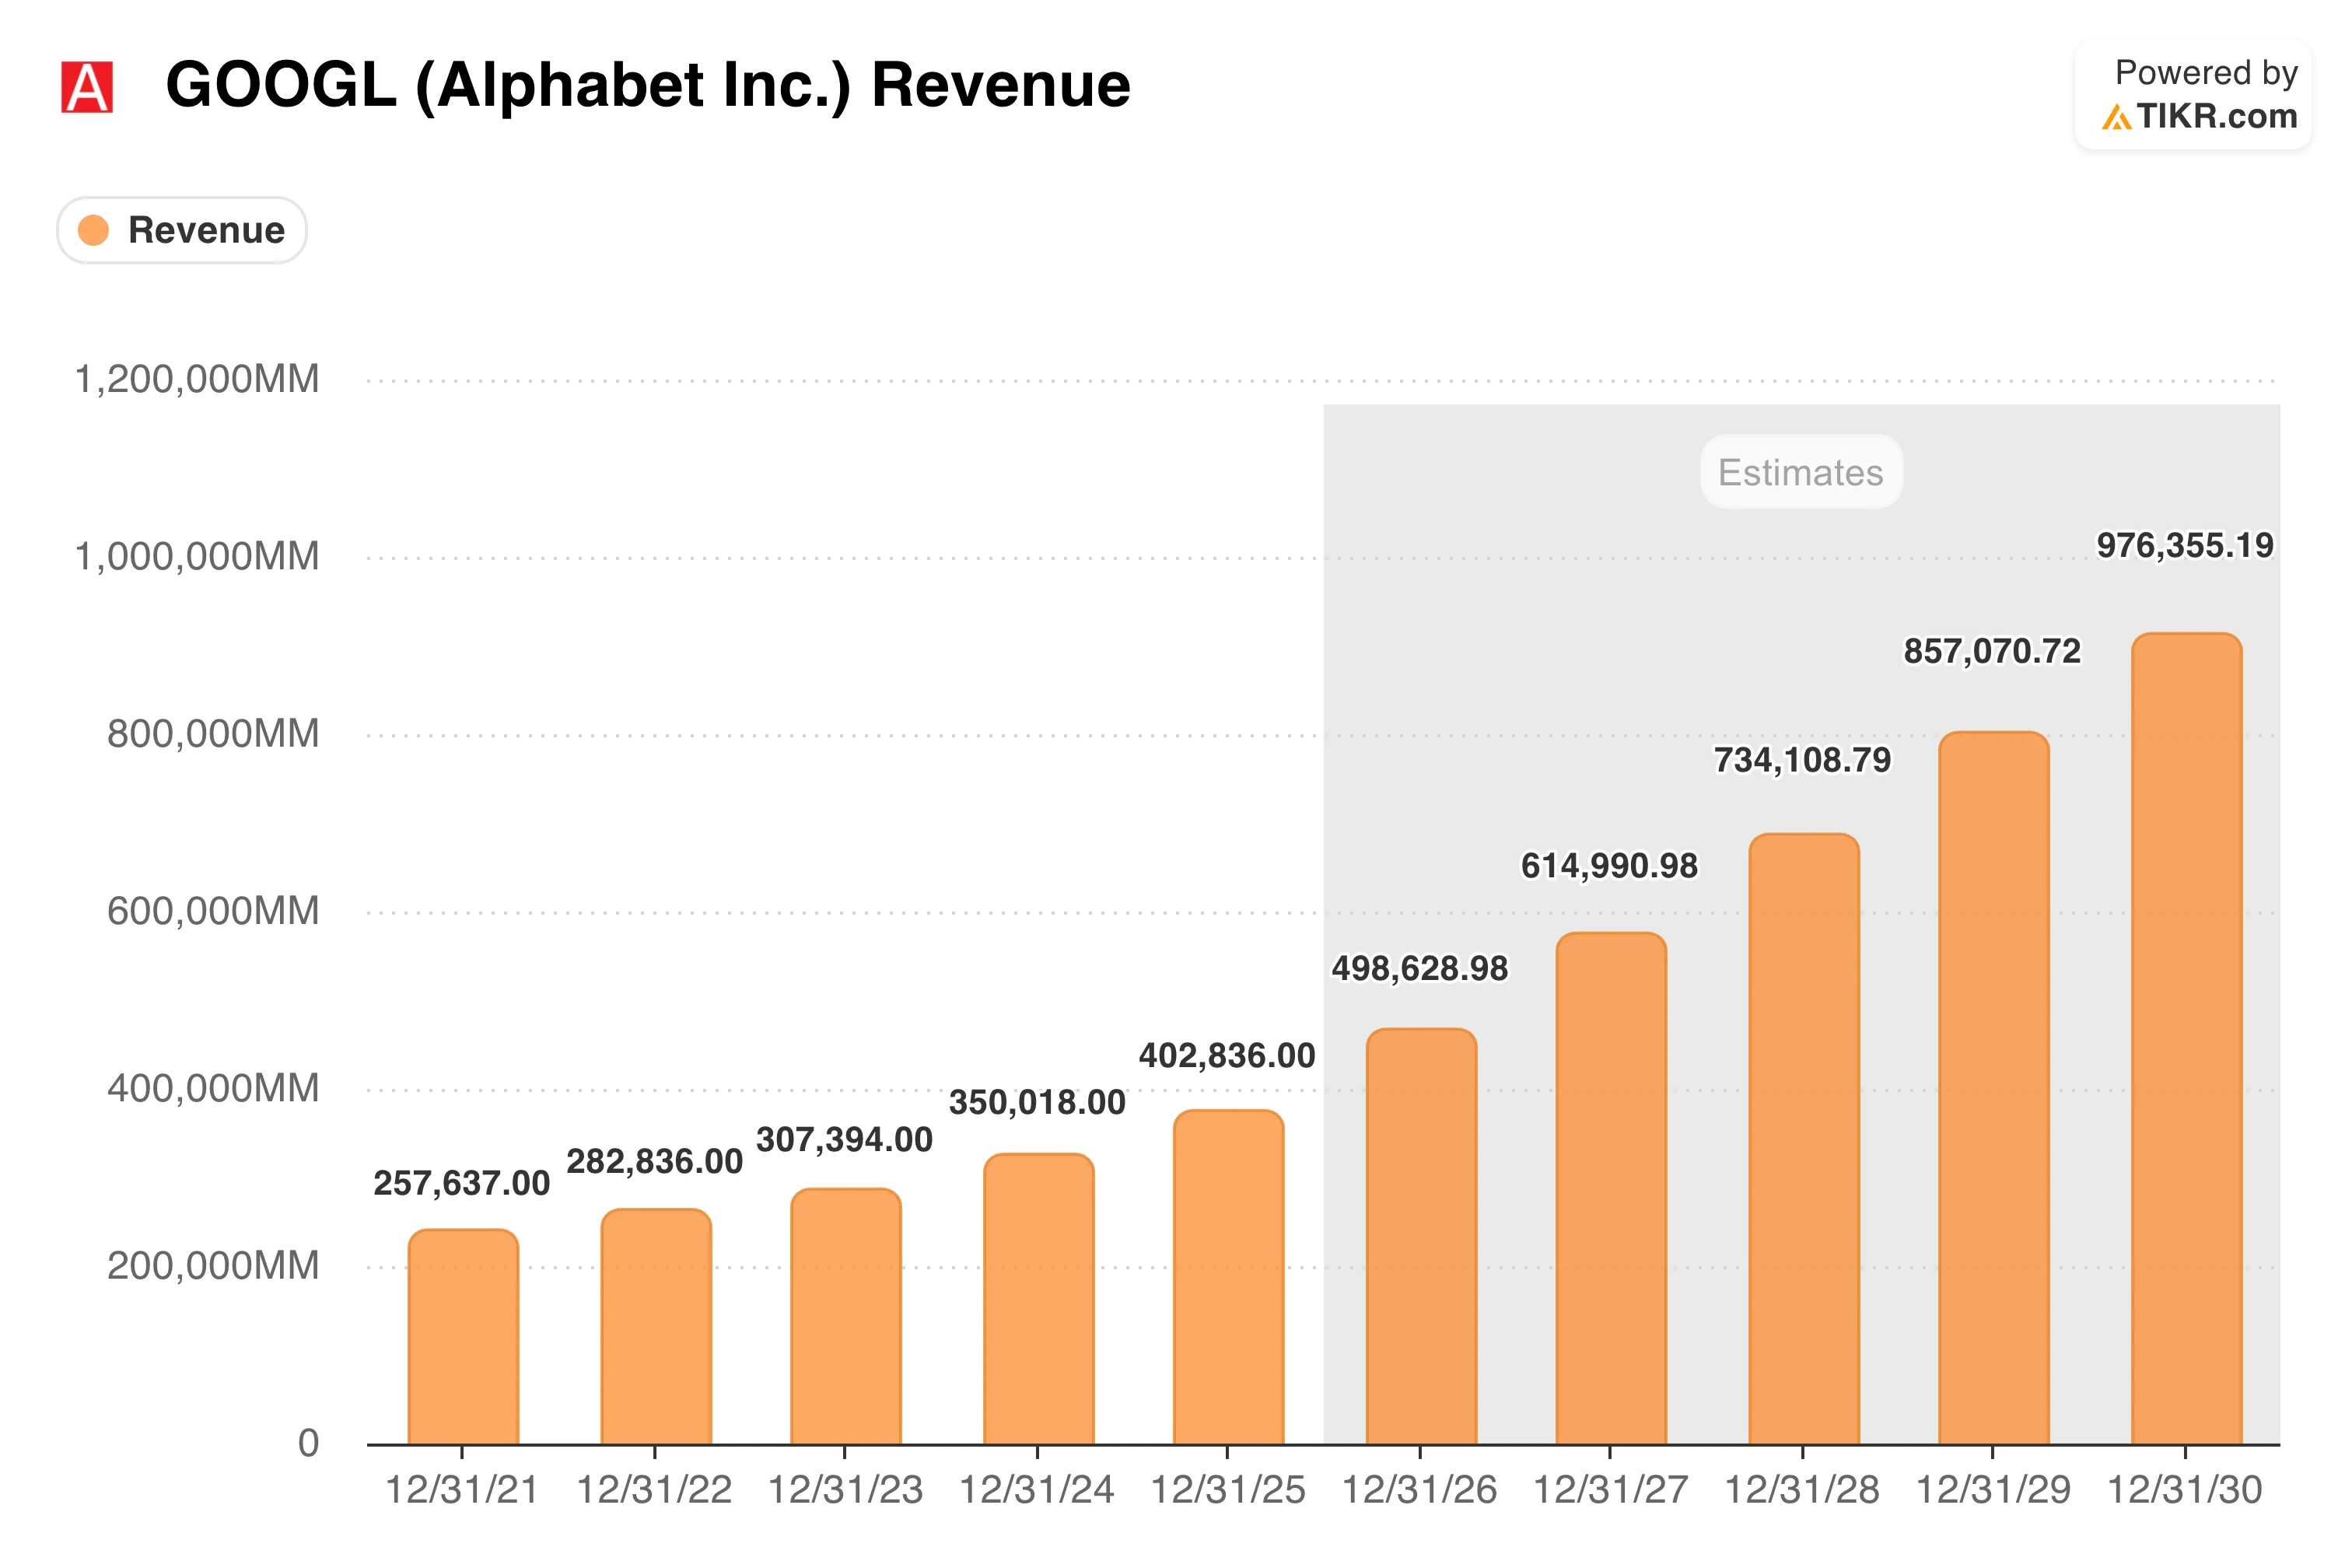
下图显示了分析师预计这种增长将持续到 2030 年。
分析师预计今年的收入约为 5000 亿美元,然后到 2027 年约为 6150 亿美元,到 2028 年约为 7350 亿美元。增长速度一路放缓,从今年的约 24% 降至 2028 年的 19% 左右,该模型到 2028 年的年增长率为 22%,与这些预测相符。简单来说,Alphabet 不需要做得比分析师预期的更好,就能实现这一目标。
微软(MSFT)在云领域也在增长,尽管速度较慢。其 Azure 和其他云服务收入在 6 月份季度增长了 43%,年增长率已超过 1000 亿美元,因此谷歌云的收入增长了 82%,几乎是这一增速的两倍。
价值 2050 亿美元的问题
这样的增长并不便宜。仅在 6 月份这个季度,Alphabet 就花费了 449 亿美元的资本支出,主要用于人工智能基础设施,自由现金流转为负值,为 59 亿美元,尽管在过去 12 个月中仍为正值,为 533 亿美元。
管理层目前预计 2026 年资本支出将达到 1,950 亿至 2,050 亿美元,并在 2027 年大幅增加。Alphabet 还暂停了回购,并通过股票和债务筹集资金,当你询问每股价值时,这一点很重要。
下图显示了现金方面的情况,分析师预计到 2028 年运营现金流将大约翻一番。
2025 年的运营现金流约为 1,650 亿美元,市场普遍认为今年约为 2,150 亿美元,2027 年约为 2,700 亿美元,2028 年约为 3,350 亿美元。这种比较很重要,因为今年的估计仅略高于资本支出指南,这在 2026 年几乎没有留下任何缓冲,而后面的几年则是空间的积累。我会密切关注这个差距。
在 TIKR 免费上分析 GOOGL 股票→
那么52%的说法成立吗?
到 2028 年底,TIKR 的估值模型将达到 520 美元左右,总回报率约为 52%,即每年约 20%。它的收入每年增长约 22%,营业利润率微升至 36% 左右,而市盈率则从 28 倍左右缩减至 23 倍左右。
我喜欢回报来自盈利增长,而不是投资者为每一美元利润支付更多费用,这使得结果不太依赖市场情绪。
下图显示了路径。
华尔街的 430 美元左右的平均目标是 12 个月的数字,从这里计算出来的上涨幅度约为 25%,因此该模型的每年 20% 并不比华尔街的一年期观点更激进。
从牛市的角度来看,云计算业务增长了 82%,积压订单达到 5140 亿美元,而搜索业务仍增长了 17%,而且该股不需要更高的市盈率就能实现这一目标。悲观的情况在于支出。如果今年大约 2000 亿美元的资本支出无法获得足够的回报,或者利润率低于模型的 36%,那么目标背后的收益就会延迟或减少。
对我来说,利润率假设是值得关注的,因为该模型让 Alphabet 在以创纪录的速度支出的同时,每一美元的收入都能赚取更多的收入。
那么 Alphabet 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看 Alphabet 的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费的价值字母表