
Archer Aviation ( ACHR -4.11% ) 和 Joby Aviation ( JOBY -3.54% ) 是美国电动垂直起降 (eVTOL) 市场上最引人注目的参与者。每家公司在商业电动垂直起降领域的未来都取决于扩大生产规模和提高效率,从而提高利润率。
虽然更高的汽车产量和航空服务的采用所带来的规模经济效益最终可能为盈利铺平道路,但未来五年,两家公司在消费市场实现盈利的机会看起来都非常低。事实上,我认为有充分的理由怀疑 Joby 或 Archer 是否会在 2030 年底之前在消费类别实现正毛利率。
动汽车市场中实现盈利所面临的挑战的一个例子,我认为 Lucid ( LCID -5.63% ) 的轨迹具有启发性。 Lucid 是一家豪华电动汽车和 SUV 制造商,而不是 eVTOL 飞机制造商,但其业务提供的数据可能有助于为 Archer 和 Joby 的前景建模。
Lucid 的困境向 Archer 和 Joby 投资者发出警告
Lucid 是电动汽车市场的新贵,尽管其车辆普遍受到高度评价,但一直难以有效扩大规模。
同样,Lucid 的业务与 Joby 和 Archer 之间的比较并不准确,但当谈到依靠规模经济来推动适当的利润扩张所固有的潜在挑战时,它是有启发性的。尽管每个季度生产和交付数千辆汽车,但 Lucid 从未接近实现正毛利率。
Joby 和 Archer 的制作前景如何?
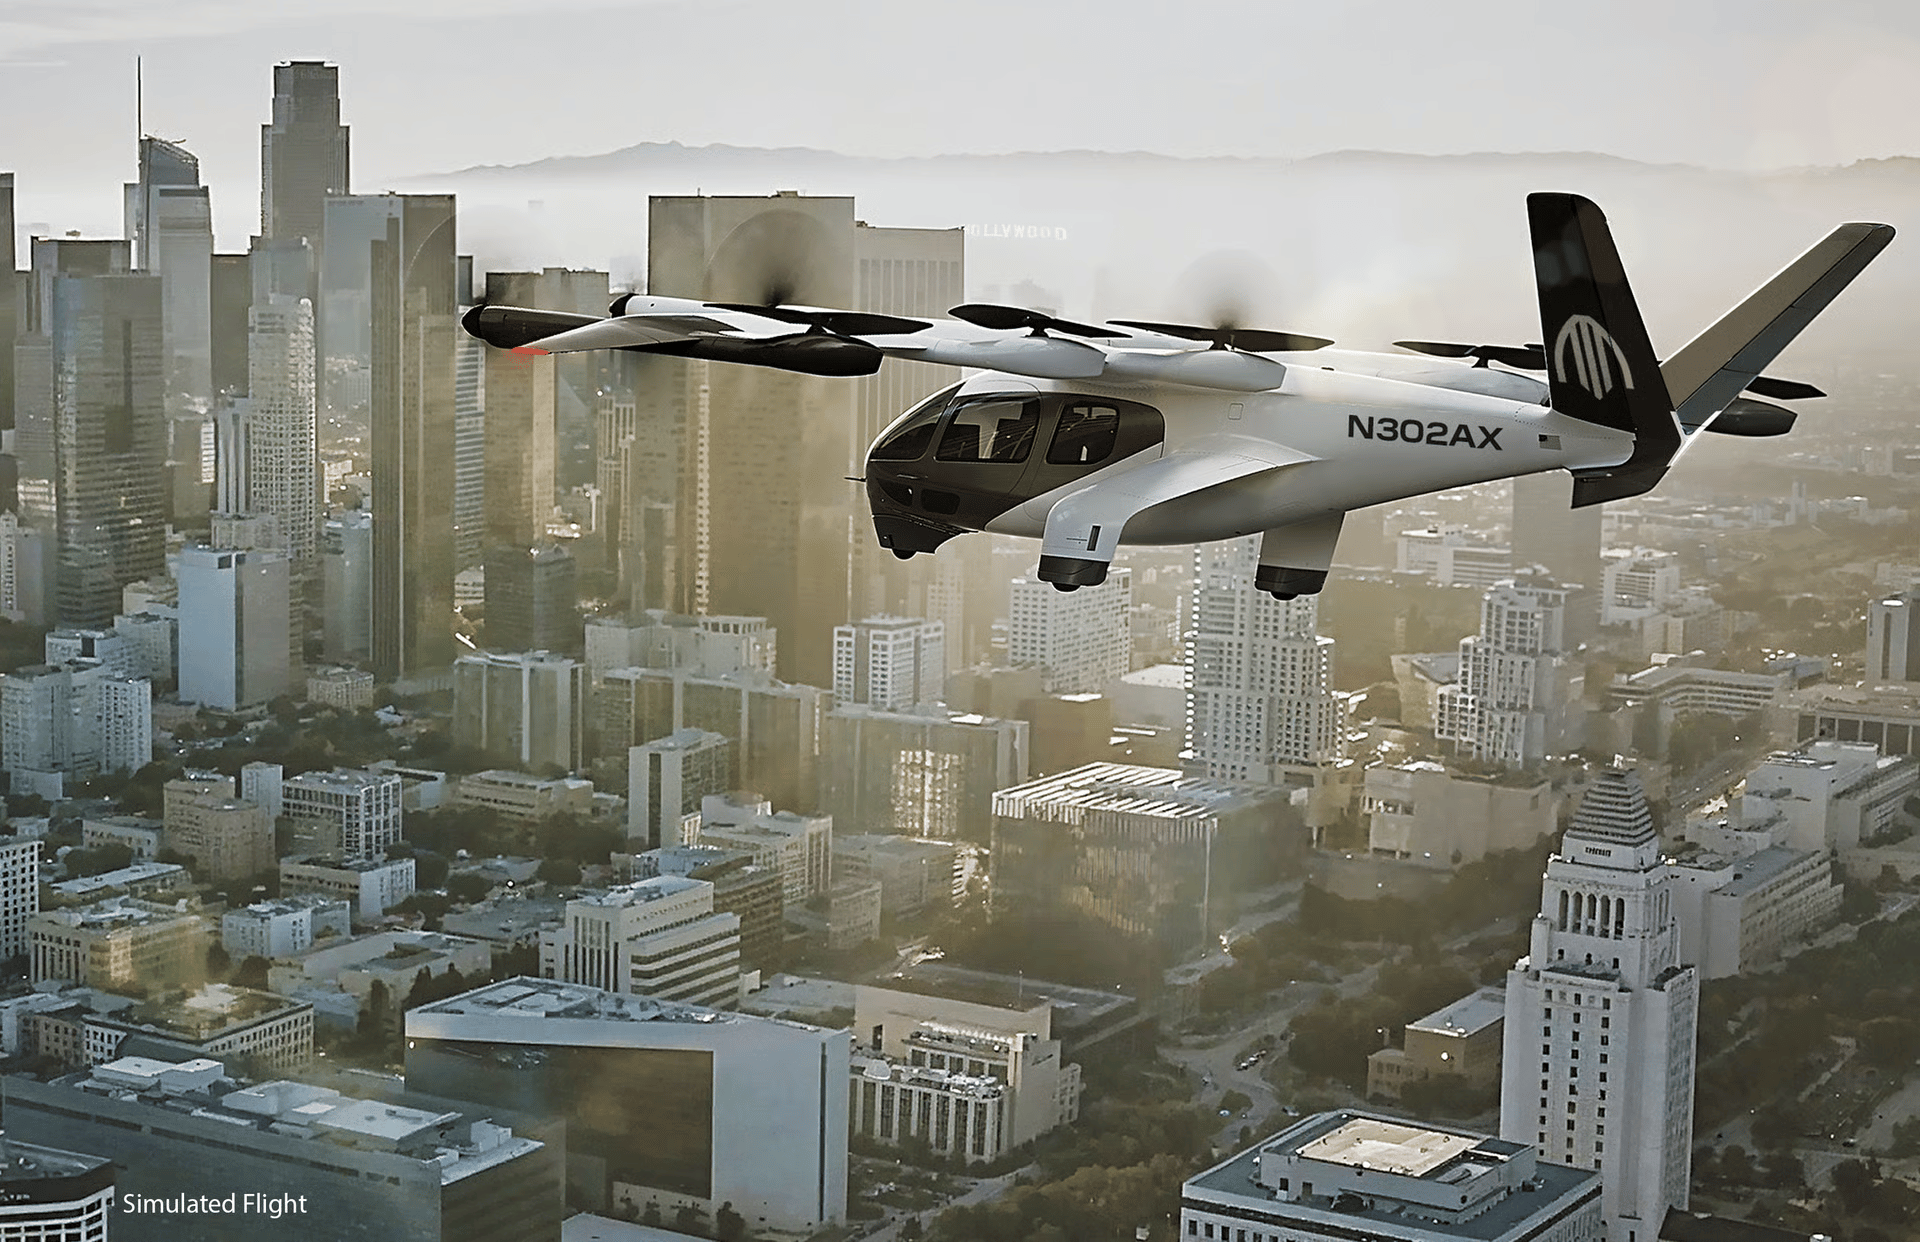
Joby表示,预计到2027年将达到每月4架飞机的产量,长期目标是每年生产500架。与此同时,Archer Aviation 表示,预计到 2030 年每年将生产 650 架飞机,但其最新的详细更新是在 2025 年,并表示只有 3 架飞机处于最终组装阶段。此后,Archer 已停止提供生产更新。
ACHR - 阿彻航空
纽约证券交易所 · 截至 2026 年 10 月 30 日美国东部时间下午 4:00
Joby 和 Archer 目前生产的飞机数量非常少,而且两家公司的旗舰商用 eVTOL 飞机都没有获得联邦航空管理局 (FAA) 的型式认证,因此目前锁定生产规模可能没有什么意义。到 2030 年,每家公司的生产水平都将低于产生可观毛利润(或根本没有毛利润)所需的水平,这是一个重大风险。
Lucid 的挑战可以告诉我们有关 eVTOL 市场扩展的哪些信息
阿彻和乔比看起来准备在单位销售和乘车服务收入方面有不同的组合。与此同时,Lucid 的所有收入基本上都来自一次性汽车销售。
与 Lucid 从单一车辆销售中获得的收入相比,Archer 和 Joby 几乎肯定能够通过一次性销售 eVTOL 飞机或通过基于服务的模式运营该飞机来获得更多的收入。另一方面,他们的任何一款 eVTOL 飞机的生产成本也将远远高于 Lucid 制造车辆的成本。
Archer 和 Joby 在商用 eVTOL 领域的看好本质上取决于他们完成类似于特斯拉在电动汽车市场所做的事情的能力。随着 2012 年 Model S 的推出,特斯拉的毛利率转向正值,并最终在 2020 年首次实现正净利润。
特斯拉能够通过 Model S 实现正毛利率,部分原因在于其使用现有或轻度定制的汽车零部件。相比之下,Archer 和 Joby 都将更加依赖专有零件,这意味着更高的制造成本。特斯拉还受益于将其车辆推出到已经成熟的汽车市场,并成为需求量巨大的类别的先行者。
YCharts 提供的 LCID 净利润 (TTM) 数据
考虑到商业 eVTOL 运营的启动和扩展所面临的挑战和不确定性,Archer 和 Joby 最终的表现可能更像 Lucid,而不是特斯拉。 Lucid 股东遭受了大规模股票稀释的打击,因为该公司在巨额运营亏损的情况下出售新股以筹集资金。
即使 Archer 和 Joby 的投资者最终都获得了美国联邦航空局 (FAA) 的许可,类似的情况也可能会发生。值得注意的是,两家公司最近都通过收购进军国防领域。这些多元化举措看起来是明智之举,但这些转变也可能凸显出目前盈利的商业 eVTOL 扩展前景是多么不稳定。