
来自 Pexels 的 SpaceX 通过 Canva 和来自 Canva 的 Noppol Mahawanjam
要点
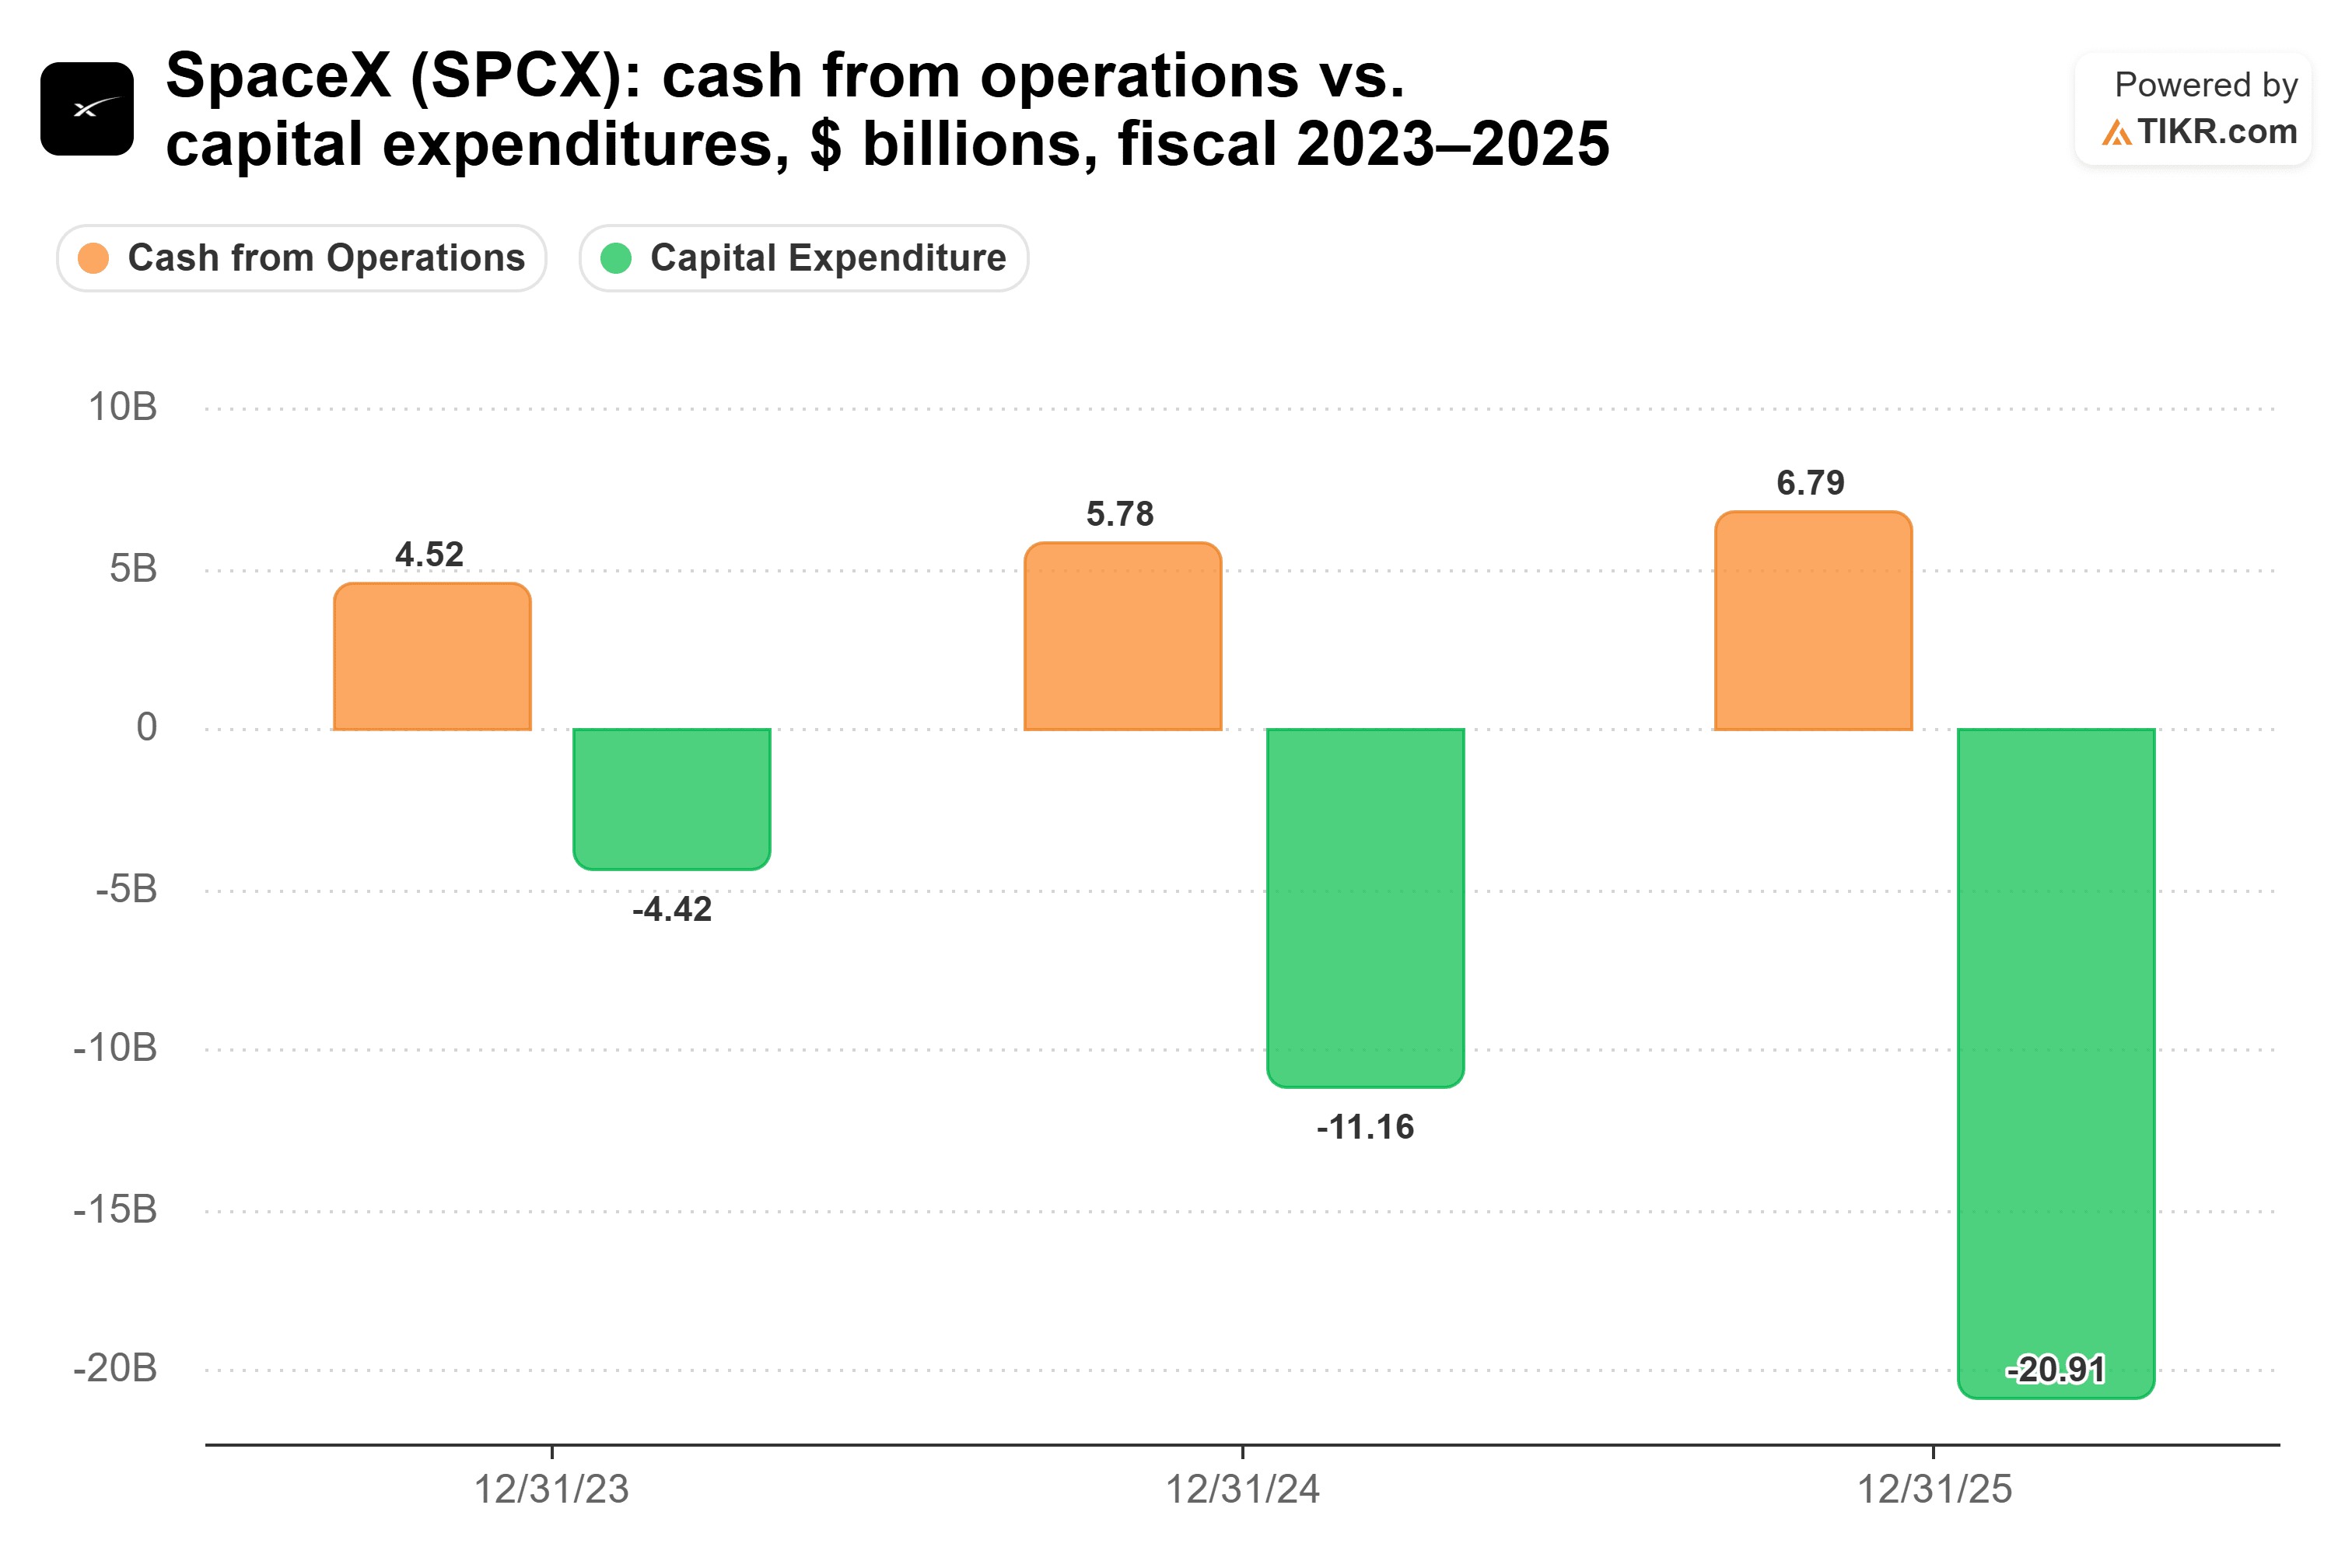
目前,对 SpaceX (SPCX) 最重要的投票来自其债券持有人。
彭博科技主持人 Ed Ludlow 报道 SpaceX 正在就借债 400 亿美元从 Nvidia (NVDA) 购买芯片进行早期谈判后,该股本周下跌。其中,100 亿美元将是贷款,300 亿美元将是投资级信贷。
在此消息传出之前,信贷市场已经对 SpaceX 进行了下调。在周四的 Prof G Markets 播客节目中,联合主持人埃德·埃尔森 (Ed Elson) 指出,周三 SpaceX 的信用违约掉期从 6 月份的 110 个基点升至 194 个基点。用他的话说,“为 SpaceX 债务违约提供保险的成本突然变得非常昂贵。”
他的嘉宾、英国《金融时报》Lex 专栏的负责人 John Foley 补充道,50 年期债券的交易价格“大约是 1 美元 85 美分”。他将五年期债券定为接近 95。他的解读是:
“目前,市场并未发出求救信号,但表明这家公司的风险正在变得越来越大。”
跟随现金
这种担忧在现金流量表上很容易看出。 2023 财年,SpaceX 的运营现金为 45.2 亿美元,刚刚覆盖其 44.2 亿美元的资本支出。到 2025 财年,资本支出已达到 209 亿美元,而运营支出为 67.9 亿美元。这留下了约 141 亿美元的缺口。
而且差距越来越大。埃尔森指出,SpaceX“上个季度在资本支出上花费了超过 180 亿美元,全部投入了这些数据中心。”在一个季度内,这相当于 SpaceX 2025 财年全年支出的 86%。
借款可以弥补差额。总债务从 2024 财年末的 154 亿美元增至一年后的 245 亿美元。
该数字不包括 SpaceX 在 IPO 后筹集的债务。它还遗漏了据报道目前正在排队的 400 亿美元,该金额本身就超过 2025 财年总额的 1.6 倍。
弗利还提到了评级。 SpaceX 拥有投资级评级,如果失去该评级,“收益率将大幅上涨,风险也会变得更大。”
事情是这样的:回报数学
公牛案取决于一句话。在 SpaceX 第二季度财报电话会议上,首席财务官布雷特·约翰森 (Bret Johnsen) 表示:“当前的经济状况已经转化为我们新的计算资本部署不到一年的回报。”
如果这种情况成立,那么债务就很容易承担。 SpaceX 将计算能力出租给 Anthropic 等人工智能实验室,并且在 IPO 前几天与 Alphabet (GOOGL) 签署的协议每月带来高达 9.2 亿美元的收入。一个客户每年的收入高达约 110 亿美元。约翰森还表示,SpaceX 已签订了另外 67 亿美元的云收入合同,该收入将于 10 月份开始增加。
尽管如此,门槛还是很高。如果一年收回成本,上一季度 180 亿美元的资本支出将在一年内带来约 180 亿美元的现金。这是 SpaceX 2025 财年全年运营收入 67.9 亿美元的 2.5 倍多。
高盛认为 SpaceX 可以清除这一点。周二,该公司将目标价从 220 美元上调至 230 美元,并维持买入评级。 Foley 指出,到 2028 年底,收入预计将翻两番,并表示“如果这种情况发生,那么这些债务数字开始看起来不那么可怕了。”
马斯克并没有放慢脚步去寻找答案。 The Information 报道称,SpaceX 正在改变其数据中心的建设方式,“可能会减慢其新设施的建设速度”。周三,马斯克回答说:“错误,我们正在迅速加速。”
这对于构建来说是个好消息。这也意味着更多的资本支出,而今年到目前为止,更多的资本支出意味着更多的借贷。
那么 SpaceX 的风险真的越来越大了吗?
是的,债券市场为此收取更高费用是正确的。合同是真实的,回收期很可能得到证明。不过,目前这只是一项索赔,债务正在弥补 140 亿美元的现金缺口。股东在债券持有人之后获得报酬。当债券持有人开始要求更多时,该股也应该更加谨慎。
当然,本月开始增加的 67 亿美元云合同应该会在未来几个季度开始从运营中体现为现金。如果他们这样做,这些债券可能会迅速恢复。
那么 SpaceX 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看 SpaceX 的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费价值 SpaceX