
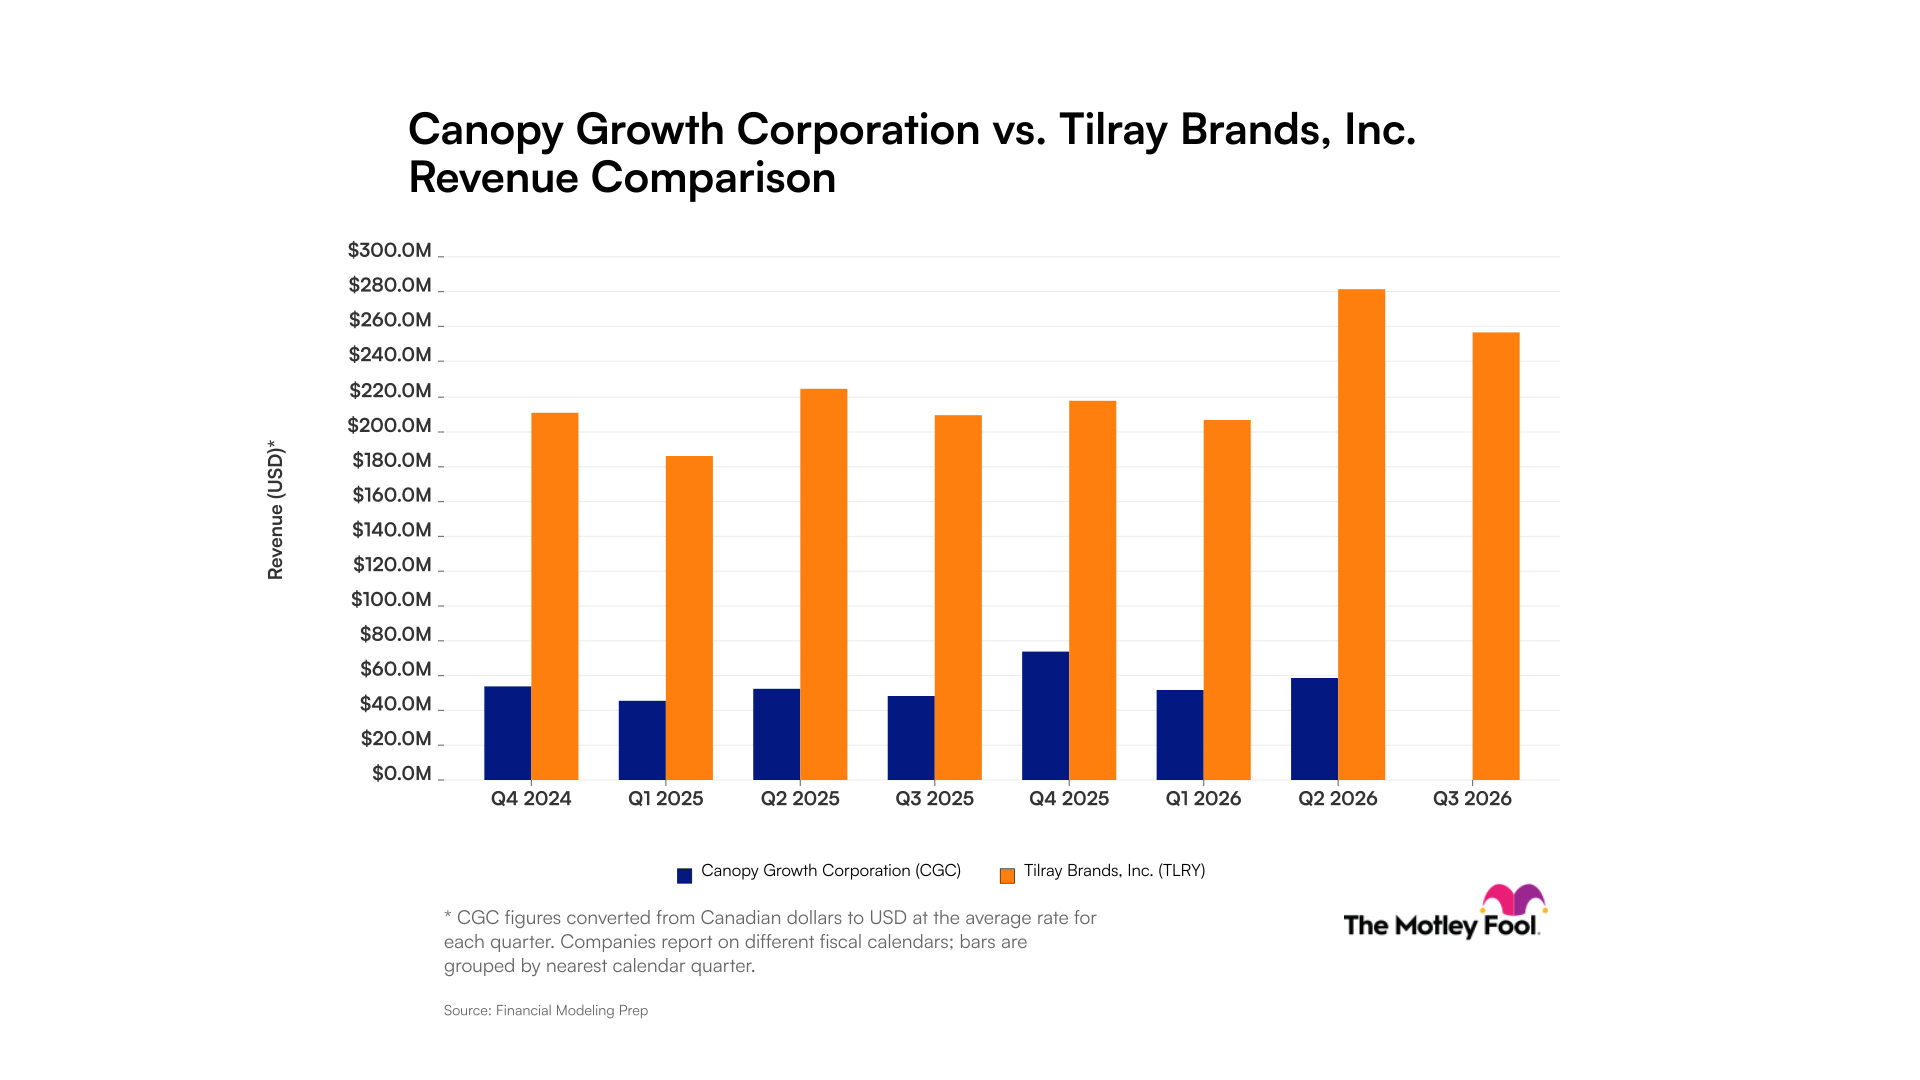
Tilray Brands ( TLRY -4.17% ) 公布 2027 财年第一季度营收创纪录,达到 2.571 亿美元,比上年同期的 2.095 亿美元增长 23%。第一季度毛利润也达到 7750 万美元,增长 35%,创下历史新高,毛利率从 27% 提高到 30%。
对于一家多年来一直在大麻以外扩张的公司来说,这些数字令人鼓舞。但有一个问题。尽管报告总收入创纪录,但 Tilray 的大麻业务仍举步维艰。大麻净收入同比下降 13%,从 6450 万美元降至 5610 万美元。
加拿大大麻市场仍然是一个问题
大部分疲软来自加拿大。成人用大麻收入下降 16% 至 5360 万美元,医用大麻收入下降 23% 至 470 万美元。大麻批发收入也大幅下降,从 420 万美元降至不到 70 万美元。
国际大麻销售额有所缓解,增长 21% 至 1,620 万美元。然而,这种增长不足以抵消加拿大销售额的下降。扣除 1910 万美元的大麻消费税后,Tilray 报告大麻净收入总额为 5610 万美元。
饮料正在推动 Tilray 的增长
Tilray 的饮料业务季度收入为 1.015 亿美元,比去年同期的 5570 万美元增长 82%。这一增长很大程度上反映了对 BrewDog 的收购,该收购扩大了 Tilray 的饮料业务。饮料毛利率也从 38% 提高至 41%。
饮料目前约占 Tilray 总收入的 39%。大麻仅占 22%,低于一年前的 31%。因此,很明显,Tilray 正在日益成为一家多元化的饮料、药品分销和大麻公司,而不是主要依赖大麻销售的企业。药品分销收入增长 14%,达到 8,430 万美元,而健康收入保持相对不变,为 1,530 万美元。
创纪录的收入尚未转化为盈利能力
尽管收入和毛利润较高,但 Tilray 报告季度净亏损约为 4000 万美元。调整后 EBITDA 从 1020 万美元下降至 920 万美元。自由现金流为负 2,740 万美元,而上年同期为负 1,060 万美元。
TLRY - Tilray 品牌
纳斯达克 · 截至 2026 年 10 月 30 日美国东部时间下午 4:00
也就是说,资产负债表确实有所改善。 Tilray 在本季度结束时拥有约 2.21 亿美元的现金、限制性现金和有价证券,并在本财年中减少了 4200 万美元的未偿债务。管理层还重申其 2027 财年调整后 EBITDA 指引为 6800 万至 7500 万美元。
Tilray 股票值得购买吗?
Tilray 的多元化战略正在带来可观的收入增长,特别是在饮料和药品分销领域。较高的毛利率也表明该公司在改善其产品组合方面取得了进展。但大麻销售额仍在下降,调整后的 EBITDA 下滑,自由现金流仍然为负。
如果您期望 Tilray 能够利用不断扩大的全球大麻市场,那么国际大麻的增长会带来一些鼓励。然而,该公司的最新业绩显示,目前其最强劲的增长来自大麻行业以外的业务。因此,在 Tilray 展现出持续的盈利能力并稳定其核心大麻业务之前,仅创纪录的收入不足以建立令人信服的看涨理由。