
博通 ( AVGO +3.35% ) 和美光科技 ( MU -2.05% ) 是人工智能 (AI) 半导体生态系统中最重要的参与者,因为这两家公司都见证了对其处理数据中心人工智能工作负载的产品的巨大需求。
Broadcom 设计定制 AI 处理器和网络组件,供大型超大规模企业、企业和 AI 实验室使用,以降低 AI 数据中心的运营成本。与此同时,美光制造计算和存储内存,有助于在人工智能芯片集群中存储和快速传输大型数据集,并将数据快速传输到人工智能加速器,包括博通的定制芯片。
我们将在本文中仔细研究两只半导体股票的前景,并确定哪一只可能成为未来三年的更大赢家。
美光科技的惊人增长不会很快停止
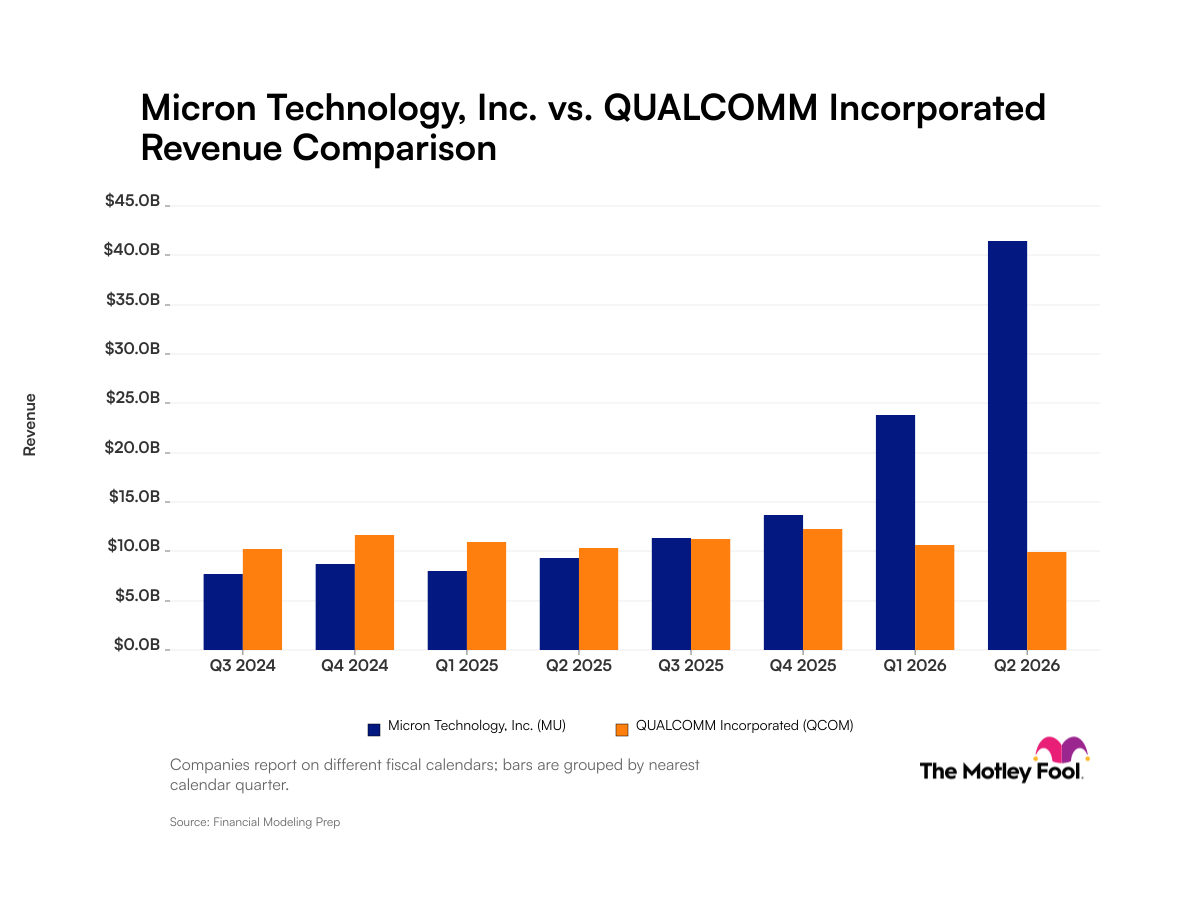
美光于 9 月 30 日发布了 2026 财年第四季度业绩(截至 9 月 3 日的三个月)。该公司营收同比增长 379% 至 542.3 亿美元,调整后收益增长 11 倍至每股 33.42 美元。华尔街将以每股收益 (EPS) 31.61 美元、营收 510.7 亿美元和解。
纳斯达克股票代码:MU
然而,人工智能推动的内存需求以及随之而来的供应短缺帮助美光打破了共识预期。上季度该公司营业收入从去年同期的35%增至82.3%。此外,美光管理层预计 2027 财年将“甚至更好”,“2027 财年和 2028 财年的内存和存储供应需求状况将比 2026 年更加紧张”。
毫不奇怪,美光当前季度的指导远高于华尔街的预期。该公司预计本季度收入为 615 亿美元,比上年增长 4.5 倍。此外,38.15 美元的每股收益指引意味着比去年同期增长了近 8 倍。
分析师预计调整后每股收益为 35.40 美元,营收为 570 亿美元。显然,美光管理层在最近一次财报电话会议上谈到的有利的内存市场状况将确保其持续强劲增长。这也解释了为什么分析师大幅提高了对美光未来三年的利润增长预期。
数据来自YCharts
值得注意的是,分析师预计美光 2029 财年的盈利将下降。然而,在内存需求强劲和供应紧张的情况下,情况可能并非如此。因此,随着时间的推移,分析师上调 2029 财年每股收益预期,为美光科技股价在 2026 年飙升 284% 后未来三年内进一步上涨铺平道路,这并不奇怪。
博通的人工智能业务有望以惊人的速度增长
尽管博通股票今年表现不佳,市场表现平淡,但投资者不应低估该公司快速增长的人工智能半导体业务,这可能会改变其命运。该芯片设计商已经建立了坚实的客户群,包括 Alphabet 旗下的 Google、OpenAI、Anthropic、Meta Platforms 等。
纳斯达克股票代码:AVGO
这些客户一直在加大博通人工智能芯片的部署力度。这解释了为什么该公司 2026 财年(截至下月初)的人工智能收入有望比去年增长 186%,达到 580 亿美元。展望未来,博通预计人工智能收入将在 2027 财年增至 1150 亿美元,在 2028 财年增至 2300 亿美元。
人工智能收入的惊人增长将大幅提升博通的利润,该公司预计 2028 财年的每股收益将超过 30 美元。这一预测表明博通的盈利在未来几年将大幅增长。
据 Globe Market Research 称,预计到 2035 年定制人工智能处理器市场的年增长率将达到 24%,因此博通很有可能在 2028 财年之后维持强劲的盈利增长。因此,博通似乎有能力在未来三年保持强劲的利润增长。
判决结果
这两只人工智能股票都有望在未来三年内实现令人印象深刻的盈利增长。然而,如果您现在只能购买这两只股票中的一只,那么美光可能就是您的最佳选择。这是因为美光科技的估值比博通便宜得多。
此外,美光的增长率高于博通。
当然,鉴于博通在定制人工智能处理器市场的强势地位,它也可能被证明是一项可靠的长期投资。然而,对于寻求价值与增长相结合的投资者来说,美光似乎是更好的选择,特别是考虑到在其低廉的估值和良好的增长前景的推动下,到本世纪末,它有可能成为一项多重投资。