
到目前为止,每个人和他们的母亲都知道计算机芯片是人工智能 (AI) 繁荣的关键。没有芯片,没有高级人工智能的训练,也没有在全球数十亿台计算机上运行它们。这使得英特尔起死回生,并使英伟达成为全球市值最高的公司。
计算机芯片领域有很多未被关注的宝石,其中许多并不为公众所熟知。一是整个先进计算机芯片制造的中坚力量,为人工智能训练提供动力。该公司的名称是台积电(TSM +2.96%),简称台积电。
这就是为什么这只市值 2.4 万亿美元的股票是人工智能革命的终极选择。
纽约证券交易所:TSM
Nvidia 的供应商和芯片制造领域的主导领导者
签订芯片制造合同。 Nvidia 不生产自己的芯片;相反,它将其设计发送给台积电,这是世界上唯一一家能够大规模生产这些设计的公司。甚至英特尔也被迫将部分先进芯片制造业务外包给台积电。
超大规模企业使用台积电代工制造用于人工智能云计算的自己的计算机芯片。苹果电脑的大部分芯片都是由台积电生产的。
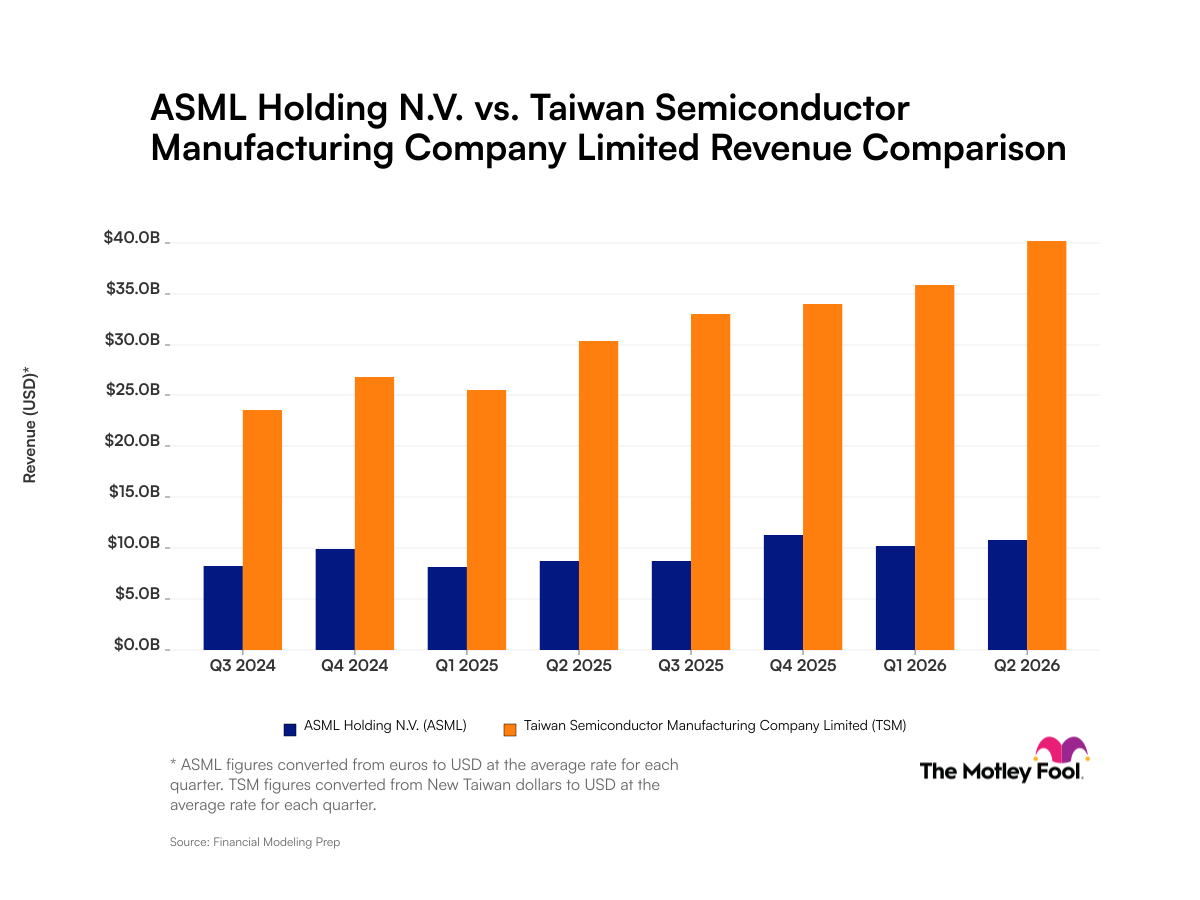
这使得台积电不仅成为人工智能革命不可或缺的一部分,而且也成为智能手机和通用云计算增长的重要组成部分。过去 12 个月的收入为 1,430 亿美元,上季度同比增长 34%。该公司看到高性能计算 (HPC) 领域的需求不断增长,该领域环比增长 20%,目前占整体业务的 66%。
出色的经济和地理多元化
台积电的亮点在于其盈利能力。与大多数制造商不同,台积电拥有巨大的定价能力,因为它是唯一一家能够为英伟达和苹果等公司生产这些芯片的公司。
上季度运营利润率为 60%,几乎高于全球所有软件公司。将其应用到其往绩收入中,总利润将为 860 亿美元。
一些投资者担心台积电与台湾有联系,考虑到中国有关入侵台湾的言论,这种做法存在风险。该公司正在迅速将其制造业务多元化至美国和其他国家,并计划仅在美国工厂投资 2650 亿美元。大部分建设已经完成。
YCharts 提供的 TSM 市盈率数据
台积电股票值得买入吗?
台积电由人工智能驱动的收入和利润的激增在未来几年可能无法复制。如果 OpenAI、Anthropic 等公司停止在人工智能培训和使用上投入大量资金,这可能会导致收入增长放缓。
台积电的往绩市盈率为 33 倍,与其往绩增长率相比,台积电的股票看起来并不算太贵。如果未来几年对人工智能计算机芯片的需求持续增长,该股的股价可能会上涨。
如果人工智能的繁荣最终放缓或崩溃,投资者需要保持谨慎。这不仅会损害台积电的收入,而且可能会损害其高于正常水平的利润率。例如,如果台积电的年收入增加到2000亿美元,并且保持60%的利润率,那么盈利就是1200亿美元,很可能会导致股价上涨。
然而,如果收入在经济放缓中降至 1250 亿美元,且利润率降至 45% 或更低,则盈利将降至 560 亿美元,这是一个巨大的差异,并可能导致股价下跌。