
@Brett Jordan,来自 Pexels,来自 Canva,@Karola G,来自 Pexels,来自 Canva
MSTF 股票的关键统计数据
使用 TIKR 的新估值模型(免费)将 Microsoft Azure 的增长与分析师的 5 年预测进行对比 >>>
副驾驶学习编码,华尔街注意到了
微软 (MSFT) 股价本周上涨约 2.9%,其中大部分涨幅是在周五发生的。在该公司推出重新设计的 Copilot 后,股价上涨 3.7%,收于 516 美元附近。此次反弹使该股较 52 周低点 349 美元上涨约 48%。投资者的基调从人工智能支出担忧转向人工智能货币化。
新的副驾驶由三个部分组成。 Home combines chat, delegated tasks, and Word, Excel, and PowerPoint in one place. Code lets users build apps and dashboards by describing them in plain English. Autopilot acts as a persistent digital teammate that keeps working on multi-day tasks.
商业模式比功能更重要。计算量最大的工具会在基本订阅的基础上消耗 Copilot 积分。这推动微软转向按席位加消费模式,因此收入随着使用量的增加而增长。截至第四季度,Microsoft 365 Copilot 已拥有超过 3000 万付费席位。
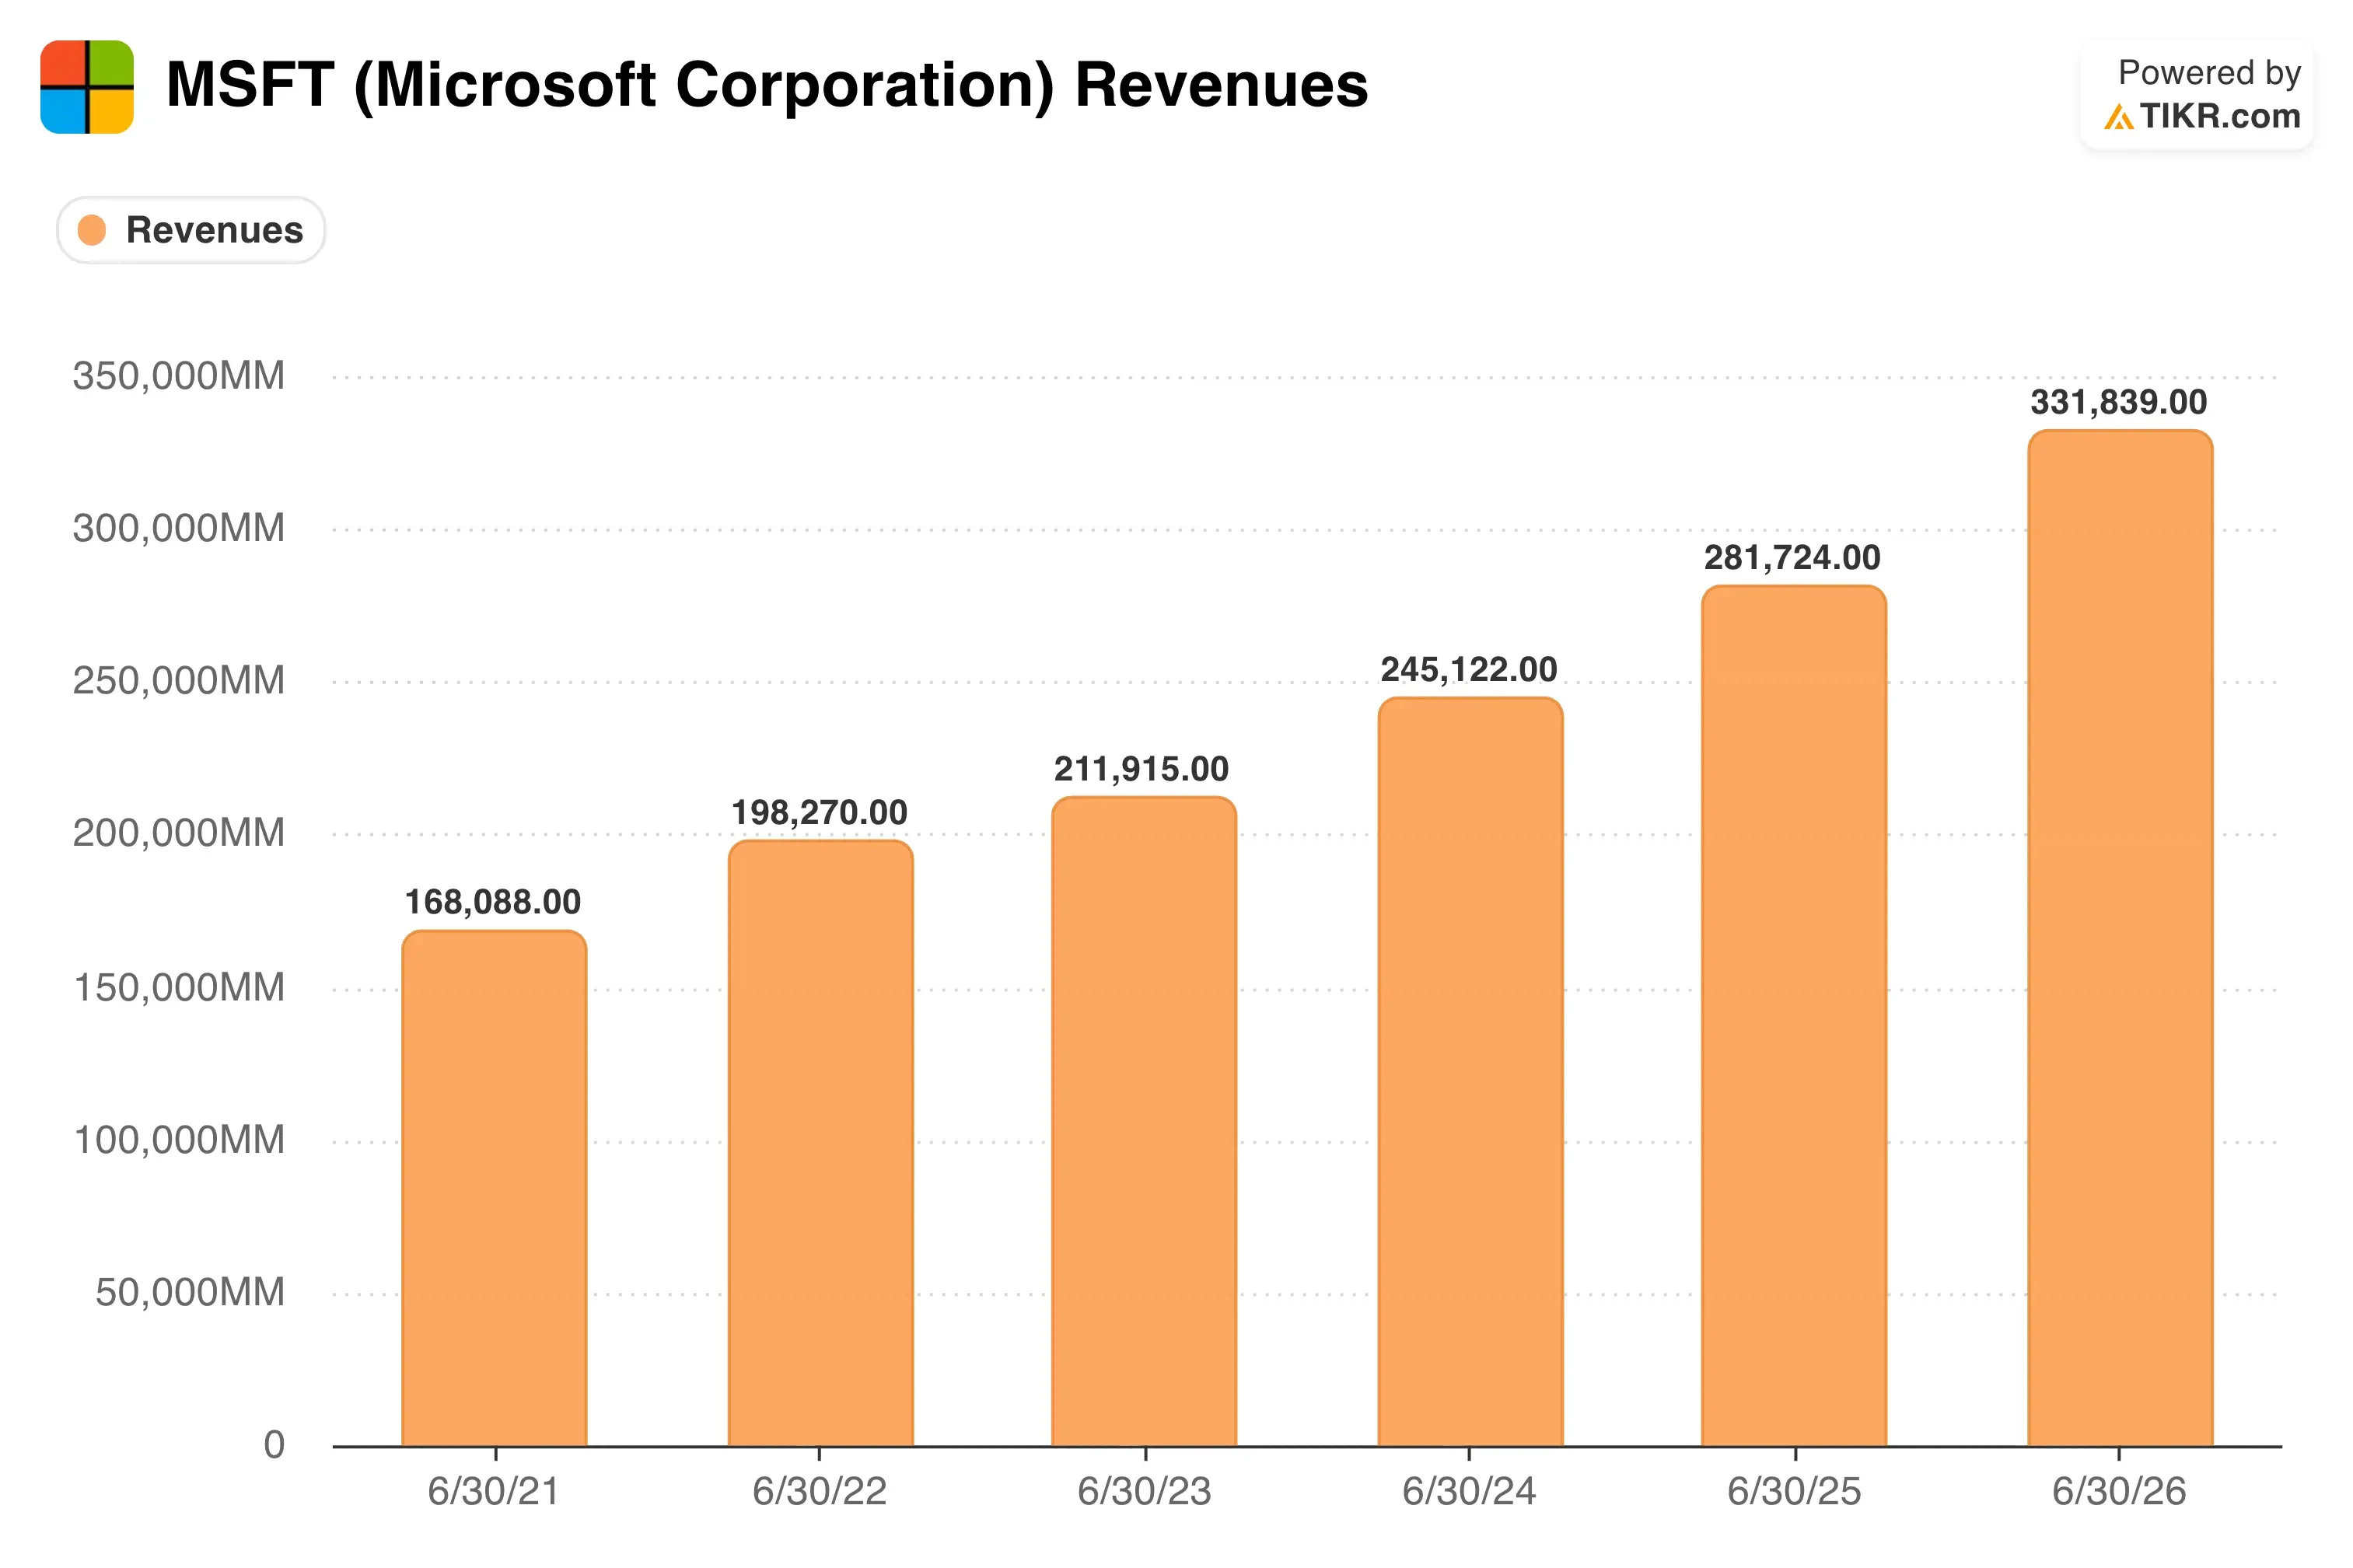
这一势头建立在强劲的财政年度之上。首席执行官萨蒂亚·纳德拉 (Satya Nadella) 在第四季度财报电话会议上表示:“我们非常接近创纪录的财政年度。”年收入增长 18%,达到 3310 亿美元,微软云平台 Azure 在第四季度增长 43%。展望未来,该股可能会追踪 Copilot 是否将使用量转化为可衡量的收入。
按云、生产力和游戏细分细分 Microsoft 的收入(免费)>>>
盈利持续攀升,而股价却停滞不前
根据截至 2029 年 6 月 30 日实现的估值模型假设,该股票的模型使用:
根据这些输入,该模型估计目标价格为 923 美元,这意味着当前股价 516 美元的总上涨空间为 78.9%,未来 2.8 年的年化回报率为 23.4%。
这种回报率让微软看起来被低估了。关键原因是其估值在业务加速的同时重置。微软过去一年的总回报率仅为 0.3%,但其市盈率在此期间却下降了 41.6%。盈利增长到股价,而不是相反。
每年 19.5% 的收入增长率高于去年 17.8% 的增长率。 Azure 对第一财季货币汇率恒定增长 44% 至 45% 的指导支持了这一举措。商业剩余履约义务(即合同未来收入)增长了 84%,达到 6,780 亿美元。这种积压给增长假设带来了真正的可见性。
利润看起来也是可以实现的。该模型的营业利润率为 46.3%,接近去年的 45.6%。主要压力来自资本支出,仅第四季度就达到 410 亿美元。这些服务器的折旧将影响利润,因此效率的提高需要跟上。
值得注意的是,25.4 倍的退出倍数与今天的水平相当,但低于 29.5 倍的 5 年平均水平。因此该模型不依赖于重新评级。亚马逊和 Alphabet 的云业务正在迅速发展,但微软的软件专营权为其提供了更稳定的盈利基础。
对微软的资本支出进行熊市分析,看看目标价格如何变化(TIKR 免费)>>>
云竞赛正在加速,微软处于中间位置
亚马逊(AMZN)仍然通过亚马逊网络服务引领云计算。 AWS 第二季度收入增长 36.7%,达到 422 亿美元,这是 2021 年以来的最快增速。运营利润率也达到 39.4%。 Azure 增长更快,在微软最新季度增长了 43%。
Alphabet (GOOGL) 是发展最快的。第二季度谷歌云收入猛增 82% 至 248 亿美元,营业利润率为 35.6%。其积压订单达到 5140 亿美元,而微软的商业积压订单为 6780 亿美元。因此,微软仍然拥有较大的合同管道,但竞争正在加剧。
微软的优势在于广度。 Azure 年收入突破 1000 亿美元,落后于 AWS,但领先于谷歌云。更重要的是,微软销售在其云上运行的应用程序,从 Office 到 GitHub。 Copilot Code 和 Autopilot 加深了这个循环,因为它们同时推动了订阅和云的使用。
甲骨文(ORCL)展示了人工智能扩建的风险面。本周,对其数据中心支出的担忧令投资者感到不安。然而,如果支出压力蔓延到整个行业,微软 46.8% 的 LTM 营业利润率为其提供了强大的缓冲。
考虑微软是否可以通过其人工智能支出周期维持高利润>>>
是什么推动 MSTF 股票继续上涨?
Azure 的增长率值得关注。管理层预计第一财季 Azure 的固定汇率增长为 44% 至 45%。恒定货币消除了汇率波动以显示潜在需求。首席财务官艾米·胡德 (Amy Hood) 表示,需求继续超过供应。
产能将决定需求转化为收入的速度。微软正计划将数据中心的计算能力提高两倍,预计 2027 财年资本支出将同比增长。这些支出促进了增长,但也提高了回报标准。
副驾驶的采用是第二个催化剂。 Code 将于 9 月底到达 Frontier 计划客户,随后将进行更广泛的推广。 Autopilot 同时扩展了其私人预览版。有关付费副驾驶积分的早期数据可能会重塑收入预期。
第一财季结果应能确认收入是否落在 899 亿美元至 910 亿美元的指导范围内。从长远来看,微软让 DARPA 可以实际使用其位于马里兰州的 Majorana 2 量子系统。这是一个验证步骤,而不是一个产品,但它让微软继续参与量子竞赛。
在第一季度业绩公布之前对照 10 年范围筛选微软的远期市盈率(TIKR 免费)>>>
你应该投资微软吗?
真正了解的唯一方法就是亲自查看数字。 TIKR 让您可以免费访问专业分析师用来准确回答该问题的相同机构质量财务数据。
拉起 MSTF,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数如何随时间变化,以及目标价格是上升还是下降。
您可以建立一个免费的观察列表来跟踪 MSTF 以及您雷达上的所有其他股票。无需信用卡。只是您需要自己决定的数据。
在 TIKR 免费上分析 MSTF 股票 →