
大约10年前,沃伦·巴菲特告诉伯克希尔·哈撒韦公司(BRKA -0.04%)(BRKB +0.11%)投资者,他犯了一个错误,就是多年前有机会时没有购买谷歌。他对这项业务已经相当熟悉,因为伯克希尔旗下的消费者保险公司 GEICO 在 Alphabet 旗下的搜索引擎(GOOG +0.21%)(GOOGL +0.64%)旗下的搜索引擎上为每次点击支付 10 或 11 美元的广告费用。在2017年的股东大会上,巴菲特表示他错过了这个机会,但他不会做空谷歌。
该股大幅上涨,而巴菲特则持观望态度。他终于在去年第三季度买入了该股。从那时起,他和新任命的首席执行官格雷格·阿贝尔(Greg Abel)向该股票投入了数百亿美元,使其成为伯克希尔哈撒韦最大的投资之一。但巴菲特可能因为没有尽早买入该股票而错过了 9,000% 的涨幅。
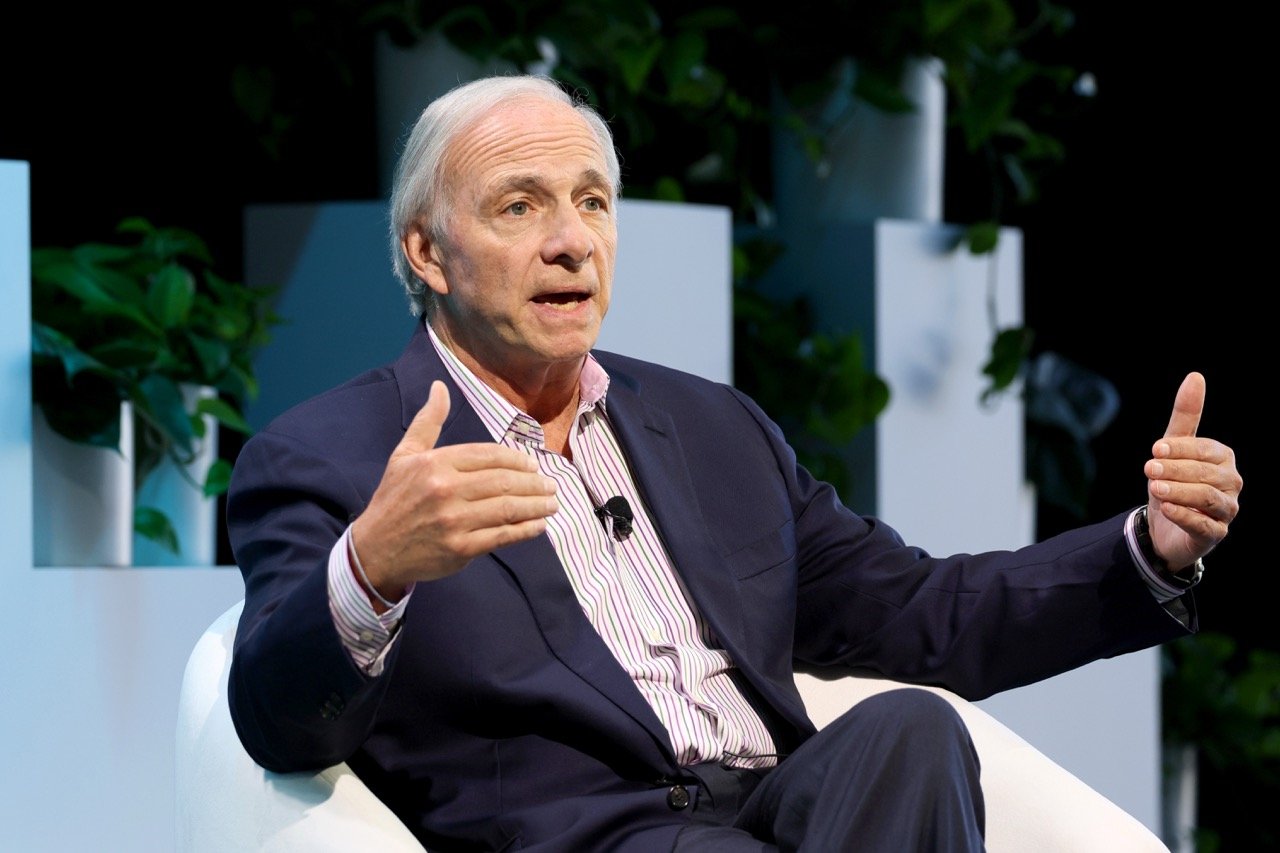
伯克希尔·哈撒韦公司前首席执行官沃伦·巴菲特。图片来源:The Motley Fool。
谷歌不是巴菲特会购买的股票
很难责怪巴菲特在 2004 年首次公开募股 (IPO) 时没有购买 Alphabet(当时称为谷歌)。巴菲特历来回避 IPO 股票和科技股。
巴菲特认为,首次公开募股通常被高估,至少相对于许多其他股票来说是这样,因为承销商有动力为发行股票的公司争取尽可能高的价格。像谷歌这样的首次公开募股也会伴随着大量的炒作和媒体关注,这可能会在没有任何基本面基础的情况下推高价格。
巴菲特认为,科技股比许多其他行业更容易受到颠覆,因此更难建立能够多年维持高利润率的长期竞争优势。 2004年,谷歌成立还不到六年。该公司三年前刚刚扭亏为盈,虽然营业利润增长强劲,但营业利润率却在萎缩。
纽约证券交易所代码:BRKB
但从 2000 年代到 2010 年代,Alphabet 的核心搜索和展示广告业务始终保持着较高的营业利润率。与此同时,它在数字广告市场的主导地位在搜索和视频领域与 YouTube 得到了巩固。 2010 年代初期是巴菲特买入这家公司的绝佳机会,他的保险业务一直利用这家公司向消费者做广告。但他没有行动。
该股从那时起迅速攀升。谷歌最初以每股 85 美元的价格向公众发行股票。 2014年拆分为两个股票类别,并于2022年进行20比1的拆分后,拆分调整后的价格仅为每股2.125美元。直到 2025 年第三季度,巴菲特才买入该股票,当时股价约为 200 美元。
为什么巴菲特现在喜欢这只股票
在今年早些时候的一次采访中,巴菲特透露,伯克希尔·哈撒韦公司在 Alphabet 的地位是他发起的。此外,首席执行官格雷格·阿贝尔最近表示,巴菲特在伯克希尔投资组合的投资决策中仍然发挥着关键作用。
在今天讨论他为什么喜欢这只股票时,巴菲特描述了他认为什么是好生意。这一切都归结为配置资本并获得远高于无风险利率的回报,他将无风险利率视为美国国债。他在伯克希尔完全拥有的企业以及其多年来持有股票的企业(例如可口可乐)中看到了这一特征。
Alphabet 目前的与众不同之处在于它正在部署大量资本。该公司计划今年花费约 2000 亿美元的资本支出,建设新的数据中心并为其配备人工智能服务器。巴菲特的评论表明,他认为这是对资本的一种很好的利用,可以赚取高现金回报。
纳斯达克:谷歌
谷歌云首席执行官 Thomas Kurian 最近的评论支持了这一观点。他表示,新服务器的平均投资回收期不到两年。这还没有考虑数据中心结构的成本,数据中心结构是一项具有 30 年使用寿命的长期资产。据说 GPU 和其他人工智能加速器的使用寿命为 6 年,因此两年的投资回收期意味着该资产在其生命周期内将产生约 200% 的现金回报,即年化回报率约为 20%。
更重要的是,Kurian 表示,谷歌定制 TPU 的投资回收期大约是普通服务器的一半。由于 TPU 业务的增长速度快于整体云业务,这表明随着时间的推移,它可能会获得更好的投资回报。
重要的是,Alphabet 与其最大客户的长期合同为其提供了对未来需求的良好洞察力,使其对要建设的数据中心容量更有信心。由于数据中心建设的平均期限为五年,交付周期为两年,即使在最坏的情况下,其现金投资仍能产生正回报。
由于该股的交易价格低于预期收益预期的 17 倍,因此巴菲特和阿贝尔在第三季度继续购买该股票也就不足为奇了。