
投资者最好多关注伊顿 (ETN -0.78%)。这家总部位于爱尔兰的电力设备制造商第二季度销售额达到创纪录的 85 亿美元,同比增长 21%。有机销售额(不包括收购和汇率波动)增长了 14%,而自由现金流增长了 22%,达到 8.74 亿美元。
力基础设施不断增长的需求。与一些乘着人工智能热潮的公司不同,伊顿已经拥有盈利的业务,订单量大,积压订单不断增加。
10 月 20 日,该股收盘价为 381.98 美元,投资 500 美元就足以购买一股,并且还有剩余资金。这就是为什么我今天选择伊顿公司投资 500 美元购买工业股票的投资者。
数据中心正在创造巨大的需求
伊顿生产分配、控制和保护电力的设备。其产品包括公用事业、工厂、商业建筑和数据中心使用的断路器、变压器、开关设备和电源管理系统。正如您可以想象的那样,人工智能正在为这些产品创造特别强劲的需求。
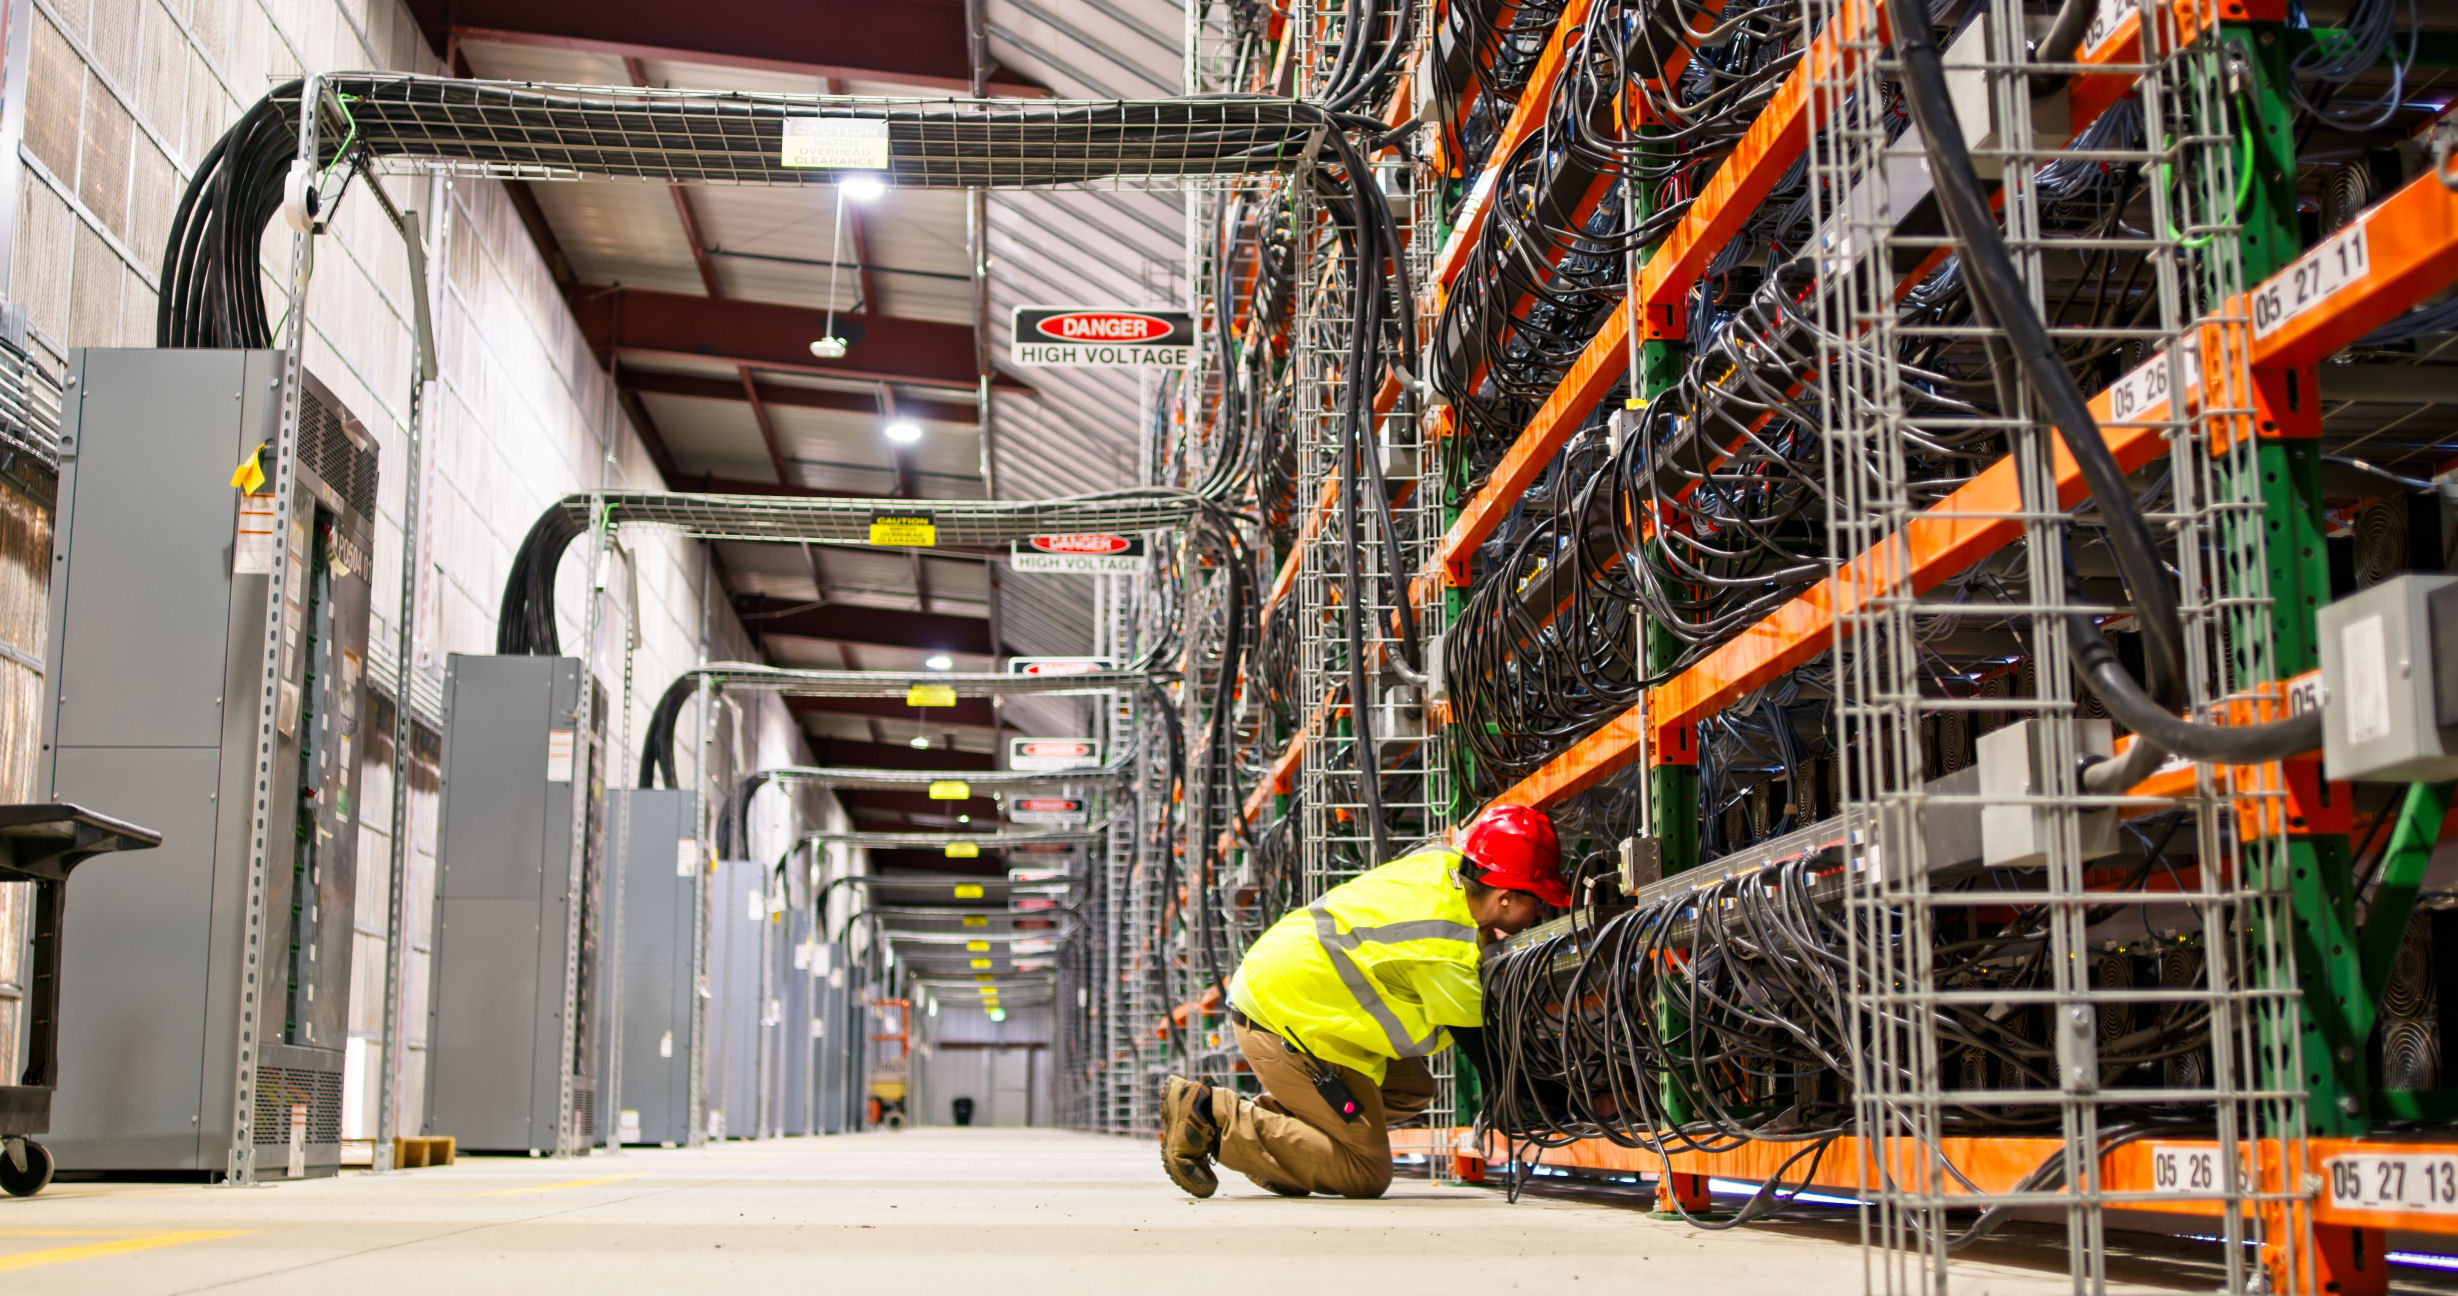
数据中心需要大量电力,但确保电力安全不仅仅涉及将服务器连接到电网。运营商需要能够安全分配电力、防止断电和管理电力负载的设备。伊顿提供大部分基础设施。
第二季度,其电气美洲部门的销售额达到创纪录的 40 亿美元,有机增长 18%。营业利润达到 11 亿美元,营业利润率为 27.5%,该部门的滚动 12 个月平均订单有机增长 41%。 41% 的订单增长远高于该部门 18% 的季度销售增长,表明对伊顿电气设备的强劲需求。
伊顿的电气全球业务也在迅速扩张。第二季度销售额增长 44%,达到 25 亿美元,其中有机增长 18%。其积压订单比一年前增加了一倍多。这些数字表明伊顿的增长不仅仅是投资者对人工智能感到兴奋的结果。客户正在实际订购建造和扩建电力基础设施所需的设备。
增长超越人工智能
伊顿的航空航天业务提供了另一个收入和利润来源。该部门生产用于商用和军用飞机的液压、燃油、运动控制和其他系统。
第二季度航空航天销售额增长 13%,达到创纪录的 12 亿美元。营业利润增长 16%,达到 2.78 亿美元,而该部门的积压订单同比增长 28%。这使得伊顿能够在不完全依赖电力需求的情况下参与商用飞机生产和国防支出。管理层还在重塑公司的投资组合。
6 月,伊顿宣布计划通过一项预计于 2027 年第一季度完成的交易来剥离其移动业务。此举将使其业务进一步集中在电气设备和航空航天领域,这两个领域的增长率和利润率普遍较高。
该公司还通过收购扩大其数据中心能力,其中包括增加液体冷却技术的 Boyd Thermal。随着人工智能服务器变得越来越强大,传统的风冷变得越来越困难。液体冷却提供了一种从高密度计算系统中散热的方法,为伊顿提供了另一个潜在的增长机会。
财务前景依然强劲
继第二季度业绩公布后,伊顿将 2026 年有机销售增长指引提高至 11% 至 13%。管理层还预计调整后每股收益为 13.40 美元至 13.60 美元,与 2025 年相比中值增长约 12%。
根据 10 月 20 日收盘价 381.98 美元和该指引的中值,伊顿的市盈率是 2026 年调整后预期收益的 28.3 倍。对于一家工业公司来说,这并不便宜。
ETN - 伊顿公司
纽约证券交易所 · 截至 2026 年 10 月 23 日美国东部时间下午 4:00
然而,伊顿的两位数有机增长、不断扩大的电气设备需求以及强劲的营业利润率相结合,有助于解释为什么投资者愿意支付溢价。该公司在第二季度还产生了 11 亿美元的运营现金流,为其提供了用于投资制造能力、收购和股东回报的财务资源。
500美元买伊顿值得吗?
以每股 381.98 美元计算,500 美元可购买一股伊顿完整股票,剩下大约 118 美元可用于另一项投资。如果您的经纪公司支持分数股,您可以将全部金额存入伊顿。该股还从 2026 年 8 月高点 478 美元回调约 20%,提供了比几个月前更具吸引力的切入点。
需要澄清的是,伊顿并不是一只廉价股票,其估值为令人失望的结果留下了有限的空间。但该公司的电气设备积压量不断增加,航空航天业务盈利,并且业务有望从多年的电力基础设施投资中受益。如果您是一位有 500 美元投资资金的长期投资者,伊顿公司将为您提供既定的盈利能力和高于平均水平的工业增长的令人信服的组合。