
来自 Pexels 的 Tima Miroshnichenko 和 Wendy Wei
要点
美光科技 (MU) 在一个季度的盈利比苹果 (AAPL) 还要多。 (是的,就是那个苹果。)
Creative Planning 首席市场策略师 Charlie Bilello 在周二的 X 帖子中解释了这一点:
“苹果需要芯片。美光有芯片。美光决定价格。”
他补充道,美光科技的净利润“在短短 2 年内飙升了 42 倍,达到 380 亿美元,比苹果上季度的收入多了 80 亿美元。”
他的判决? “我们从未见过如此强大的定价能力。”
数字检查出来。美光科技 9 月 30 日公布的第四财季净利润为 377 亿美元,高于去年同期的 32 亿美元。苹果公司在 6 月季度的收入为 298 亿美元。而贸易的另一面也开始出现在美光科技的客户数量中。
订单就是订单
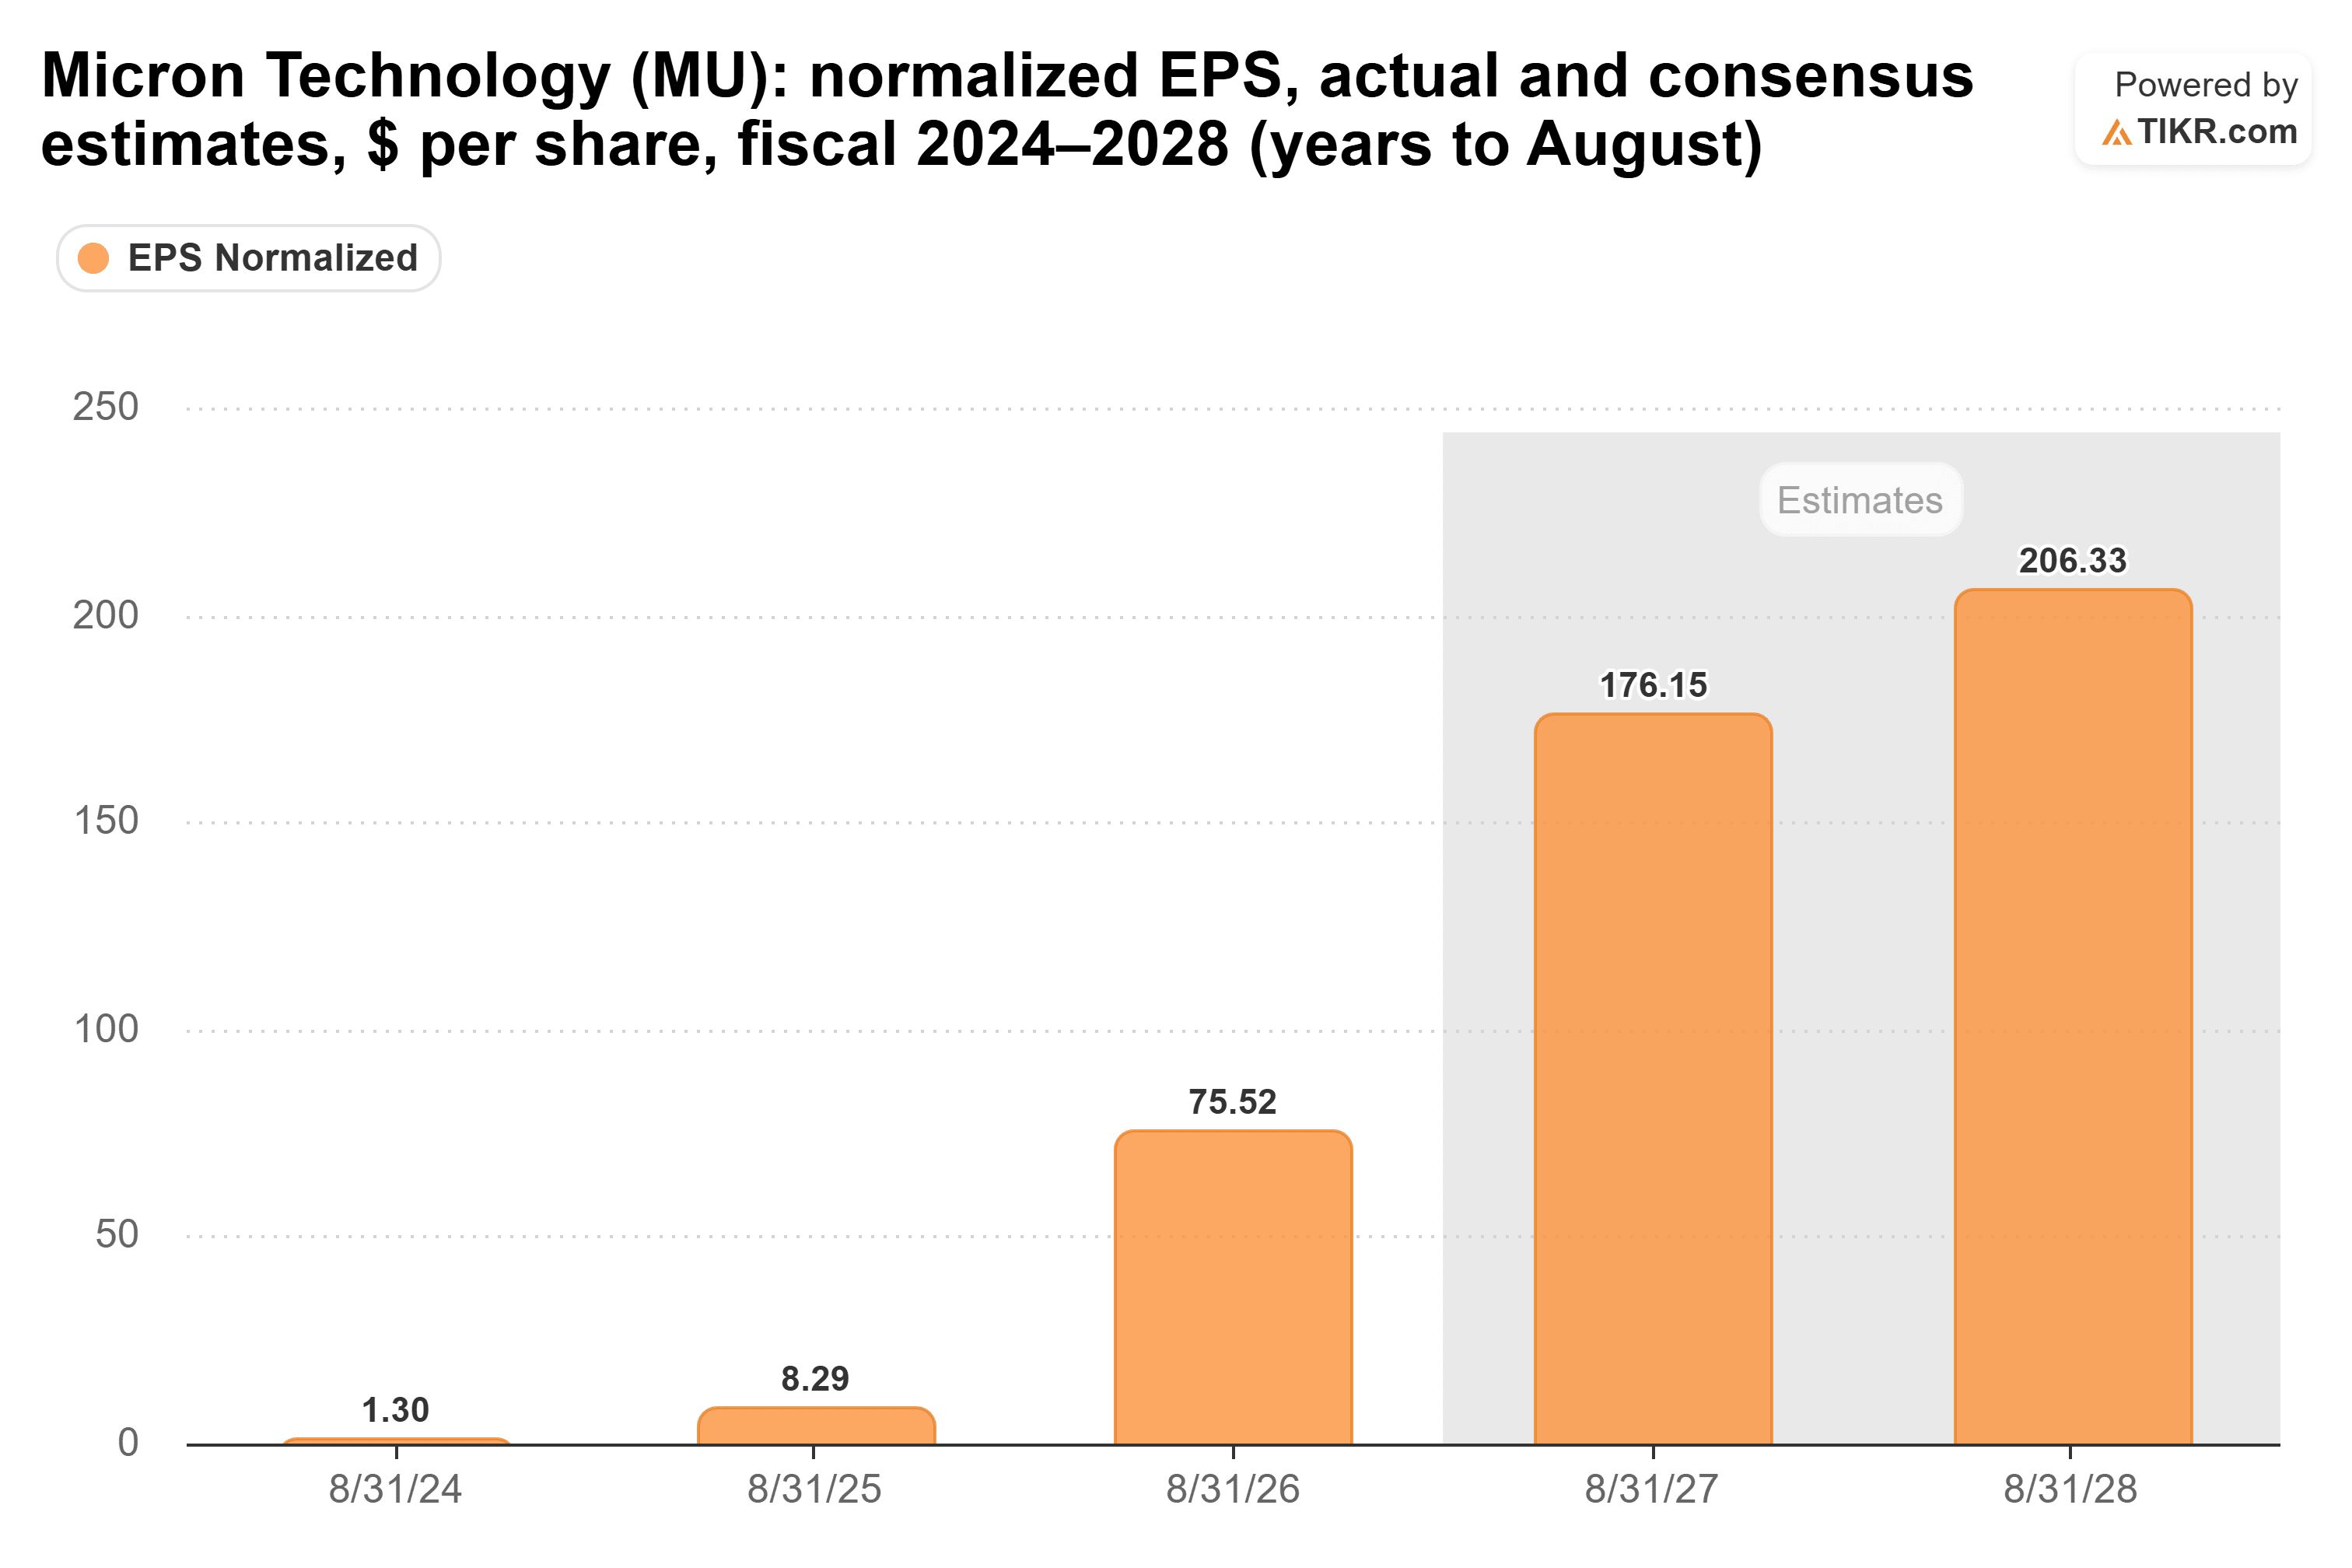
美光科技 2024 财年的每股正常收益为 1.30 美元,2026 财年为 75.52 美元,2027 财年的 35 名分析师预计为 176.15 美元。
Ritholtz 财富管理公司首席执行官乔什·布朗 (Josh Brown) 在周二的《化合物与朋友》节目中谈到了美光科技的指导意见:“它不仅没有得到缓和,而且实际上还在加强。”美光预计 2027 财年第一季度的收入为 615 亿美元,高于刚刚报告的季度的 542 亿美元。首席执行官 Sanjay Mehrotra 告诉 CNBC,“事实上,我们无法满足客户的需求。”
必须有人为此付出代价
美光科技的定价能力在于其客户的账单。苹果购买了大量内存。
苹果公司在应对短缺问题时拥有充足的缓冲能力。其毛利率逐年上升,从2021财年的41.8%增至2025财年的46.9%。
现在那个垫子已经用完了。不计关税退款,苹果第二季度的毛利率从三月份的 49.3% 降至 48.1%,苹果公司在同一基础上指导第二季度的毛利率约为 46.5%。管理层表示,内存不仅是 6 月份下降的原因之一,而且也是 9 月份下降的原因之一,而手头现有库存的帮助在 9 月份之后就会减少。
9 月 1 日 John Ternus 接任苹果首席执行官之前,蒂姆·库克 (Tim Cook) 在 7 月份的财报电话会议上称内存定价为“百年洪水”。
苹果并不是唯一有这种感觉的大买家。在周三的 In Good Company 节目中,Egerton Capital 联合创始人约翰·阿米蒂奇 (John Armitage) 强调了 Nvidia 面临的内存成本上涨的风险:“NVIDIA 的一个大问题是内存成本上涨及其对材料清单的影响。”正如他指出的那样,英伟达“毛利率为 75%”,因此它比苹果有更大的空间来承受冲击。
这不是要结束了吗?
明显的反对意见是苹果可以转嫁成本。该公司于 10 月 23 日推出首款折叠手机,售价 1,999 美元的 iPhone Duo。
或许。但就目前而言,苹果公司自己的指导方针表示,它正在承担成本。
另一个反对意见是供应。路透社报道称,美光科技桃园工厂的 1,994 名工会成员(占投票人数的 99%)已授权就奖金纠纷进行罢工,导致美光科技股价周三早盘下跌。台湾是美光 DRAM 和 HBM 的主要枢纽。
不过,投票并不会引发罢工:工会表示,时间和细节仍在讨论中。如果工人真的罢工,就会从本已短缺的市场撤回供应,这对苹果的内存成本来说很难缓解。尽管美光表示目前无法满足客户需求,但行业供应增加或需求疲软可能会削弱美光的定价能力。
定价就像明天结束一样
这种怀疑体现在股票上。美光的预期市盈率为 5.9 倍,远低于 10.5 倍的三年平均水平。
(2023 年末,这一平均值发生了偏差:当时美光科技的盈利接近于零,市盈率从 -65.8 倍波动到 82.8 倍。)
美光的盈利超过了苹果,因为苹果、英伟达和其他所有大买家都需要美光生产速度不够快的芯片。只要需求超过供应,美光就保持强大的定价能力,我认为 5.9 倍的预期收益低估了这一优势。
苹果预计将在 10 月底发布下一份报告,届时将显示内存成本是否仍在攀升。台湾的长期罢工将考验美光科技自己的产量。
那么美光科技股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看美光科技的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费超值微米