
特斯拉(TSLA +2.27%)是一只战场股票,其高度依赖增长的估值为熊市奠定了坚实的基础。截至撰写本文时,该股的交易价格约为过去 12 个月内市盈率的 331 倍。对于一家目前面临一些重大业务阻力的公司来说,这是一个很高的估值。
虽然第二季度营收同比增长 26%,但特斯拉的净利润却下降了 5%,至 11 亿美元。特斯拉确实看到第二季度的需求大幅改善,但这部分是通过削减成本的举措导致利润率下降而实现的。
除了来自其他汽车制造商的竞争压力外,首席执行官埃隆·马斯克(Elon Musk)的电动汽车(EV)公司还面临着来自中国电动汽车制造商比亚迪崛起的特别重大威胁。在特斯拉盈利承压的情况下,为特斯拉股票支付大幅溢价仍然有意义吗?
特斯拉首席执行官埃隆·马斯克。图片来源:白宫。
马斯克真的是一位有远见的领导者吗?
马斯克是一个颇具争议的人物。他还经历过一些重大失败,并且对一些关键业务项目的时间表预测被证明过于乐观。
例如,马斯克在 2019 年表示,到 2020 年,特斯拉将有 100 万辆机器人出租车上路。2025 年,马斯克表示,特斯拉的叫车服务将在半个国家运营。该公司远远未能实现这些目标。大肆宣传的 Cybertruck 也远未达到特斯拉最初的预期。
另一方面,我认为说马斯克是一位有远见的领导者是绝对公平的。虽然他确实经历过失败,并且错过了很多目标,但当一个人在新技术前沿追求广泛的项目时,这些事情在一定程度上是可以预料到的。这并不意味着马斯克的失误应该被完全抹去,但不赞扬他和他的公司所取得的成就也是一个错误。
特斯拉的股票绝对值得马斯克溢价,但溢价是多少呢?
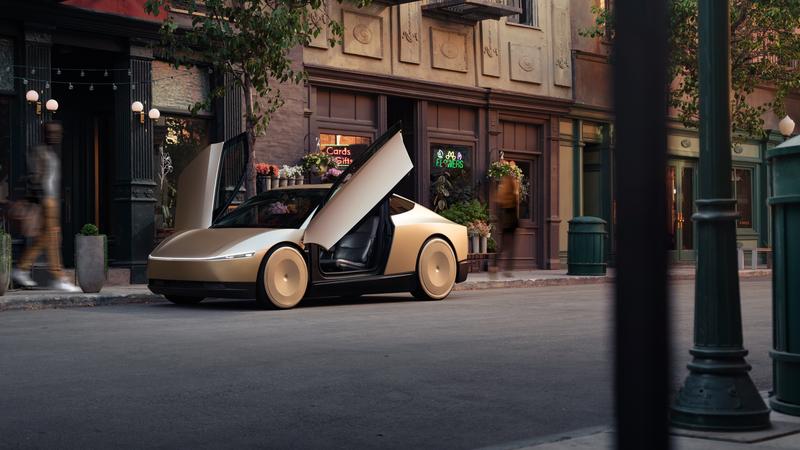
特斯拉的核心汽车业务最近销量大幅反弹,但利润率仍面临压力。考虑到比亚迪和其他汽车制造商带来的竞争风险,该公司将其增长信息更多地转向 Cybercab 机器人出租车和 Optimus 人形机器人等项目也就不足为奇了。
机器人出租车领域似乎竞争激烈,监管障碍以及特斯拉避开激光雷达的完全基于机器视觉的方法是否是追求该技术的最佳方式仍然存在疑问。与此同时,其 Optimus 机器人项目商业化的时间表仍不清楚。
基于核心汽车业务面临的挑战以及严重依赖增长的估值,我现在不是特斯拉股票的买家。按照传统的估值指标,该股的定价看起来很高。另一方面,我也不会反对那些目光长远、在马斯克的愿景中看到希望的投资者。他是一位令人印象深刻、经过时间考验的领导者,在执行方面取得了一些令人难以置信的胜利,看到他再次证明怀疑者是错误的,也就不足为奇了。