
来自 Getty Images 的 Marc Piasecki 和来自 Pexels 的 Ivan Chumak(来自 Canva)
要点
周一,埃隆·马斯克证实了有关在 SpaceX (SPCX) 和特斯拉 (TSLA) 正在建设的德克萨斯州芯片工厂 Terafab 中发挥作用的早期谈判,台积电 (TSM) 股价周一创下历史新高。
此次会谈于 10 月 2 日星期五浮出水面,当时科技记者 Tim Culpan 的 Culpium 时事通讯报道称,台积电正在探索帮助运营 Terafab 工厂的方法。周六,马斯克回复道:“只是讨论,但可能会产生一些结果。”
随后特斯拉评论员 Herbert Ong 在 X 上发帖称,“最有可能的交易是让台积电拥有并运营该工厂。”
马斯克周三的回应是:“不,我们将建造并运营这座工厂。对此我们要零怀疑。”他补充道:“如果台积电愿意的话,也许他们可以转租部分 Terafab,但仅此而已。”
股价周三上午下跌约 2%。
台积电不需要 Terafab
我认为马斯克的职位对台积电股东来说不会有太大改变。
分析师已经预计台积电自己的代工业务将出现巨大增长:普遍认为 2026 财年营收将增长约 43%,到 2028 财年将达到 2025 财年水平的近 2.5 倍。
这一切都不取决于德克萨斯州的晶圆厂,而且无论如何,预估都在上涨。周三,花旗分析师 Atif Malik 上调了台积电未来两个财年的盈利预期,表示可能会出现“另一轮共识上调盈利”,并预计到 2027 年营收增长将超过 40%。
按照这个估值,我不会将 Terafab 视为投资案例的关键。即使达到创纪录的水平,台积电的预期市盈率为 20.5 倍,略高于 18.3 倍的五年平均水平,远低于 2024 年 7 月达到的 25.4 倍。
我们来谈谈英特尔
马斯克的职位对英特尔(INTC)来说更重要,其合作伙伴台积电看起来已经做好了排挤的准备。英特尔于 4 月加入 Terafab,马斯克曾表示该综合体将采用英特尔的 14A 工艺。本周,英特尔首席执行官陈立武 (Lip-Bu Tan) 告诉彭博社,英特尔将继续留任。
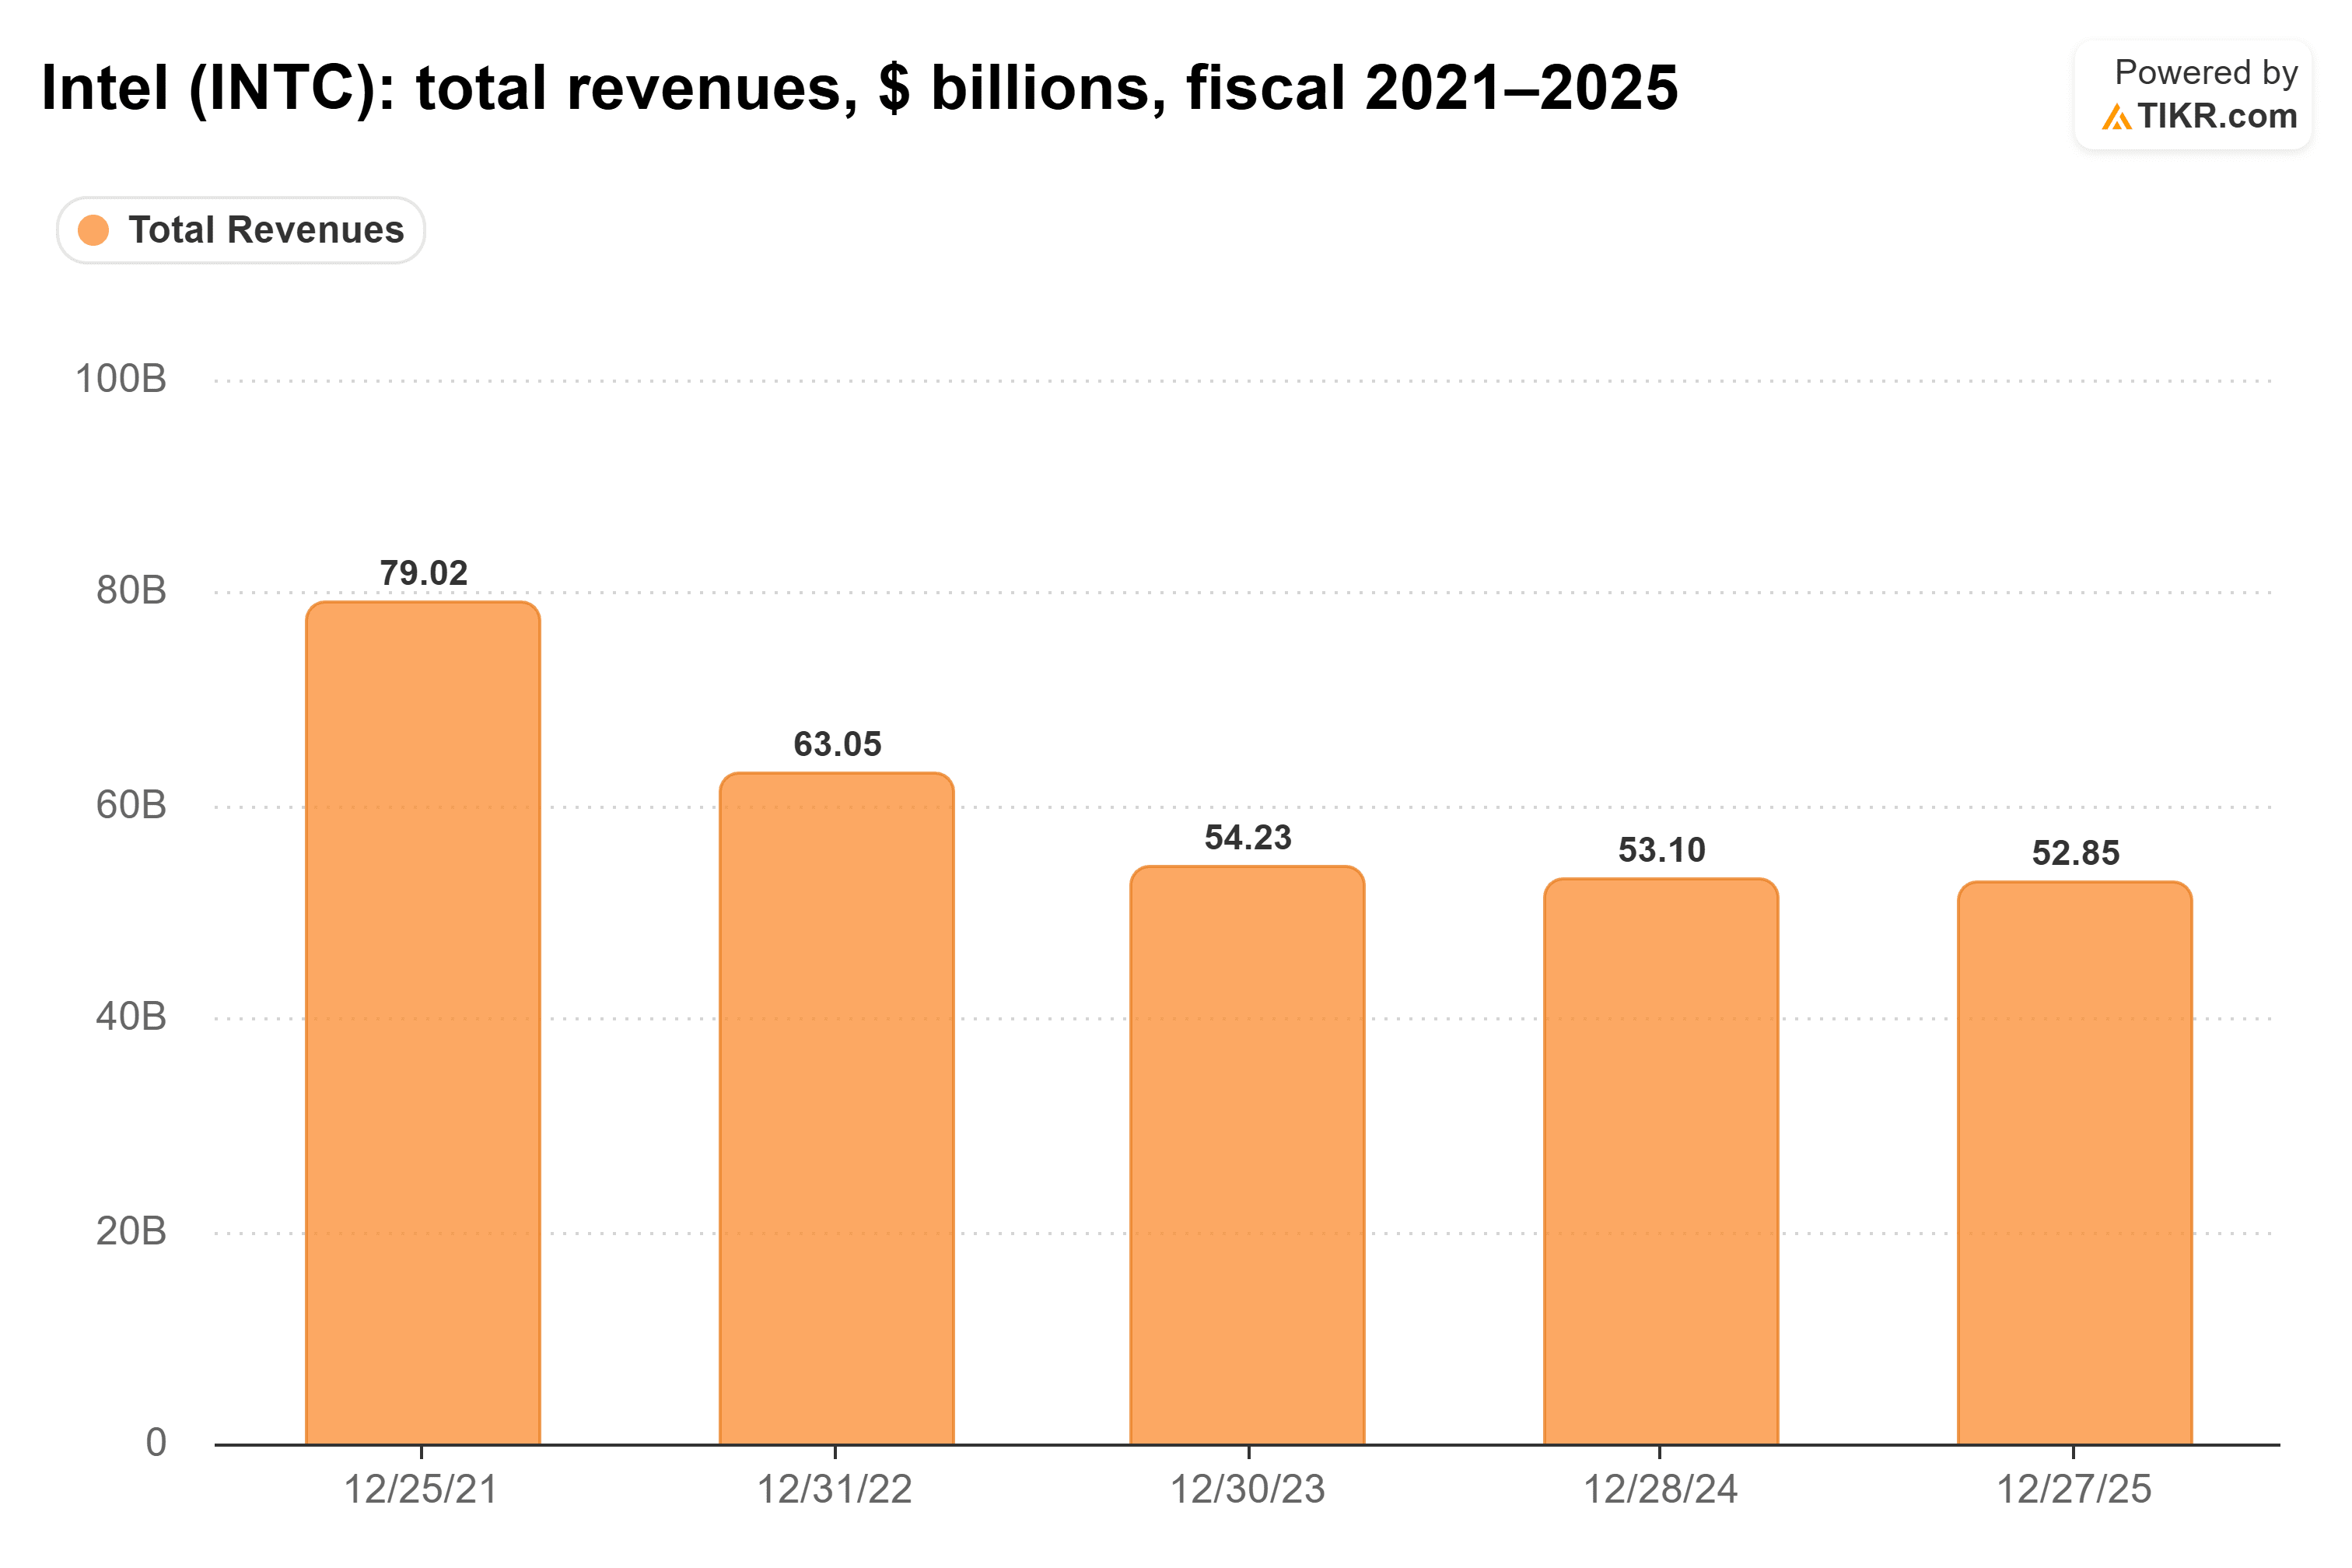
英特尔需要这个主力客户。其收入下降了三分之一,从 2021 财年的 790 亿美元降至 2025 财年的 529 亿美元。
马斯克声称的计划是使用英特尔的 14A 工艺,并让他的公司建造和运营 Terafab,可能的台积电转租仍在讨论中。
但转租不还是生意吗?
公平点。转租或供应协议仍然可以为台积电带来收入,马斯克确实表示“也许”。据报道,除了承诺向亚利桑那州投资 2650 亿美元之外,台积电还正在考虑在德克萨斯州建立自己的园区。
时机是问题。台积电首席执行官 C.C.魏四月份表示,一座新晶圆厂的建设需要两到三年的时间,而扩建还需要一到两年的时间。据报道,Terafab 的目标是在 2029 年开始芯片制造。这表明这是一个长期的机会,但台积电尚未公布具体的生产时间表。
这对台积电意味着什么
马斯克的帖子剥夺了台积电从未需要的选择。这一记录取决于其已经服务的客户对人工智能芯片的需求,10 月 15 日的收益报告将比任何有关德克萨斯州的帖子更直接地检验这一点。
马斯克确实敞开了大门。一旦 Terafab 建成,一周前“只是讨论”的谈判仍可能成为供应协议。
那么台积电股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看台积电的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费超值台积电