
jittawit21 va 画布
持有 Meta 股票今年并不有趣。
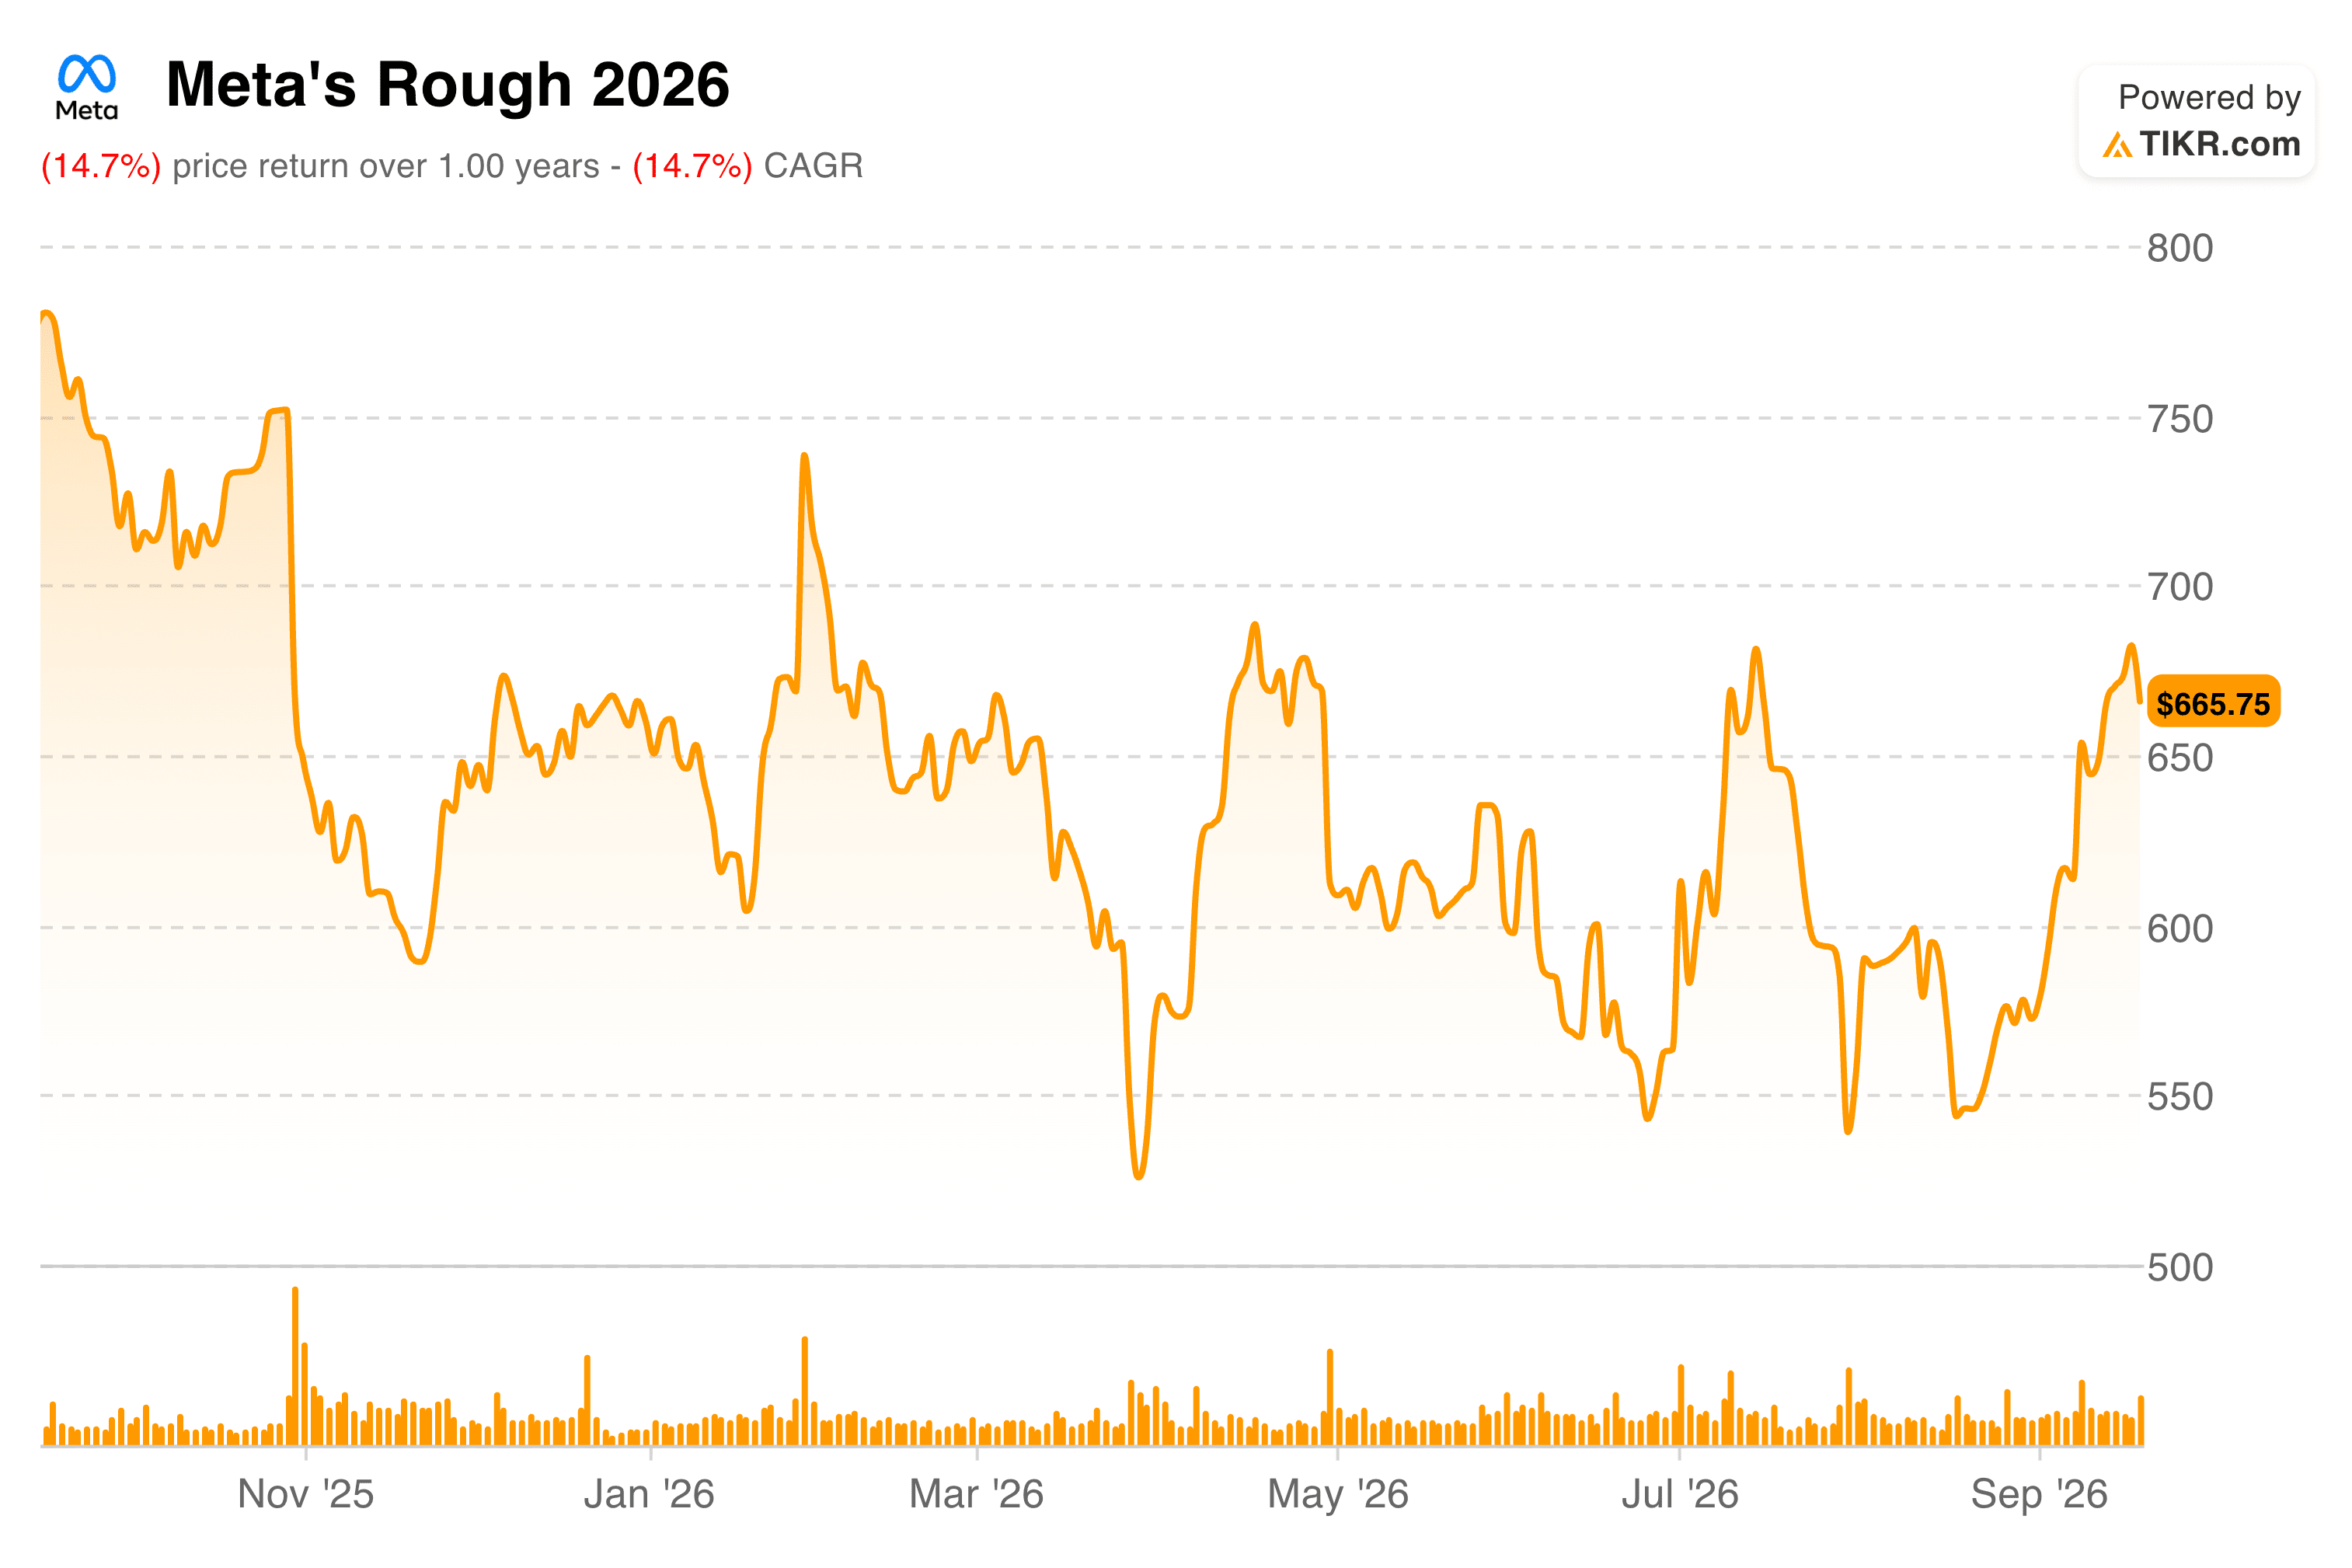
该股在过去 12 个月里下跌,原因并不那么复杂。投资者几乎花了一整年的时间看着该公司向人工智能基础设施投入数百亿美元,但在产品方面几乎没有什么成果。分析师现在预测,Meta 的自由现金流今年将出现负值,约为 63 亿美元,到 2027 年将变得更糟,达到 243 亿美元。当回报仍处于理论上时,承保是一件残酷的事情。
然而,今天该股大涨11.43%,创2025年4月以来单日最大涨幅。
发生了什么
两周前,Meta 发布了其个人人工智能代理 Muse。周末,该应用程序在苹果美国应用商店中排名第一。富国银行 (Wells Fargo) 分析师 Ken Gawrelski 的回应是将目标价从 640 美元上调至 796 美元。 Truist 的 Youssef Squali 更进一步,估计 Muse 到 2030 年可增加 285 亿美元的收入,并称其为 Meta 自 2023 年推出智能眼镜以来最重要的消费产品。
虽然 Muse 有付费等级,但马克·扎克伯格似乎并不指望它们。
9 月 8 日,扎克伯格在 Sources 播客上接受 Alex Heath 采访时,直接阐述了潜在的经济效益。他说,Meta 每周免费赠送大约 1 亿个代币以及云虚拟机。他将免费访问视为一项要求,而不是一种促销,他认为,如果你想建立一个每个人都拥有强大人工智能代理的未来,你就必须使其价格足够便宜,以便每个人都可以真正拥有一个。
然后他解释了公司期望如何获得报酬:
“我们基本上只是站在这个立场上说,我们认为这个东西实际上会为你赚钱并为你省钱。这就是它如何收回成本的方式。”
这不是该公司目前通过产品货币化的方式,但它确实提供了一条许多投资者可能没有考虑过的有趣路径。代表您预订、购买、计划和交易的代理商位于商业的直接上游。后来在同一次对话中,扎克伯格表示,Muse 可以连接到 Meta 的广告系统,帮助用户构建产品,然后帮助围绕该产品以连续循环的方式运营业务。 Meta 已经为数亿小企业提供服务。
换句话说,Meta 可能会建造一个收费站而不是付费墙。这是一个比每月 20 美元更大的潜在机会,这也是为什么随着越来越多的投资者对这种可能性持开放态度,今天的波动规模会如此之大的原因。
转折是真的吗?
或许。 A few things to sit with.
Meta 未来 12 个月销售额的交易价格约为 6 倍,大致符合其五年平均水平,远低于 2025 年创下的近 10 倍峰值。市场普遍认为,到 2030 年,收入将每年复合增长 16.6%,达到 4,680 亿美元,标准化每股收益达到 52.25 美元。
在同一次采访中,扎克伯格对支出问题的回答是资产负债表。当被问及为数千兆瓦的计算提供资金时,他指出,与其他一些人工智能实验室不同,Meta 是一项利润极高的业务,这使得这些投资更容易进行。他并没有放慢速度。
一个应用商店排名并不能证明某种商业模式有效。但今天是全年第一次,市场将 Meta 的人工智能支出视为一项具有可见回报的投资,而不是现金流量表中的一个漏洞。 Meta 的下一个前沿模型 Watermelon 即将推出,它可能会告诉我们更多有关扎克伯格如何准备在 2027 年玩这款游戏的信息。
目录
股票评论
股息
估值
加入全球数以千计的投资者的行列,使用 TIKR 来增强他们的投资分析。
相关帖子
富国银行因参与度担忧而下调流媒体评级后 Netflix 股价下跌
暂停抑郁症研究招募后,Xenon Pharmaceuticals 股价下跌 31%
Constellation Energy 股票上周下跌 13%。分析师仍认为此水平仍有 37% 的上涨空间。
美国银行首席执行官在行业会议上发表讲话后,其股价上周下跌 8%。以下是他所说的话吓坏了投资者。