
图片由 Ruslan Lytvyn、dolnikow 拍摄,来自 Getty Images via Canva
要点
大型科技公司制定了一项计划,以减少对英伟达 (NVDA) 的依赖:打造自己的芯片。
10 月 12 日,微软 (MSFT) 推出了第三代 AI 芯片 Maia 300,并表示将从 2027 年开始将 Maia 芯片扩展到数千兆瓦部署。微软并不是唯一一家这样做的公司。正如乔纳森·费罗 (Jonathan Ferro) 在 10 月 13 日的彭博监控节目中所说:“我想不出哪家大型科技公司现在不生产自己的芯片。”
但芯片设计只能让你走到这一步。仍然需要有人打包它,并且它仍然需要内存来运行。
这就是风险投资家兼 All-In 联合主持人查马斯·帕里哈皮蒂亚 (Chamath Palihapitiya) 的用武之地。在 10 月 16 日的 All-In 播客节目中,他谈到 Nvidia:
“所有的封装容量都是它们,所有的 HBM 容量大部分都是它们,就像现在的谷歌内存锡杯一样,因为 Nvidia 已经把它全部堵住了。”
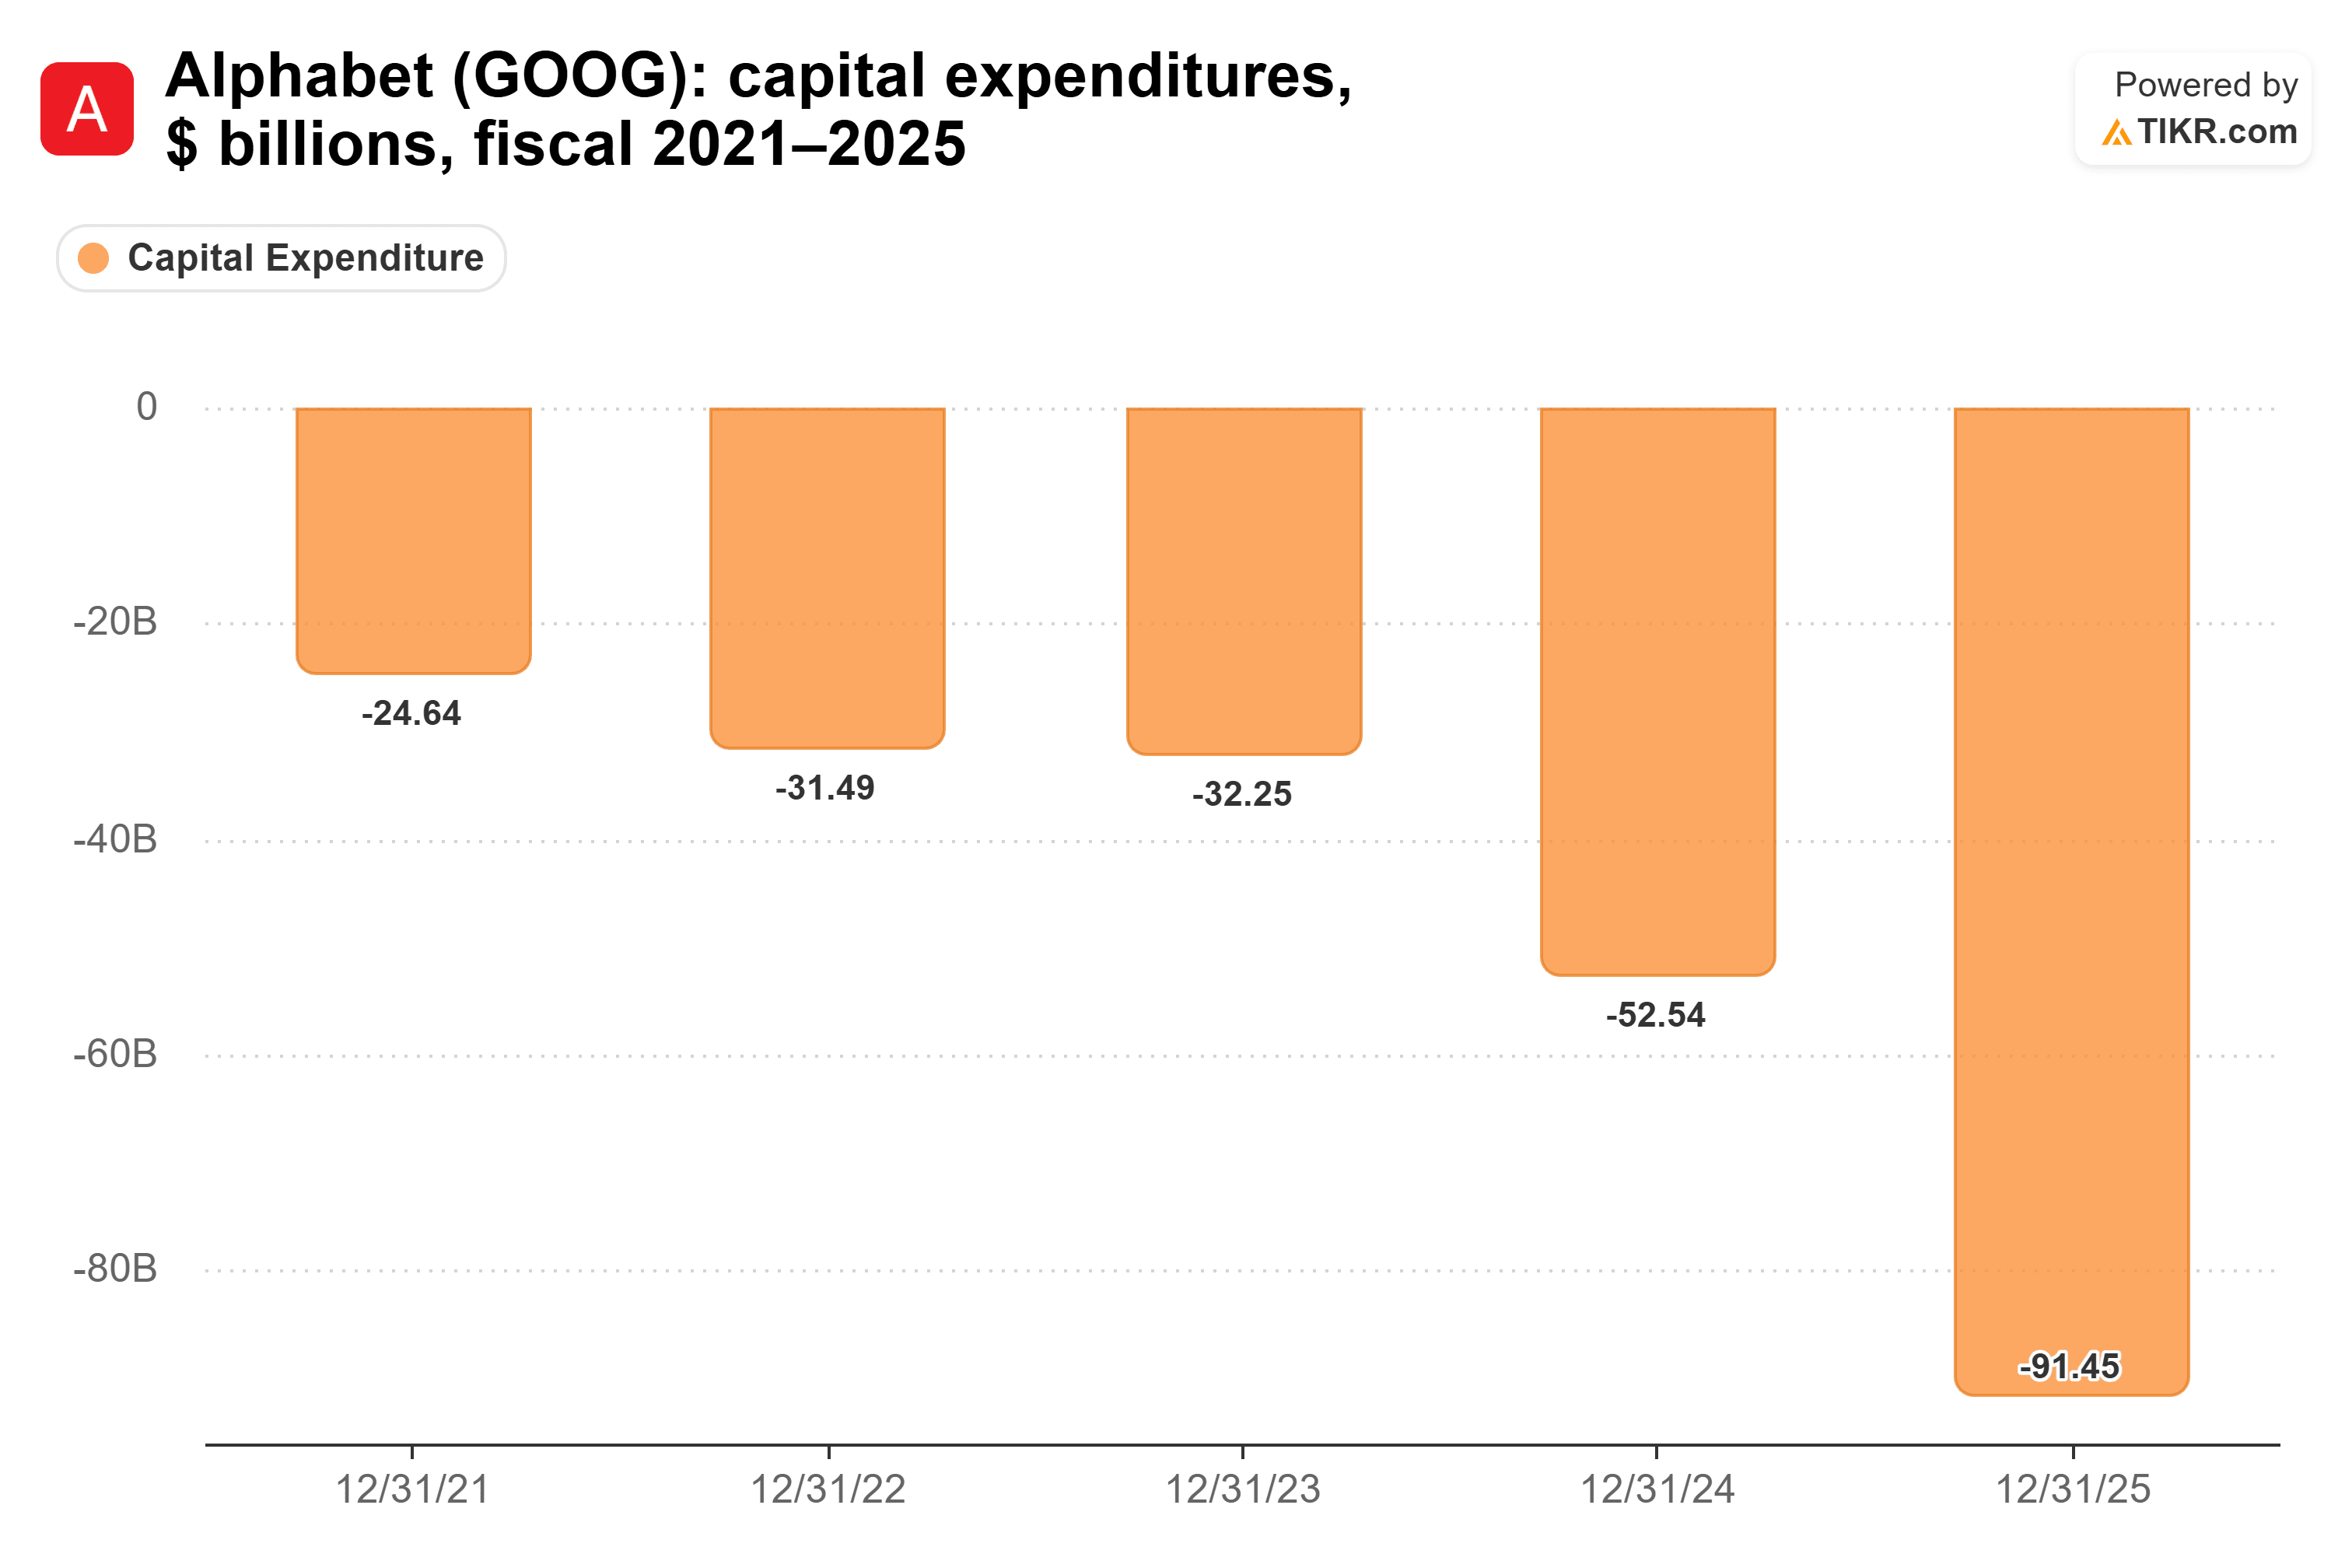
甚至谷歌!对于 Alphabet (GOOG) 来说,这是一个相当夸张的说法,该公司 2025 年的资本支出为 915 亿美元。
甚至还有915亿美元在排队
Alphabet 的资本支出在两年内几乎增长了两倍,从 2023 年的 323 亿美元增至 2025 年的 915 亿美元,因为它建造了数据中心和自己的 TPU……
……内存制造商表示,他们已经售出了大部分能生产的产品。彭博资讯 (Bloomberg Intelligence) 的 Vasu Kasibhotla 在其公司 10 月 15 日的播客节目中谈到了供应人工智能数据中心的芯片、光学和内存公司,其中包括美光科技:
“他们在 27 号的时候就全部售空了,可能还有很多 28 号的”
美光科技 (MU) 支持这一点。美光在最新季度业绩中表示,已完成 2027 年 HBM 供应的大部分协议,价格显着高于去年。
现在想想 Maia 300。微软表示,它的内存带宽是 Maia 200 的 2.5 倍,每瓦 HBM 带宽大约是 2 倍。微软制造这款芯片是为了使用更多的内存,并且它是在大部分内存已经用完的一年内发货的。
这就是控件的样子
英伟达的毛利率显示了谁掌握着主动权。它从 2023 财年的 56.9% 跃升至 2024 财年的 72.7%,此后一直保持在 70% 以上,包括截至 2026 年 1 月的年度的 71.1%……
这些是一家销售最好芯片并控制竞争对手制造自己芯片所需的大部分供应的公司的利润。正如查马斯所说,英伟达“完全掌控了局面”。
该窗口将于 2028 年底打开
当然,供应锁定只会持续到有人增加供应为止,而美光的建设速度很快。其资本支出几乎翻了一番,从 2025 财年的 159 亿美元增至截至 2026 年 9 月 3 日的财年的 307 亿美元……
…预计仅 2027 财年上半年就将实现约 250 亿美元。
新的内存容量还有很长的路要走。美光首席执行官 Sanjay Mehrotra 表示,2027 财年计划增加的支出大部分用于建筑,“其中大部分是为了帮助加快 2028 年末及以后洁净室空间的可用性。”
我认为微软、谷歌和其他公司将继续设计更好的芯片,但到 2027 年,甚至可能到 2028 年的大部分时间,他们只能以找到内存的速度进行扩展,而 Nvidia 是第一名。除了基于设计的优势之外,英伟达还获得了大约两年的基于供应的优势。
费罗自己命名了这种风险:“存在这样的风险:你会在某个时候转向富裕,因为每个人都在做同样的事情。”一旦新的洁净室投入使用并且内存变得充足,谷歌的 TPU 和微软的 Maia 芯片就有了扩展空间,Nvidia 70% 以上的利润率也将受到考验。
在那之前,我打赌英伟达会保持控制权,尽管如果美光及其竞争对手比计划更快地上线新产能,这个窗口可能会更快关闭。美光科技的下一个季度报告值得关注。
那么英伟达股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看 Nvidia 的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费评估 Nvidia