
人工智能 (AI) 基础设施的建设促进了芯片设计商、代工厂、内存制造商和半导体生态系统中其他公司的增长。
这并不奇怪,因为半导体是人工智能数据中心的基本硬件层。如果没有芯片,基本的人工智能任务(例如处理数据和存储参数)就不可能实现。因此,鉴于半导体行业作为人工智能基础设施生态系统的基础硬件层的作用,很容易理解为什么半导体行业近年来蓬勃发展。
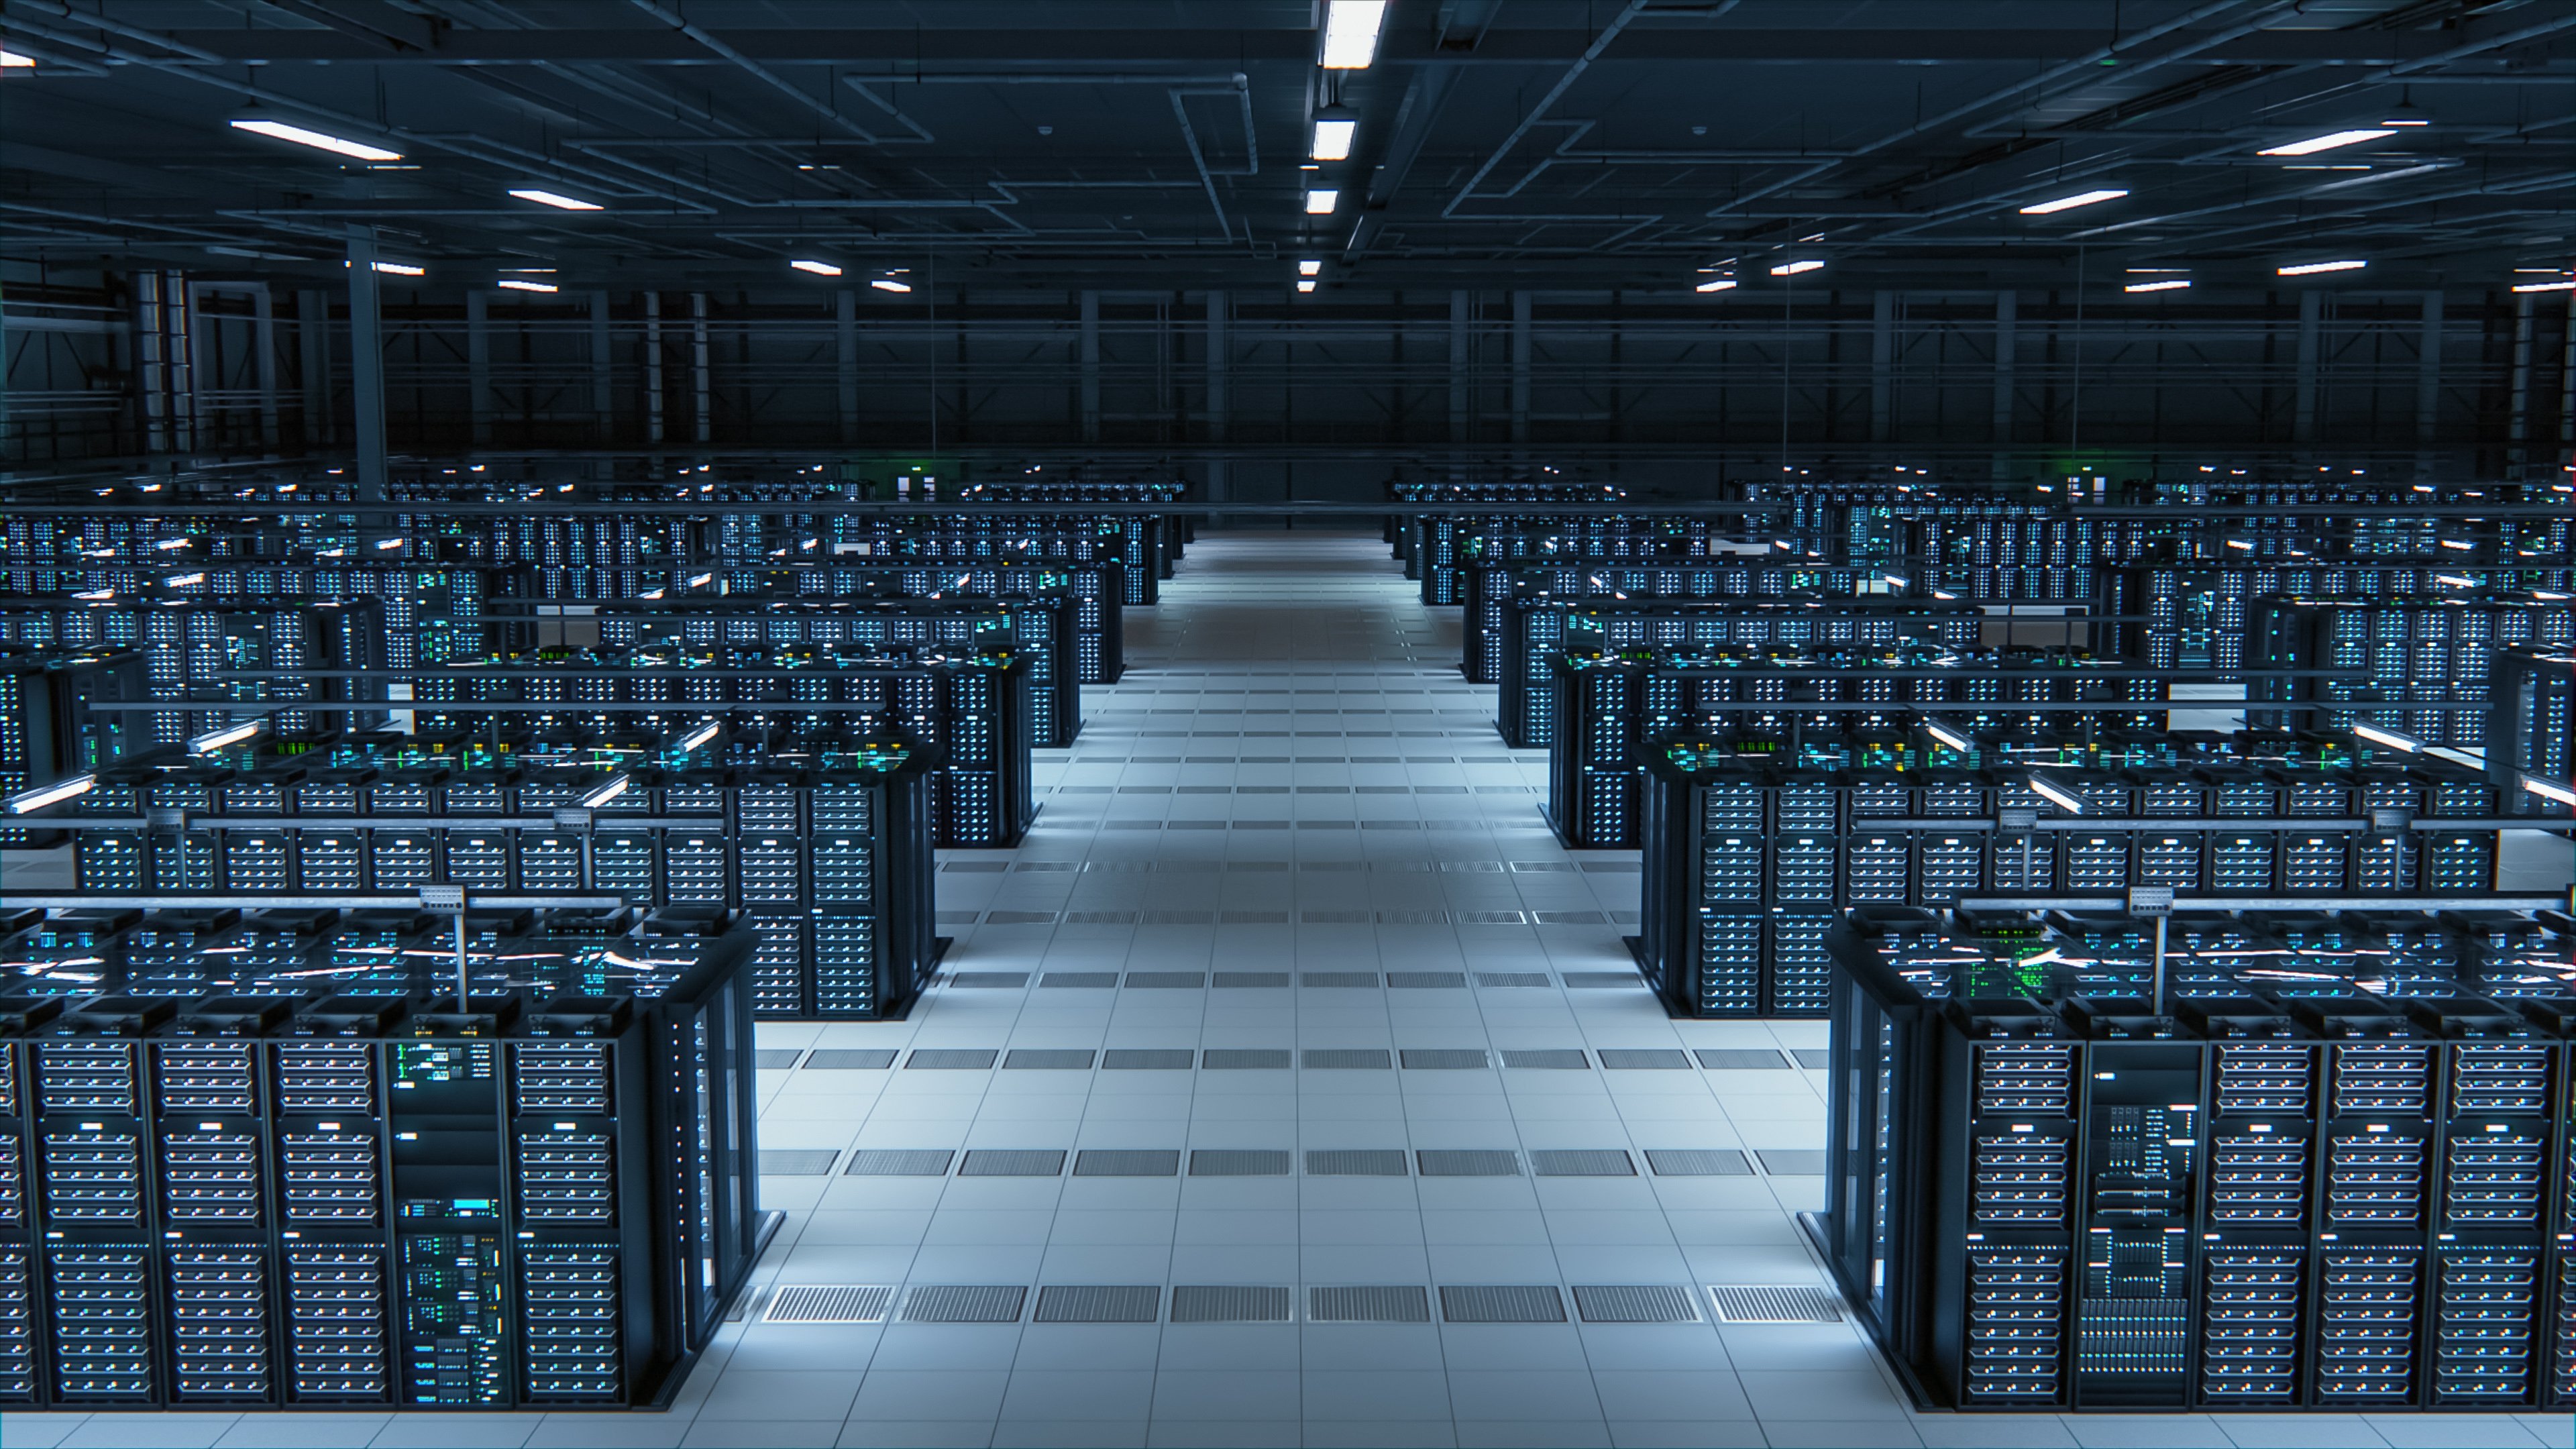
然而,使用这些芯片运行人工智能任务会产生大量热量。配备高端显卡的人工智能数据中心机架通常消耗 40-100 千瓦 (kW) 的功率,远高于基于传统服务器处理器的机架的 5-10 千瓦的功率消耗。更高的功耗需要高效的冷却,以使人工智能加速器芯片能够充分发挥其潜力。
冷却效率低下将减慢数据中心部署的显卡和其他人工智能芯片的速度。因此,冷却在人工智能数据中心中起着不可或缺的作用,投资者可以通过投资 Vertiv Holdings (VRT +1.76%) 来利用这一关键领域。
数据中心冷却需求正在推动 Vertiv 的增长
Vertiv 提供多种 AI 数据中心解决方案,包括电源系统、服务器机架、设备管理和热管理。该公司为人工智能数据中心提供全面的热管理系统,包括液体冷却系统、排热系统、机架冷却工具以及热控制和监控系统,以提高数据中心的效率和性能。
纽约证券交易所代码:VRT
Vertiv 广泛的人工智能基础设施产品组合(其中包括热管理系统)解释了该公司近几个季度一直保持健康增长的原因。该公司第二季度收入增长 24%,达到 32.7 亿美元,调整后每股收益 (EPS) 同比增长 60%,达到 1.52 美元。
重要的是,由于其解决方案的订单流入强劲,Vertiv 提高了全年指引。该公司目前预计今年每股收益将增长 60%,达到 6.70 美元,收入将增长 37%,达到 140 亿美元。管理层在八月份的财报电话会议上指出,该公司拥有强大的产品线,并预计“订单将迎来又一个强劲增长的一年”。
值得注意的是,截至 2025 年底,Vertiv 的积压订单为 150 亿美元。2025 年第四季度的订单出货比为 2.9,表明其收到的订单明显多于发货量。管理层对之前财报电话会议的评论表明,维谛技术 (Vertiv) 继续收到强劲的订单流入。
对于 Vertiv 投资者来说,好消息是,从长远来看,数据中心冷却市场有望以健康的速度增长,这并不奇怪,因为冷却现在已成为人工智能数据中心的结构性要求。 Grand View Research 估计,2026 年至 2033 年间,全球数据中心冷却市场的复合年增长率 (CAGR) 将为 22%,到预测期结束时将产生 1,280 亿美元的收入。
Vertiv 的增长率表明其在数据中心冷却市场的份额正在增加。因此,该公司似乎处于有利位置,可以在人工智能数据中心的长期增长中维持健康的长期增长,这解释了为什么分析师提高了长期每股收益增长预期。
数据来自YCharts
从长远来看,该股票可能是赢家
Vertiv 股票在 2026 年上涨了 50%。然而,在 5 月 14 日触及 52 周高点后,其价值已下跌 35%。这种急剧回调使投资者能够以有吸引力的 28 倍预期市盈率购买 Vertiv,与纳斯达克 100 指数 24 倍的预期市盈率相比,这并不是很昂贵。
在这样的水平上购买股票可能是明智的长期举措。毕竟,分析师预计维谛技术 (Vertiv) 的收益在未来三年内将大幅增长。
我们已经看到,从长远来看,Vertiv 可以实现 39% 的年盈利增长。假设2029年和2030年保持这一水平,2030年其每股收益可能达到22.37美元(以2028年的预计每股收益为基础)。如果这只 AI 股票当时的市盈率达到 24 倍,那么其股价将在五年内达到 537 美元,这意味着潜在的上涨空间为 120%。
不过,看到 Vertiv 实现更大收益我不会感到惊讶,因为从长远来看,由于对人工智能数据中心的大量投资,它的表现可能会超出分析师的预期,这可能会导致市场给予其溢价估值。