
Syammas P. Syarbini(来自 Syammasfitria Studio)和 William_Potter(来自 Getty Images via Canva)
要点
亚马逊将内存成本的资本支出指南上调了 200 亿美元,而自由现金流则收窄。在 TIKR 上免费查看亚马逊的资本支出和现金流 →
亚马逊资本支出增加 200 亿美元来自内存价格上涨
在 2026 年第二季度财报电话会议上,安迪·贾西 (Andy Jassy) 几乎顺便放弃了这个数字。亚马逊 (AMZN) 目前预计 2026 年将花费约 2200 亿美元的现金资本支出,“内存成本的上升使这一数字高于我们之前估计的约 2000 亿美元。”他表示,即便如此,亚马逊“仍然没有足够的产能来满足 2026 年的所有需求。”
因此,贾西额外支付 200 亿美元的原因并不是新宣布的产能扩张,而是更高的内存成本。 AWS 收入增长 36.7%,达到 422 亿美元,积压订单达到 4960 亿美元。
贾西对于时间安排很坦率。数据中心资本在服务器赚取任何收入之前大约两年就用完,因此亚马逊将“花费大量资本支出并遇到自由现金流逆风”,直到这些网站货币化。
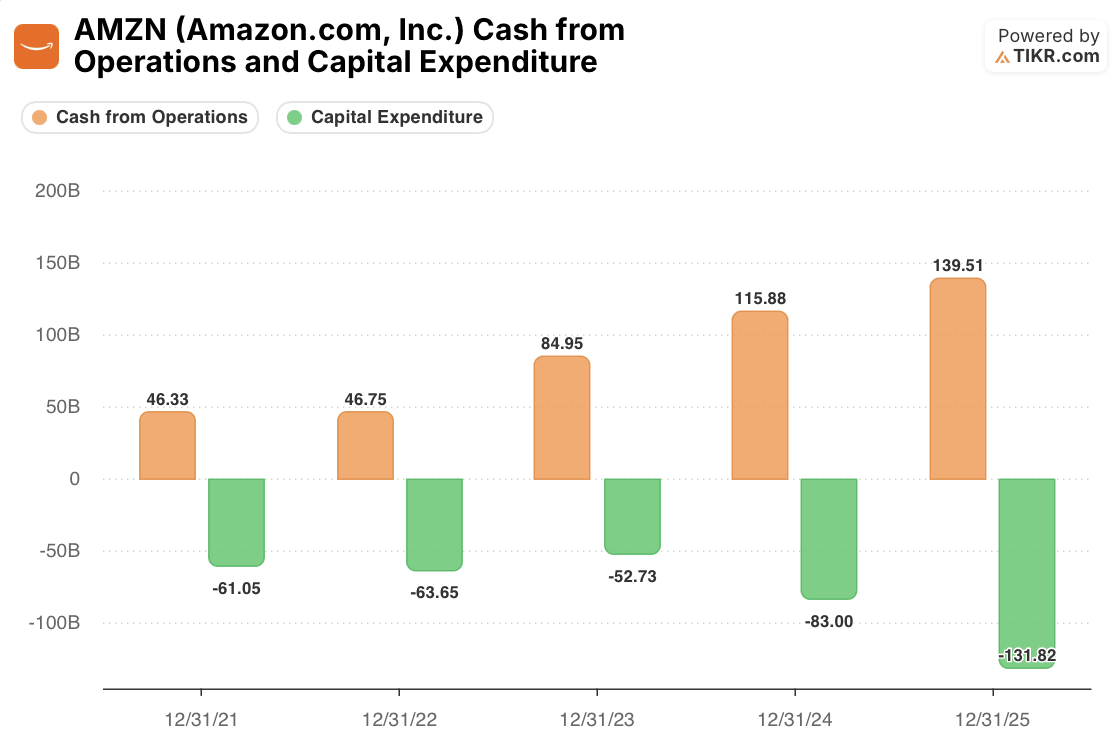
TIKR 的数据显示,紧缩已经开始。资本支出从 2023 年的 527.3 亿美元增长约 2.5 倍,增至 2025 年的 1,318.2 亿美元,而同期运营现金增长约 64%。资本支出约占 2025 年运营现金流的 94%,高于 2023 年的 62%。计算得出的自由现金流从 2024 年的 328.8 亿美元下降到 2025 年的 76.9 亿美元。
经营现金流能否承载2200亿美元的年薪
2026 年指南的资本支出比 2025 年的资本支出高出约 67%,尽管资本支出的定义可能略有不同。仅通过运营就可以覆盖 2200 亿美元,运营现金流就需要增长约 58%。去年的增长约为20%。
贾西的回报计算是可信的。服务器在不到三年的时间内实现盈亏平衡,使用寿命至少为五到六年,并且大多数人工智能容量的合同期限至少为五年。首席财务官布莱恩·奥尔萨夫斯基(Brian Olsavsky)也指出为增长提供资金的“很多选择”,亚马逊今年已经发行了债券。
需求和合同是真实的,但到 2025 年,自由现金流已经所剩无几,而且零部件价格上涨而非产能上涨的指导意见留下的空间更小了,再次出现意外。按照去年的增长速度,运营现金流将达到约 1,680 亿美元,留下约 520 亿美元的资本支出需要从其他地方融资。 (计算,而非指导。)
第三季度报告是下一个测试。第二季度现金资本支出接近 531 亿美元,运营现金流增长更快,这将缓解人们的担忧;另一种由记忆驱动的增长会使它变得更加尖锐。 Q2 是一个参考点,而不是目标。
覆盖 2200 亿美元的资本支出需要运营现金流增长约 58%,而去年约为 20%。在 TIKR 上免费监控亚马逊季度现金流 →
那么亚马逊股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看 AMZN 股票的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费价值 Amazon.com, Inc. →