
来自 NYCreatives 的 Nicko Pineda 和来自 Pexels 的 Roberto Nickson(来自 Canva)
特斯拉股票的关键统计数据
权衡特斯拉机器人出租车的希望与分析师的实际利润预测(免费)>>>
一辆卡车到达,一台机器人停下来,欧洲等待
特斯拉 (TSLA) 股价本周下跌约 0.8%,周五收于 372 美元附近。该股目前较 499 美元的 52 周高点低约 25%,并且在过去一年中下跌了 16%。新闻流好坏参半。投资者似乎在产品里程碑和新的延误之间左右为难。
动卡车近九年后,特斯拉开始向第一批客户交付其半电动卡车。然而,它在活动中没有给出生产目标或定价。特斯拉表示,该专用工厂最终每年可生产多达 50,000 辆卡车。
两个挫折抵消了这一里程碑。欧盟推迟了 10 月份对全自动驾驶(受监督)的投票,最早将决定推迟到 12 月。报道还称,特斯拉的人形机器人擎天柱面临着复杂的双手和供应商质量随着产量规模的问题。特斯拉的目标是到年底每周生产 1,000 台机器人。
管理层已经指出了这种斜坡风险。首席执行官埃隆·马斯克在第二季度财报电话会议上表示:“擎天柱将遵循制造业增长的正常 S 曲线,但 S 曲线的初始部分将相当平坦且较长。”如果特斯拉股票要重回高点,投资者可能需要证据证明该曲线的平坦部分正在结束。
比较特斯拉的交付增长与其不断萎缩的营业利润(免费)>>>
特斯拉的定价是针对其利润率尚未达到的未来
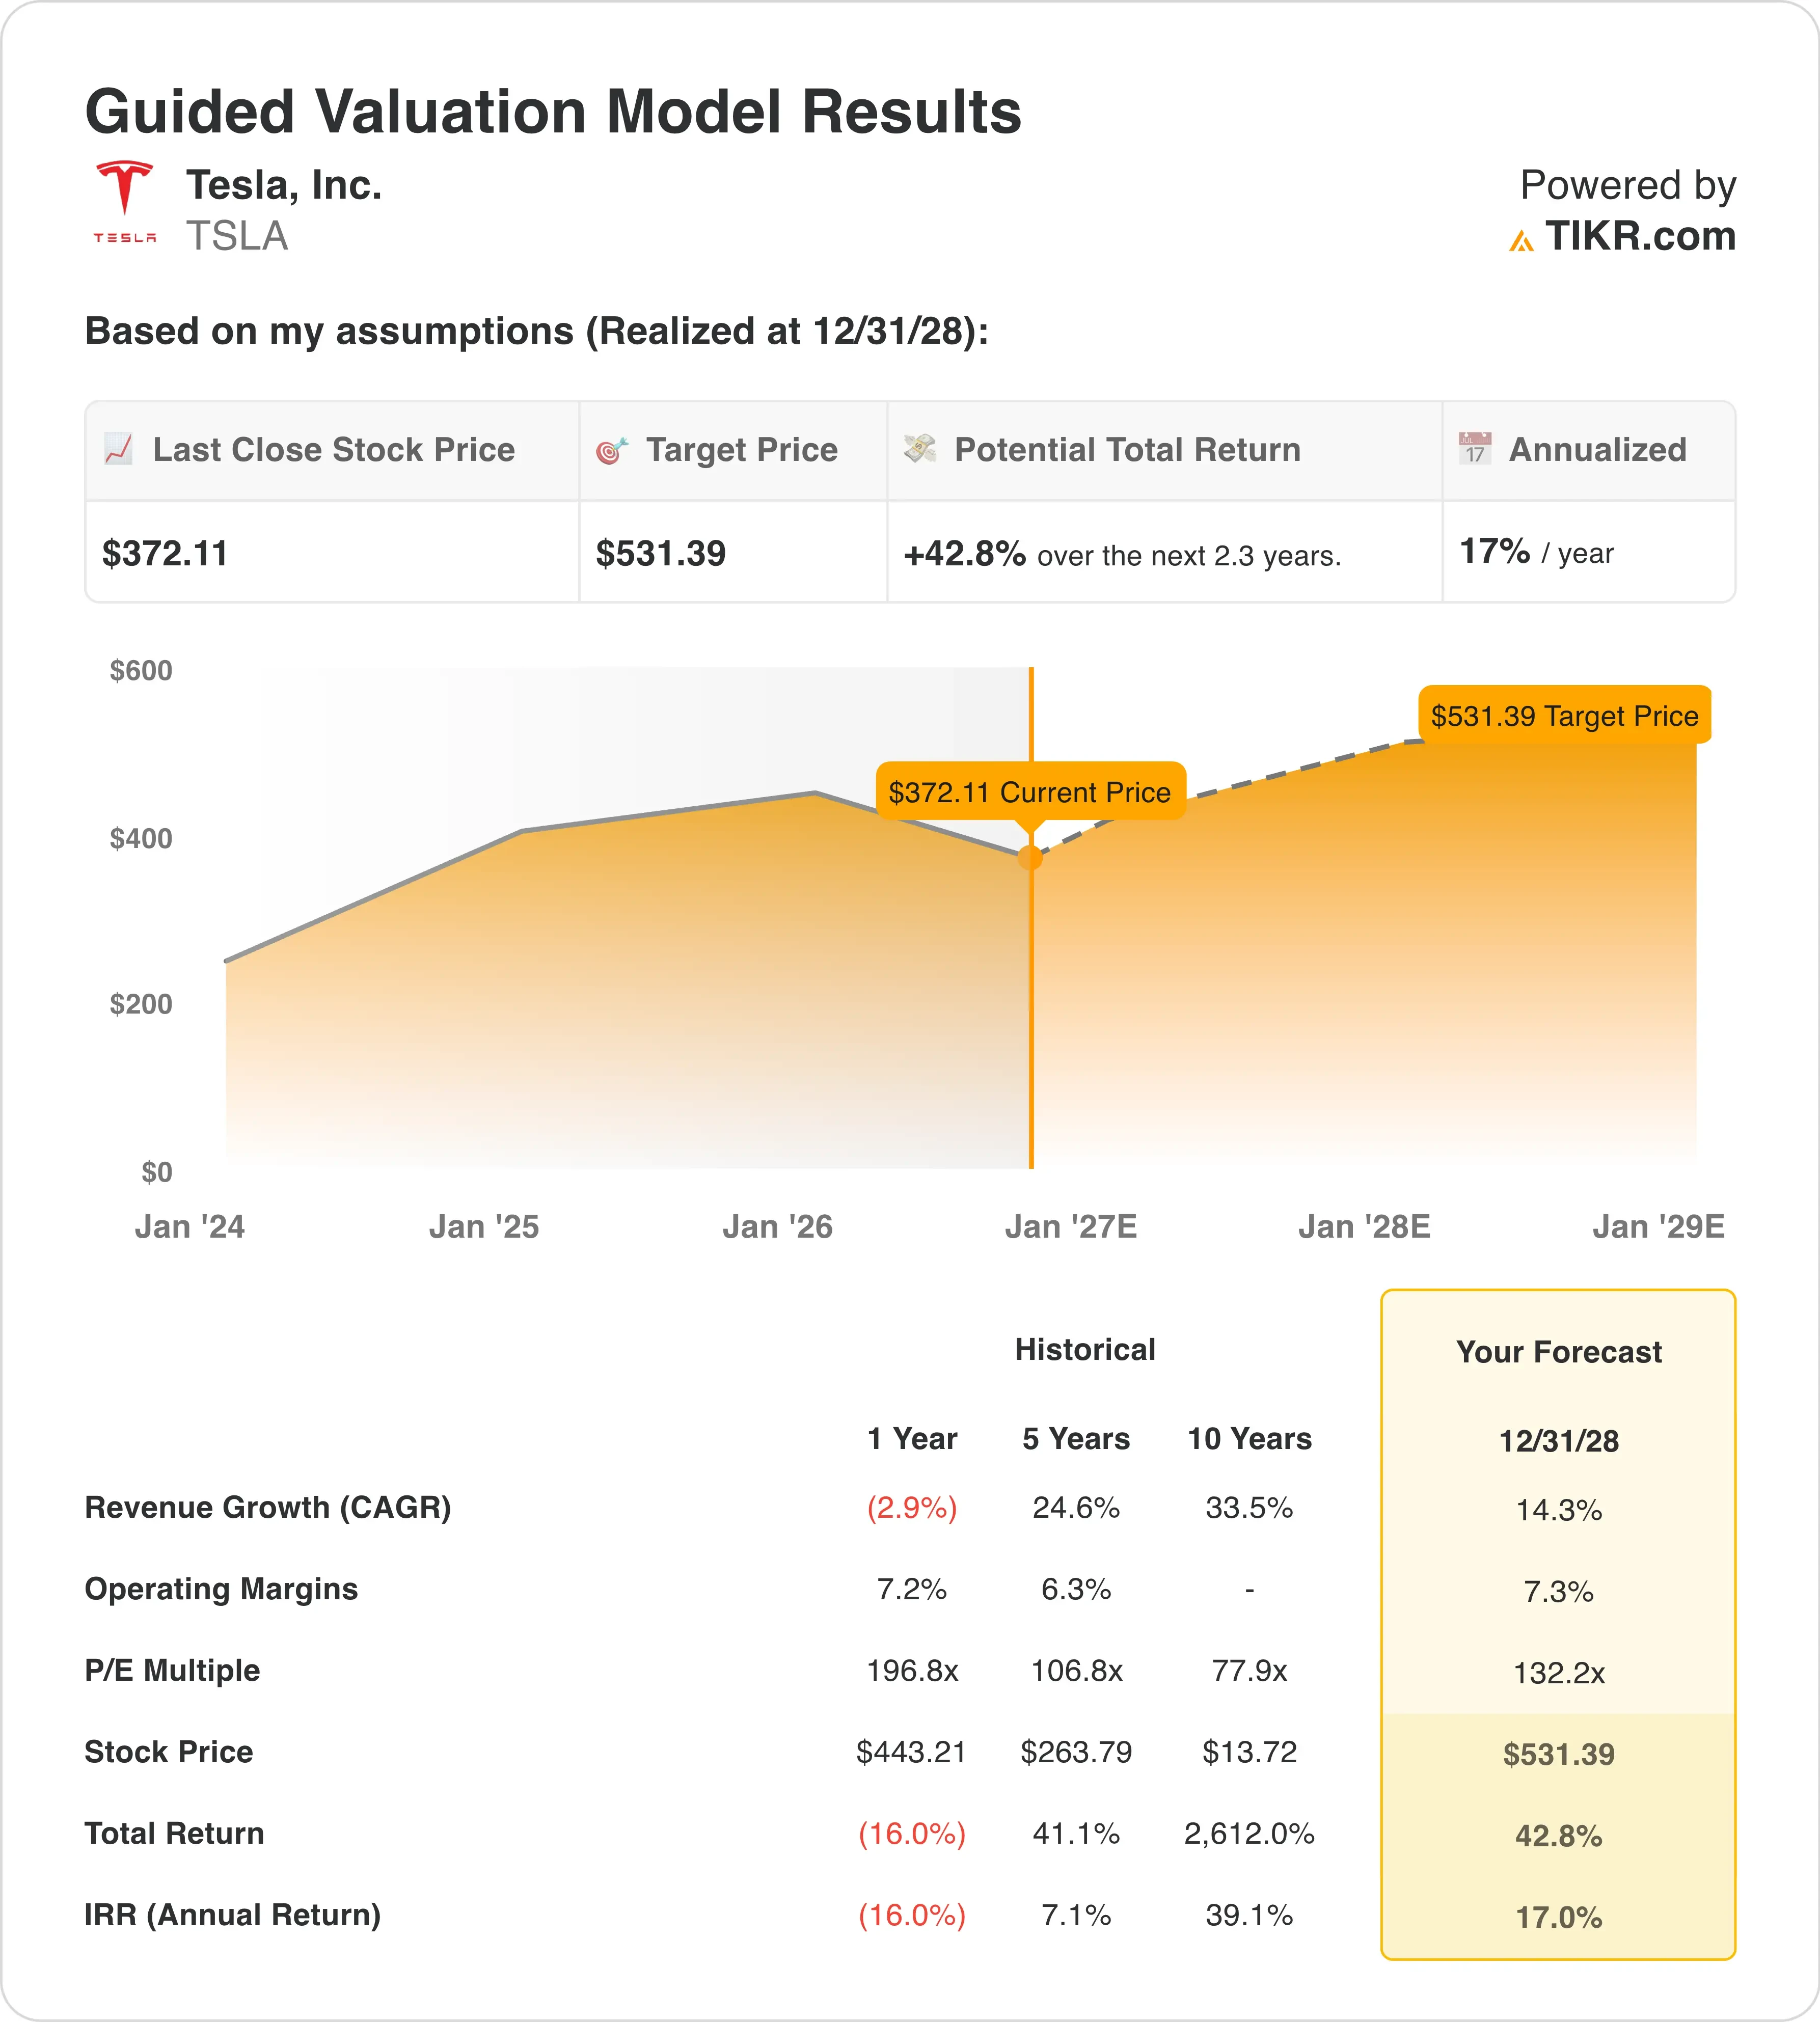
根据截至 2028 年 12 月 31 日实现的估值模型假设,该股票的模型使用:
根据这些输入,该模型估计目标价格为 531 美元,这意味着当前股价 372 美元的总上涨空间为 42.8%,未来 2.3 年的年化回报率为 17.0%。
17.0% 的年回报率在纸面上看起来很有吸引力。但路径几乎完全取决于倍数。该模型使用的退出市盈率为 132.2 倍,低于去年的 196.8 倍,但远高于 77.9 倍的 10 年平均水平。换句话说,投资者必须继续为特斯拉的未来押注支付高昂的溢价。
基本面讲述了一个更困难的故事。由于成本上升和资本支出跃升 142% 至 58 亿美元,第二季度营业利润率下降至 1.4%。该模型假设利润率仅恢复至 7.3%,接近去年的 7.2%。因此,这仍然是一个利润压缩的故事,尚未复苏。
每年 14.3% 的收入增长看起来是合理的。第二季度收入增长 26%,达到 282 亿美元,交付量创纪录的 480,126 辆。分析师预计未来两年收入年增长率为12.9%,接近模型输入值。增长不是主要问题。
估值差距才是真正的问题。特斯拉的预期市盈率为 195.3 倍,这是基于机器人出租车和机器人而不是汽车销售的溢价。这使得该股对 Cybercab、FSD 或 Optimus 的任何延迟高度敏感。
对特斯拉 132 倍的退出倍数进行压力测试,看看较低的溢价对回报有何影响(TIKR 免费)>>>
比亚迪汽车销量增加,但特斯拉拥有自动驾驶叙事
比亚迪(1211)仍然是特斯拉在电动汽车领域的最大竞争对手。由于价格战打击了中国销售,其上半年收入下降 7.1% 至 3448 亿元人民币(约合 509 亿美元)。尽管如此,由于出口利润增加,毛利率仍提高至 18.9%。特斯拉第二季度毛利率较低,为 16.8%。
目前的增长趋势有利于特斯拉。其第二季度收入增长26%,而比亚迪第二季度收入下降3.2%。然而比亚迪的海外扩张是实实在在的,上半年出口量增长了67.8%,达到约79.2万辆。这使得比亚迪在欧洲和亚洲与特斯拉直接竞争。
自主竞争来自英伟达的生态系统。 Nvidia (NVDA) 为比亚迪、吉利和日产提供 4 级车辆的自动驾驶平台,这些车辆在设定区域内无需人工干预即可驾驶。 Lucid (LCID) 和 Bolt 计划在欧洲部署 25,000 辆自动驾驶汽车。优步 (UBER) 和 Nvidia 还计划于 2027 年在洛杉矶和旧金山启动机器人出租车车队。
特斯拉的护城河是数据和垂直整合。它拥有近 150 万付费 FSD 客户,将真实的驾驶数据输入到其模型中。然而,竞争对手不需要单独与特斯拉抗衡,因为英伟达向他们出售工具。这使得执行速度成为特斯拉最重要的优势。
确定 Cybercab 和 Optimus 能否支持特斯拉高估值 >>>
是什么推动特斯拉股票继续上涨?
预计 10 月 21 日左右公布的第三季度财报将是下一个重大考验。特斯拉已经报告了创纪录的第二季度交付量,因此投资者将关注盈利能力。第二季度汽车毛利率(不包括监管信贷)下降至 16.3%。任何反弹都会缓解人们对核心业务的担忧。
监管将决定自治时间表。欧盟对 FSD 监管的投票可能会在 12 月回归。与此同时,比利时的一个安全小组发现该系统经常误读速度限制,这可能会使审批变得复杂。在美国,国家公路交通安全管理局对约 1,000 辆 Cybercab 车辆展开了审计查询。
支出仍将保持沉重。特斯拉预计 2026 年资本支出将超过 250 亿美元,其首席财务官表示未来两三年支出将增长。这笔钱为 Cybercab、Optimus、Semi 和电池工厂提供资金。由于第二季度自由现金流为-11 亿美元,投资者希望回报尽快显现。
SpaceX 连接添加了一个通配符。 7 月份的报道称,特斯拉考虑出售其中国业务,为潜在的 SpaceX 合并铺平道路。尽管这个想法使特斯拉与更广泛的马斯克生态系统联系在一起,但一切都还没有得到证实。
立即估算公司的公允价值(TIKR 免费)>>>
你应该投资特斯拉吗?
真正了解的唯一方法就是亲自查看数字。 TIKR 让您可以免费访问专业分析师用来准确回答该问题的相同机构质量财务数据。
拉起特斯拉,你会看到多年来的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数如何随时间变化,以及价格目标是上升还是下降。
您可以建立一个免费的观察列表来跟踪 TSLA 以及您雷达上的所有其他股票。无需信用卡。只是您需要自己决定的数据。
在 TIKR 免费上分析 TSLA 股票 →