
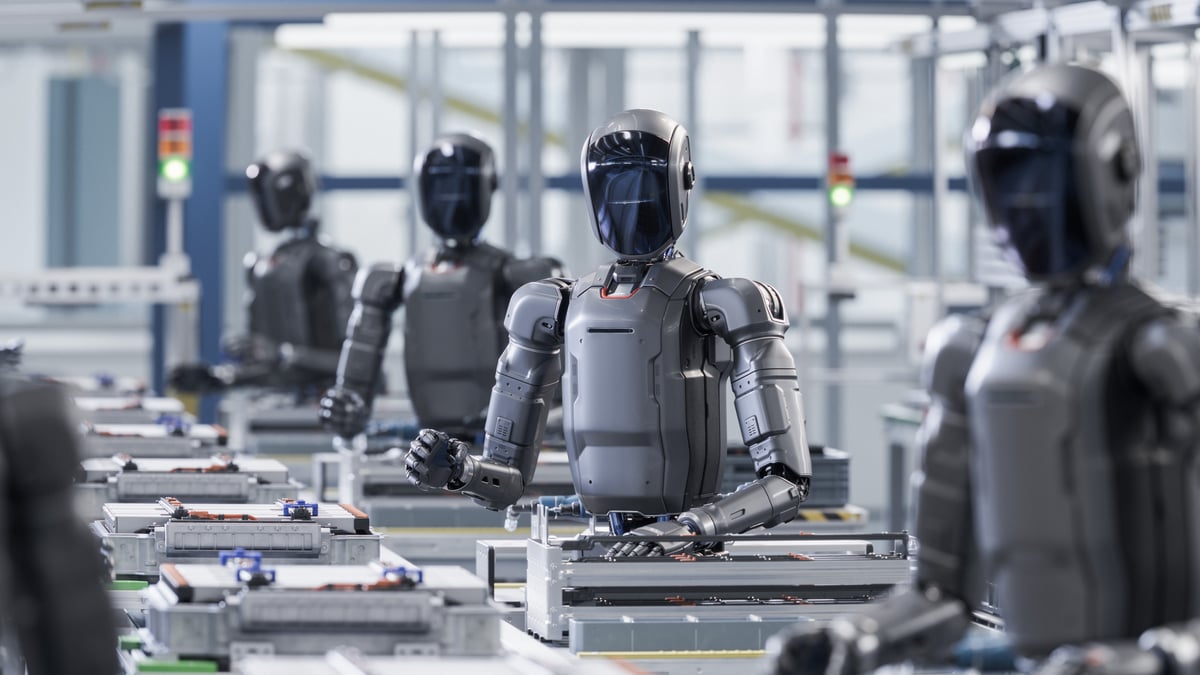
人形机器人开始不再像科幻小说,而更像我们未来的同事。我很内疚地认为通用机器人趋势会来来去去,但现在它似乎会持续下去,让投资者面临的任务是试图找出哪些公司将从中受益最多,并相应地投入资金。对我来说,更大的问题不是哪家公司将建造最华丽的人形机器人,而是哪家公司将提供为更广泛的机器人行业提供动力的工具箱。
在 Tesla (TSLA -1.30%) 和 Nvidia (NVDA +0.22%) 之间,我认为 Nvidia 在 2030 年之前拥有更清洁的机器人技术机会。 Tesla 的愿景很大胆,但它的机器人故事取决于几个移动部件。英伟达的更简单:它希望提供其他人所依赖的技术,并且还希望提供芯片。
为什么英伟达的机器人故事是为了复合
英伟达并没有把赌注押在一个机器人身上。它正试图为工厂、仓库、医院和实验室的许多不同类型的机器人提供大脑、工具和训练场地。在 2026 年 GTC 会议上,Nvidia 宣布 ABB Robotics、Agility、FANUC、Figure、Universal Robots、KUKA、Medtronic 等工业和人形机器人厂商正在利用其技术构建“生产规模的物理人工智能”。该公司描述了一个机器人技术的“全栈平台”,涵盖计算硬件、开放模型、模拟框架和软件,所有这些都旨在帮助合作伙伴更快地开发、培训和部署智能机器。
具体来说,英伟达一直在推出可以组合在一起的构建块。它引入了 Cosmos 世界模型,它可以生成供机器人学习的合成环境和场景,以及 Isaac 框架(例如 Isaac Lab),可以让开发人员在机器人接触现实世界之前在模拟中教授机器人技能。在硬件方面,Jetson Thor 和 Jetson T4000 模块被设计为标准机器人计算机,将 Nvidia 最新的芯片架构引入紧凑的系统中,可以在机器人和其他自主机器上运行。
这里的潜在回报比任何单一产品的推出都要大。如果英伟达成功,其合作伙伴制造的每个机器人都可以搭载英伟达芯片和软件,随着行业的发展为其提供稳定的收入来源。到 2030 年,这可能意味着多个与机器人相关的收入来源,从为工厂和仓库中的机器人提供动力的芯片到软件、人工智能模型,以及随着这些机器承担更多工作而不断进行的升级。
纳斯达克股票代码:NVDA
为什么特斯拉的机器人回报更难预测
特斯拉自己的人工智能和机器人团队为其 Optimus 计划制定了明确的最终目标:一种通用的人形机器人,可以执行不安全、重复或无聊的任务,建立在处理平衡、导航、感知以及与物理世界交互的软件堆栈上。从纸面上看,这正是投资者梦想的那种物理人工智能愿景——一台最终可以穿过工厂、仓库甚至家庭的行走机器。
该公司在追求 Optimus 的同时,还兼顾其他几个主要优先事项。该公司正在努力扩大其自动驾驶和机器人出租车计划并获得批准,管理全球汽车和能源业务,并建设支持所有这些业务所需的人工智能计算基础设施和工厂。
特斯拉将其目标描述为在“车辆、机器人等”领域部署自动化,并强调 Optimus 是更广泛推动计划的一部分,而不是一个独立的赌注。这种雄心壮志是一种优势,但也增加了复杂性:对特斯拉汽车的需求、定价决策、自动驾驶监管问题、能源项目和工厂执行都将影响机器人项目获得的时间、金钱和关注。
到 2030 年,特斯拉可能会将 Optimus 变成一项严肃的业务,甚至可能超越 Nvidia。它也可能最终会成为一个机器人对公司很重要的地方,但仍在与汽车、机器人出租车和能源存储争夺资本和注意力。
为什么我会选择 Nvidia 来获得机器人技术的回报
因此,当我想到到 2030 年机器人技术具有更大上涨潜力的物理人工智能股票时,我倾向于 Nvidia。英伟达将自己定位为机器人制造商共享工具包的提供商,拥有开放模型、仿真工具和标准计算模块,其各个合作伙伴可以将这些模块插入到自己的设计中。
如果未来几年真正的人形机器人浪潮进入工厂和物流,我宁愿拥有一家为数十种不同机器提供技术和大脑的公司,也不愿押注于一家试图让单一人形产品发挥作用的公司。