
原文标题:France’s growing debt woes: How bond markets set countries’ borrowing costs
法国不断上升的债务令投资者感到不安,但美国和日本等国所欠债务甚至更多。
法国的借贷成本在该国数十年来最严重的社会动荡中飙升。
由于投资者要求承担政府债务获得更高的回报,法国债券收益率已升至近四分之一个世纪以来的最高水平。这一飙升反映出债券市场越来越相信向法国提供贷款正成为一个越来越危险的提议。
尽管法国正在努力解决政府支出和收入之间不断扩大的差距,但该国支离破碎的政治格局在如何填补这一缺口上存在严重分歧。
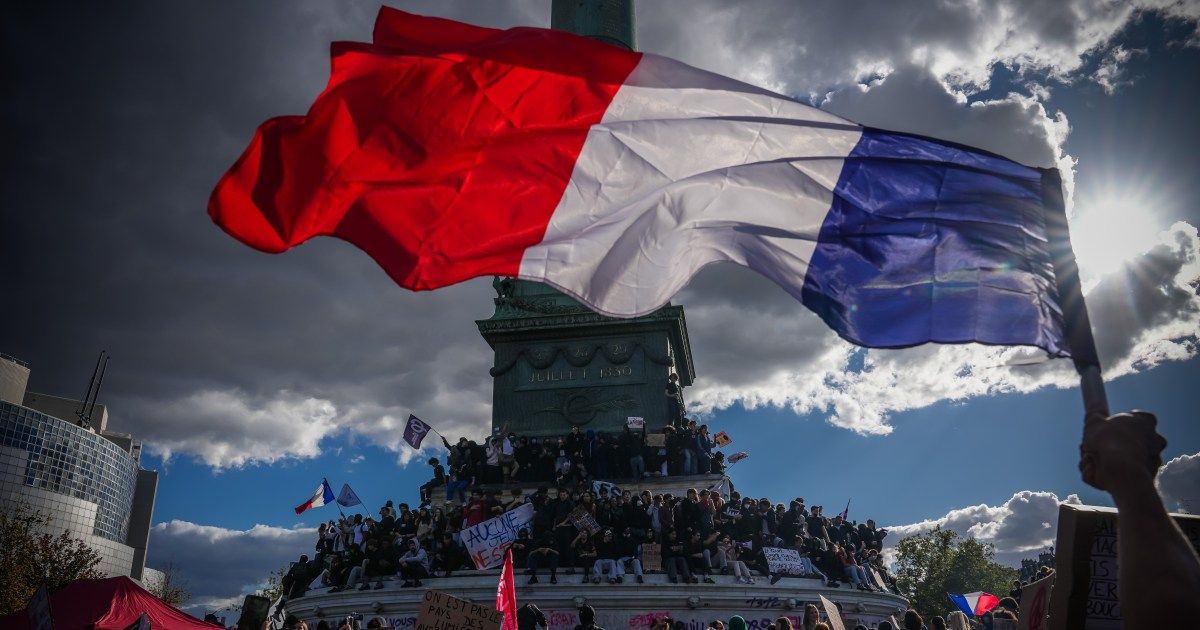
与此同时,数十万抗议者(其中一些人参与了骚乱和抢劫)走上街头,反对拟议的预算削减,并要求增加生活成本救济和教育等公共服务的支出。
法国的国债目前处于二战结束以来的最高水平,接近国内生产总值 (GDP) 的 120%。
债券如何运作以及法国借贷成本为何上升?
债券是向政府或公司提供的一种贷款。国家
通常从债券市场借款,以用于税收收入未覆盖的支出。
作为购买债券的交换,投资者将定期支付利息,并在未来的某个特定日期支付原始借款金额。这些债券同时可以在债券市场上向其他投资者进行交易。
债券价格受到利率、通货膨胀以及对发行人偿还贷款能力的信心等因素的影响。
当债券价格上涨时,债券收益率下降,反之亦然。
法国10年期国债收益率自6月以来已上涨逾130个基点,突破4.9%。
法国的借贷成本目前处于 2002 年以来的最高水平,吞噬了越来越多的税收收入,而这些收入原本可以用于教育和医疗等基本服务。
尽管法国的债务水平相对较高,但一个国家的债务金额只是投资者为其债券风险定价的考虑因素之一。
市场对一国履行义务能力的信心取决于一系列因素,包括经济实力、外债相对于内债的数额以及政治体系的能力。
有效治理。
“主权债务的可持续性很少仅由其绝对水平决定,”巴黎智库 BSI Economics 总裁维克多·勒奎里耶 (Victor Lequillerier) 告诉半岛电视台。
“这更多地取决于其发展轨迹、结构以及更广泛的经济和金融背景。”
就法国而言,该国政治体系的瘫痪是目前债券市场担忧的一个关键驱动因素。
在四分五裂的国民议会中,法国总理斯巴斯蒂安·勒科尔努(Ssbastien Lecornu)在法国半总统制下由总统埃马纽埃尔·马克龙(Emmanuel Macron)任命,他陷入了一场立法斗争,以通过明年的预算,其中包括 540 亿欧元(610 亿美元)的储蓄。
极右翼国家集会的马琳·勒庞和极左翼法国不屈党的让-吕克·梅朗雄是明年总统选举的两位主要候选人,他们反对勒科努的提议,不过如果认为有必要,政府可以援引宪法条款绕过议会。
法国枫丹白露欧洲工商管理学院 (INSEAD) 经济学教授安东尼奥·法塔斯 (Antonio Fatas) 告诉半岛电视台:“法国的数字比其他国家差很多吗?不,但稍微差一些,而且法国的数字比其他国家差很多吗?”
这里真正的困难在于,当前的政治局势使得现任政府没有一条简单的途径来制定从债务可持续性角度来看有意义的预算。”
他补充道:“这就是法国现在成为一个特例的原因,这就是为什么市场非常担心法国正在经历的事情,以及为什么你会看到很多噪音。”
法国的财政状况如何?
法国的国债约为 3.6 万亿欧元(4 万亿美元),相当于 GDP 的 119%,高于 2019 年(即 COVID-19 大流行开始前一年)的 98%。
然而,比债务总额更令市场担忧的是法国不断膨胀的赤字,预计到 2026 年将达到 GDP 的 5.4%,远高于欧盟 3% 以上的平均水平。这是政府支出超过收入的金额。
法国有着强大的左翼政治和激进主义传统,长期以来一直是发达国家中最大的公共部门之一。
政府支出约相当于GDP的57%,在经济合作与发展组织(OECD)国家中仅次于芬兰。
公共
养老金在支出中所占比例尤其大,达到 GDP 的 14%,随着未来几十年该国劳动年龄人口的减少,这一数字可能会上升。
“具有讽刺意味的是,马克龙总统长期以来一直在讨论改善财政前景和避免吸引债券投资者愤怒所需的改革,”伦敦大学亚非学院可持续金融中心的宏观经济学家亚历克斯·德莱登告诉半岛电视台。
“从2017年起,马克龙就谈到需要进行养老金改革以减轻财政负担,但这在法国是一个避雷针政治问题,改革尝试多次陷入停滞。”
“解决这个问题将解决法国的大部分财政负担,但这说起来容易做起来难,”德莱顿补充道。
尽管法国征收的税收是所有国家中最高的,以支持其庞大的福利国家,但其预算赤字在大流行期间大幅扩大,并且自那以来一直高于近期的历史趋势。
增长乏力的长期趋势加剧了这一缺口,从 2000 年到 2025 年,法国经济仅增长了经合组织平均水平的 59%。
国内生产总值
预计今年将仅增长 0.4%,而 2025 年将增长 0.9%。
BSI Economics的Lequillerier表示,法国政府多年来一直在回避那种减少意大利、西班牙和葡萄牙等负债累累国家赤字的预算改革。
“在大流行后时期,大多数欧洲经济体成功实现了财政状况正常化,并使赤字接近可持续水平。然而,法国未能做到这一点,公共支出增长持续压倒收入动态,”勒奎勒里尔表示。
勒奎勒里尔表示,投资者对政府缺乏财政约束的容忍度终于耗尽了。
他表示:“调整正变得越来越痛苦,法国有可能将自己孤立在欧元区,成为其主要财政表现不佳的国家。”
为什么法国比债务水平较高的国家承受的压力更大?
法国的债务虽然相对较高,但低于其他几个经济体,包括美国、日本和意大利。
但在每种情况下,都有特定的情况可以减轻风险。
美国比其他国家更有能力管理巨额到期债务水平
美元作为世界主要储备货币的地位,使其能够以相对便宜的价格和更大的金额借钱。
日本之所以能够维持超过200%的债务与GDP之比,是因为其大部分债务由国内机构持有,从而避免了资本外逃。货币当局也将利率维持在超低水平。
意大利的债务占GDP的比例为140%,高于法国,但其预算赤字也较小,约为GDP的3%。
凯投宏观首席欧洲经济学家安德鲁·肯宁汉 (Andrew Kenningham) 告诉半岛电视台:“政府能够支持的总债务负担取决于很多因素,而且各国之间存在差异。”
“例如,如果国家经济状况不佳,投资者会更加焦虑