
要点
在过去四年的大部分时间里,没有任何趋势能像人工智能 (AI) 的发展一样吸引投资者的注意力和资本。据 IDC 称,到 2031 年,通过工具为软件和系统提供瞬间自主决策的能力,全球可实现的机遇将达到 22.5 万亿美元。
Nvidia ( NVDA -2.01% ) 处于这个潜在市场的中心。 Nvidia 的几代图形处理单元 (GPU) 是人工智能加速数据中心运行的动力,其 CUDA 软件平台对于最大限度地发挥这些 GPU 的潜力并保持客户对其品牌的忠诚度至关重要。换句话说,Nvidia 市值升至 5 万亿美元以上是有其切实原因的。
但截至 11 月 12 日收盘,英伟达股价已较 10 月 6 日创下的历史盘中高点 243.37 美元暴跌 32%。最新的下行催化剂是联合创始人兼现任首席执行官黄仁勋的辞职。
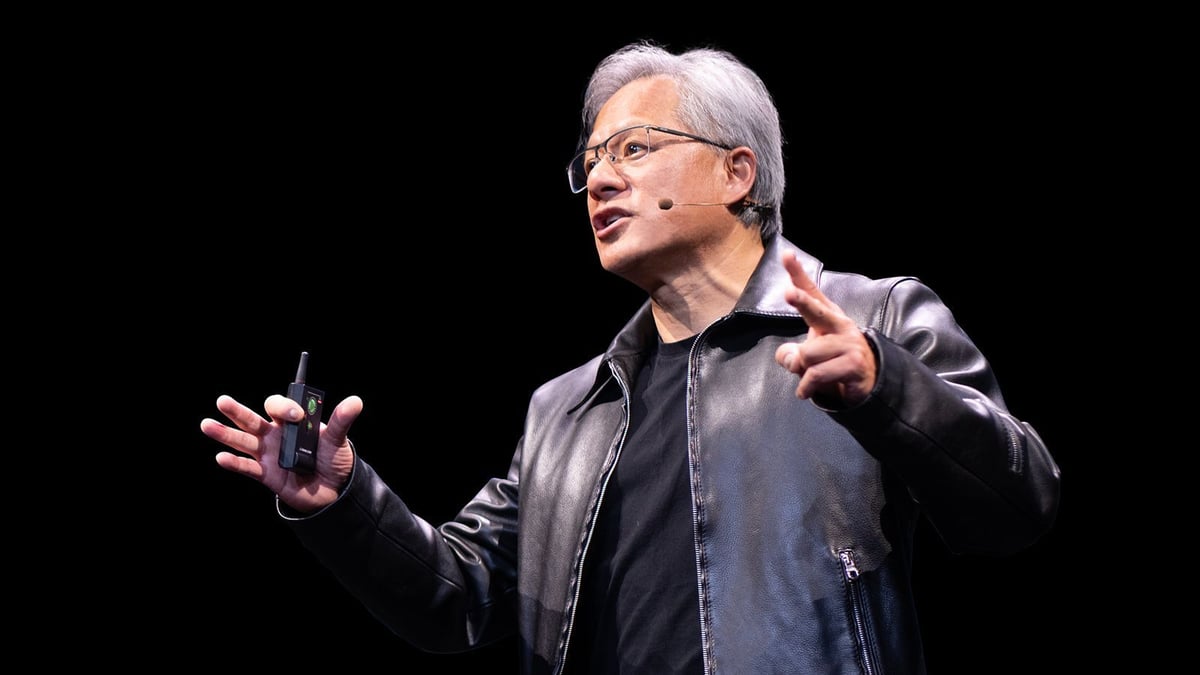
黄仁勋的辞职给他一手打造的万亿美元公司带来了一系列问题。图片来源:英伟达。
虽然 Nvidia 的股价已经很久没有这么便宜了,但有六个理由相信人工智能基础设施建设的面貌可能会再暴跌 50%。
1.黄仁勋的辞职剥夺了英伟达的身份
11 月 12 日,黄在承认与一名所谓的中国间谍有染,并有报道称与一名向他汇报的 Nvidia 员工发生婚外情后辞职。不幸的是,他的辞职并没有结束他白手起家建立的公司的争议或问题。
首先,尽管黄辞职,外部调查仍将继续。这包括国会对国家安全问题的调查,可能还包括英伟达与中国的交易。简而言之,黄仁勋的离开并没有结束英伟达可能面临的任何法律后果。
突发新闻:Nvidia、$NVDA、首席执行官黄仁勋已辞去首席执行官、总裁和董事会成员的职务,立即生效。 https://t.co/IJE8wWvcrR
黄仁勋的离开也剥夺了英伟达的身份。他可以说是人工智能革命的代表人物,并在策划无数大规模投资方面发挥了重要作用,一些华尔街分析师将其描述为“循环”。如果没有黄仁勋的掌舵,合作可能会放缓。
最后,黄仁勋的辞职对投资者和企业对英伟达的信任造成了打击。正如沃伦·巴菲特曾经说过的那样:“建立声誉需要 20 年,毁掉它需要 5 分钟。”
2. 州长蓝潮可能会阻碍数据中心的建设
中期选举也给英伟达和人工智能基础设施建设带来了意外打击。
一方面,预测市场正确预测民主党将横扫国会。没想到的是州长的蓝潮。民主党候选人推翻了共和党占据的五个州长席位,包括德克萨斯州、佐治亚州和俄亥俄州。
NVDA-- 英伟达
纳斯达克 · 截至美国东部时间 26 年 11 月 13 日下午 4:00
唐纳德·特朗普总统赞成尽可能少地对人工智能进行监管,并警告说,他将“否决民主党领导的国会提交给他的一切提案”。与此同时,大多数民主党立法者更愿意限制数据中心的扩张并加强对大型语言模型的审查/测试。
虽然特朗普的否决权在国会山发挥作用,但它不会给德克萨斯州、佐治亚州和俄亥俄州等核心数据中心建设州带来任何安慰,这些州的民主党州长可能会放慢或停止新的批准。这对包括英伟达在内的所有人工智能硬件股票来说都是坏消息。
3. 有迹象表明美联储加息周期变得更加激进
我们还看到有证据表明,美联储可能会在 21 世纪的第四次加息周期中变得更加激进。
除了经济扩张中观察到的正常通胀因素外,特朗普总统的关税、伊朗战争,甚至人工智能基础设施建设都导致通胀持续走高。
人工智能的繁荣正在将最大的通货紧缩力量之一转变为美国通胀的主要来源:2026年前6个月,计算机和电子产品的进口价格飙升+7.4%,达到77.1点,为2016年1月以来的最高水平。这也标志着同比上涨+8.0%,是有记录以来的最大年度涨幅。这代表了持续二十多年的下降趋势的历史性逆转。 2006年至2019年间,随着技术和制造效率的不断提高,成本不断降低,计算机和电子产品进口价格下降了-30%。现在,人工智能投资热潮正在对半导体、服务器和电子元件的制造能力造成压力,因为企业不顾成本竞相建设人工智能基础设施。人工智能革命已将技术从通货紧缩的长期根源转变为通货膨胀的主要驱动力。
对 Nvidia GPU 的无限需求,加上持续的供应短缺,为该公司提供了前所未有的定价能力。不幸的是,这种提高利润的定价能力已经影响到了普通消费者。中央处理器、硬盘驱动器、内存等成本的上升推高了当前的通货膨胀率。
如果美联储开始大幅加息,导致借贷成本上升,很可能会破坏主要依靠债务融资的人工智能数据中心建设。
4.债券市场正在发出关于超大规模和新云的明确警告信号
债券市场也给了人工智能投资者暂停的理由。
虽然一些超大规模企业和新云企业正在利用手头现金为其人工智能数据中心的扩张提供资金,但许多企业正在转向发行企业债券。当上市公司发行债券时,其面值通常为 1,000 美元,金融网站通常将其表示为 1 美元。当公司债券的交易价格达到或接近其票面价值时,表明交易者期望公司履行其债务义务。
整个人工智能行业的信贷市场都闪烁着警告信号:甲骨文、$ORCL、5 年期信用违约掉期 (CDS) 利差已飙升至约 263 个基点,而 SpaceX 则已升至约 203 个基点,均创历史新高。与此同时,CoreWeave 的 $CRWV、5 年期 CDS 高达创纪录的 982 个基点。与此同时,科技公司今年已发行近 5000 亿美元的新债来为人工智能基础设施融资,其中 9 笔美国投资级债券交易每笔价值至少 250 亿美元。不断增长的债务负担与人工智能收入能否证明巨额支出合理的不确定性相冲突。因此,投资者越来越要求更高的补偿来承担信用风险。甲骨文的市场隐含 5 年期违约风险已升至 20% 以上,而 SpaceX 约为 16%,Nvidia 则超过 7%。这种压力可能会进一步加剧,高盛预计超大规模债务发行将从 2026 年的 2500 亿美元跃升至 2027 年的 4200 亿美元,因为明年资本支出的 35% 预计将由债务融资。随着投资者开始重新定价大型科技公司前所未有的借贷热潮背后的风险,人工智能的繁荣正在考验信贷市场。
然而,几个著名的超大规模企业和新云的债券价格在 2026 年全年一直在暴跌,导致债券收益率显着走高。埃隆·马斯克 (Elon Musk) 旗下太空探索技术公司 (SPCX -0.59%) 于 6 月发行的 2056 年票据最近创下了 0.83 美元的历史新低,而英伟达 (Nvidia) 的 2060 年票据于 11 月 12 日创下了不到 0.62 美元的历史新低。
债券市场发出了明确的警告:人工智能的建设和/或其背后的公司是不可持续的。
5.人工智能泡沫破裂事件已成为三十多年来的常态
对于那些愿意倾听的投资者来说,历史也可以作为一个很好的教学工具。
追溯到 20 世纪 90 年代中期互联网的出现和普及,每一次重大创新都经历了早期的泡沫破灭事件。这包括互联网、基因组解码、纳米技术、3D 打印、区块链技术和虚拟宇宙。
这些泡沫形成的原因是散户投资者始终高估了新技术的采用和/或优化速度。人工智能不存在采用问题。 Nvidia 在其第二财季(截至 7 月 26 日)的数据中心销售额实现了三位数的增长,这证实了企业张开双臂欢迎这项技术,就像他们对待互联网一样。
但直到互联网泡沫破裂很久之后,企业才能够优化互联网驱动的解决方案。所有改变游戏规则的技术都需要充足的时间才能成熟,企业可能需要数年时间才能开始最大化其巨额人工智能投资的回报。这使得股市和英伟达面临可能的泡沫破裂事件。
6.历史表明股市的高估值是不可持续的
最后但同样重要的一点是,历史告诉我们,超高的股票估值是不可持续的。
正如所指出的,虽然英伟达的估值已经大幅下降,但标准普尔 500 指数 ( ^GSPC -0.40% ) 希勒市盈率 (P/E),也称为周期性调整市盈率 (CAPE Ratio),在 6 月初达到了 156 年来的第二高倍数。以英伟达为首的人工智能数据中心建设是股票估值呈抛物线式增长的一个重要原因。
股市希勒市盈率即将打破互联网泡沫历史新高🚨🤯👀 https://t.co/CtCmSgWnLt
历史表明,从历史上看,CAPE 比率高于 30 无疑预示着华尔街主要股指将下跌 20% 至 89%。可以将其视为华尔街几乎肯定会发生的危险信号之一。
如果历史再次重演,那些引领标准普尔 500 指数走高的公司,比如英伟达,可能会成为受打击最严重的公司之一。
尽管一些投资者将黄仁勋辞职后 32% 的下跌视为买入机会,但我认为这是 Nvidia 股票大幅下跌的开始。
立即投资 1,000 美元
当我们的分析师团队有股票提示时,他们可以付费聆听。毕竟,Stock Advisor 的总平均回报率为 831%*——与标准普尔 500 指数的 209% 相比,这是一个压倒市场的表现。
他们刚刚透露了他们认为投资者目前最值得购买的 10 只股票,只要您加入股票顾问即可购买。
查看股票 ›
*股票顾问于 2026 年 11 月 14 日返回。