
– 2026 年 11 月 21 日上午 6:54(美国东部时间)
要点
我们比 Nvidia 更喜欢的 10 只股票 ›
Nvidia ( NVDA -14.01% ) 于 11 月 17 日发布了 2027 财年第三季度(截至 10 月 25 日)的稳健业绩,并以令人印象深刻的指引支持了其出色的业绩。
其数据中心业务上季度再次录得健康增长,Nvidia 升级的 2028 财年指引表明,该业务明年将继续大幅增长。然而,仔细观察 Nvidia 的业绩表明,它正在迅速在英特尔 (INTC -7.97%) 和 Advanced Micro Devices (AMD -13.25%) 占据主导地位的市场中占据一席之地。
让我们仔细看看这个特定的业务,并看看为什么 Nvidia 在这个领域的进展对英特尔和 AMD 来说不是好兆头。
Nvidia 的 Vera CPU 需求量很大
随着代理人工智能和推理应用程序的日益普及,服务器中央处理单元 (CPU) 市场一直在快速增长。这解释了为什么 Nvidia 在今年早些时候决定将其最新一代 Vera 服务器 CPU 作为独立产品提供给客户。
纳斯达克 · 截至 2026 年 11 月 20 日美国东部时间下午 4:00
该公司在 Vera 之前就已经推出了服务器 CPU,称为 Grace,但它是作为机架级系统的一部分提供的,该系统将显卡、网络芯片、内存和其他组件集成到单个封装中。 Nvidia最新的季度报告证明,其进军独立服务器CPU市场的举措正在获得回报。
该产品已被领先的超大规模提供商、neocloud 提供商和 AI 公司采用,包括 Oracle、Meta Platforms、OpenAI、CoreWeave、Nebius 等。事实上,Nvidia 已在服务器 CPU 市场加倍投入,提供基于 CPU 的机架级服务器平台来处理代理 AI 和推理应用程序。
临时首席执行官科莱特·克雷斯 (Colette Kress) 在最新的财报电话会议上表示:
尽管该公司没有具体说明上季度 Vera CPU 的独立销售产生了多少收入,但它在第一财季财报电话会议上指出,预计 2027 财年该产品的收入将达到 200 亿美元。假设这一估计仍然不变,Nvidia 的 Vera VPU 收入可能会在下财年跃升至至少 400 亿美元。
这应该给 AMD 和 Nvidia 的投资者敲响警钟。
AMD和英特尔快速增长的服务器CPU业务可能面临威胁
在去年 11 月举行的财务分析师日上,AMD 预测数据中心 CPU 市场价值将达到 260 亿美元。该公司一年前对 2030 年服务器 CPU 的预估为 600 亿美元,表明未来五年的复合年增长率 (CAGR) 为 18%。
不过,AMD 大幅上调了 2030 年服务器 CPU 的预估。今年早些时候,该公司指出,服务器 CPU 市场到 2030 年可能产生 2200 亿美元的收入,复合年增长率超过 50%。好的方面是 AMD 正在充分利用这个机会。预计 2027 年服务器 CPU 收入将增加一倍以上。
另一方面,受对其至强服务器CPU创纪录需求的推动,英特尔第三季度数据中心和人工智能(DCAI)收入同比增长78%,达到73亿美元。英特尔预计2026年和2027年服务器CPU出货量将增长30%。英特尔和AMD的这些数据表明,英伟达在其地盘上的影响力正在迅速增强,考虑到英伟达今年才进入独立服务器CPU市场,这是一件大事。
我们已经看到,AMD 预计到 2030 年,服务器 CPU 市场收入将以 50% 的复合年增长率增长。Nvidia 的增长速度已经是该市场的两倍,这给 AMD 带来了激烈的竞争。然而,由于英伟达进军服务器 CPU,英特尔可能会成为更大的输家,因为后者已经预测该市场的增长将显着强劲。
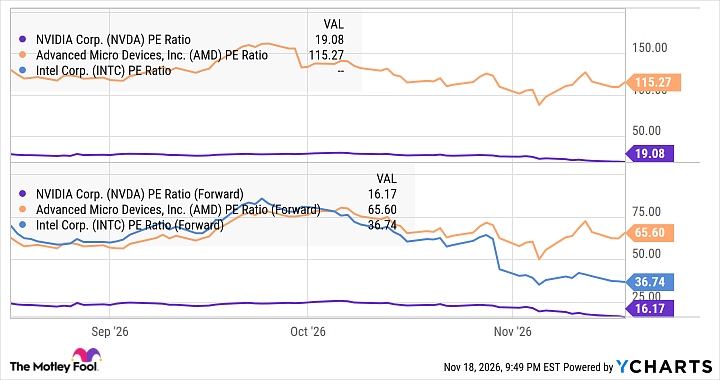
因此,尽管英伟达最近在华尔街失宠,但其强劲的增长表明该公司目前值得买入,特别是考虑到其相对于同行的估值颇具吸引力。
YCharts 提供的 NVDA 市盈率数据
值得注意的是,英伟达将 2028 财年收入增长预测从之前的 70% 上调至 75%,理由是对其芯片(包括 Vera CPU)的需求不断增长。健康的收入增长也将转化为每股收益的强劲增长。
YCharts 对本财年数据的 NVDA EPS 预估
因此,英伟达目前看起来是这三只半导体股票中最好的选择,因为其巨大的盈利增长潜力和有吸引力的估值将推动股价进一步上涨。
立即投资 1,000 美元
当我们的分析师团队有股票提示时,值得倾听。毕竟,Stock Advisor 的总平均回报率为 768%* — 与标准普尔 500 指数 199% 的回报率相比,这一表现优于市场。
他们刚刚透露了他们认为投资者目前最值得购买的 10 只股票,只要您加入股票顾问即可购买。
查看股票 ›
*股票顾问于 2026 年 11 月 21 日返回。