
– 美国东部时间 2026 年 11 月 22 日上午 9:16
要点
我们比 Bloom Energy 更喜欢的 10 只股票 ›
布鲁姆能源公司(BE -15.30%)已经从市场宠儿变成了最大的输家之一。今年早些时候,由于投资者押注该公司的燃料电池将为人工智能 (AI) 数据中心提供动力,该股股价飙升,但目前已较峰值下跌约 60%,最近每股交易价格约为 145 美元。尽管业务创下新纪录,但业绩仍出现下滑。 Bloom 上个季度的收入增长了一倍多,利润也大幅增长。
那么,这次抛售是否创造了购买这只能源股的十年一遇的机会?还是应该继续等待更大的跌幅?以下是数字的含义。
Bloom 的业务增长速度比以往任何时候都快
池制造商的收入猛增 138%,达到 12 亿美元,净利润为 2.502 亿美元,高于去年同期的 2300 万美元亏损。管理层今年第三次上调全年指引。 Bloom 目前预计收入为 44 亿至 46 亿美元,中值增长约 122%,调整后每股收益为 3.10 至 3.40 美元。
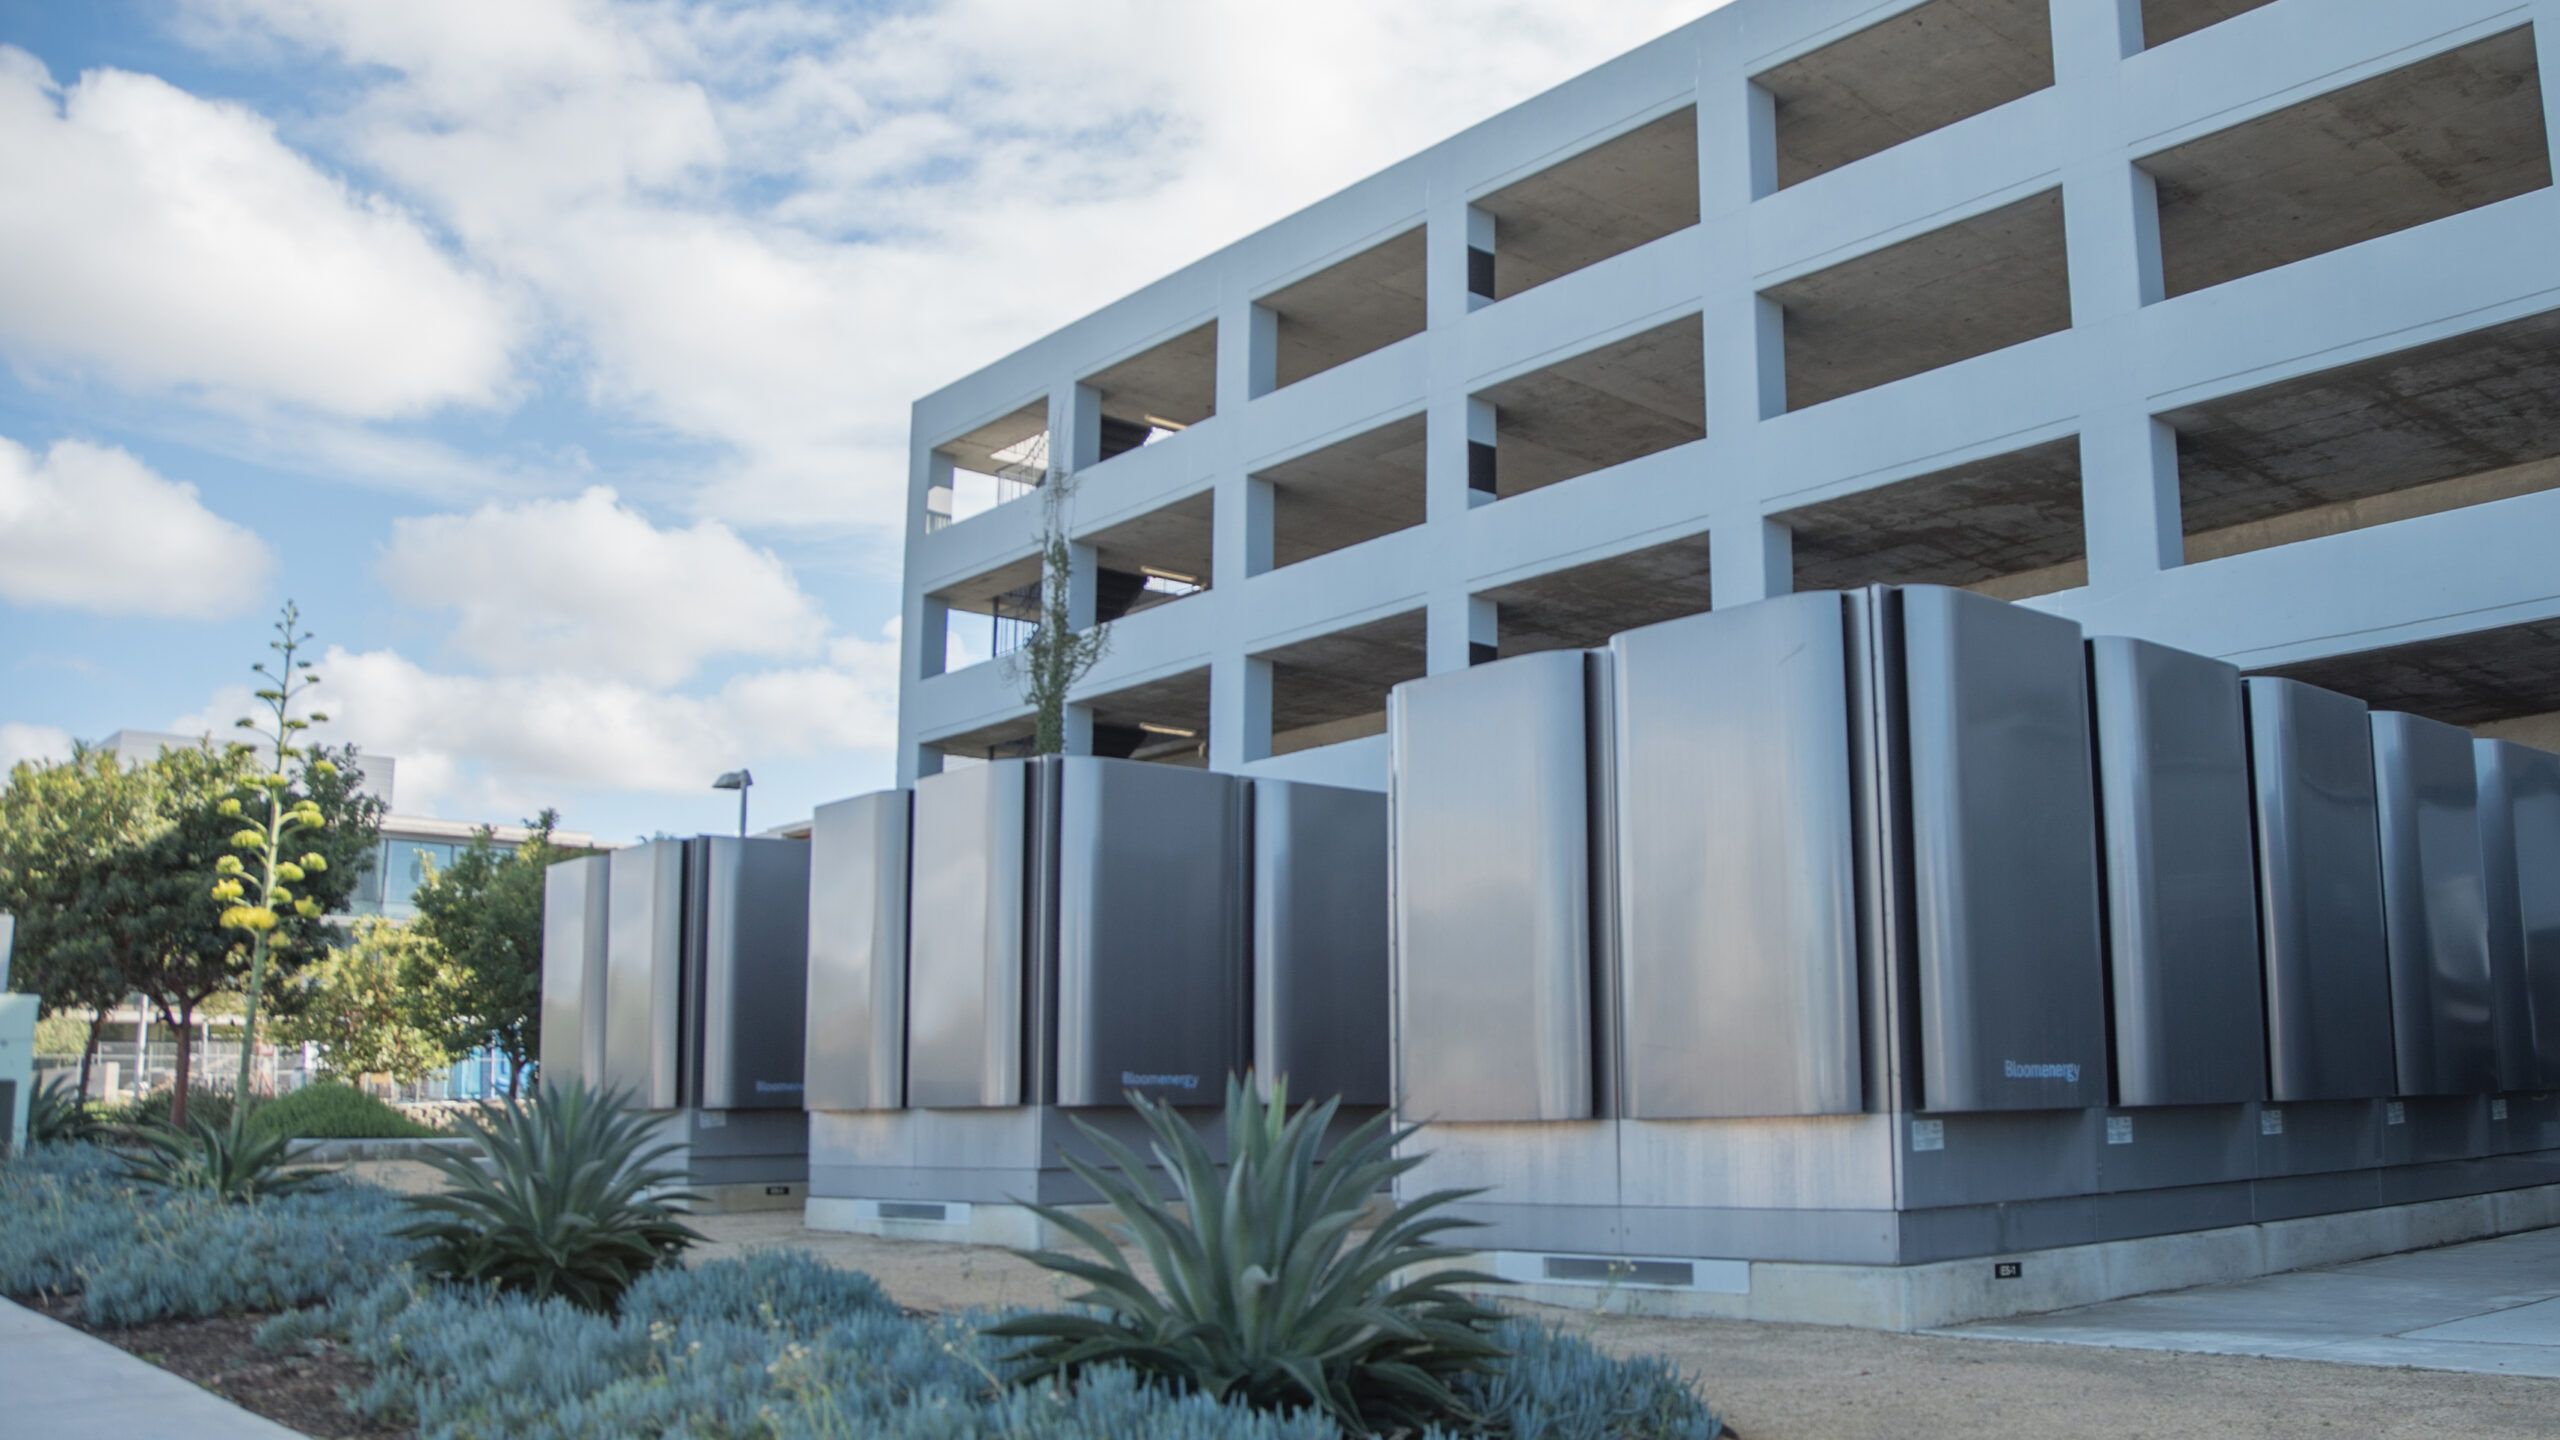
需求故事很简单。人工智能数据中心需要可靠的电力,而等待数年的电网升级是不可行的。 Bloom 的模块化燃料电池可以现场发电,包括 Oracle、CoreWeave 和 Equinix 在内的客户已经在使用它们。随着越来越多的数据中心开发商转向现场电源解决方案,Bloom 拥有巨大的增长机会。
BE-布鲁姆能源
纽约证券交易所 · 截至 2026 年 11 月 20 日美国东部时间下午 4:00
股票为何暴跌
直到今年夏初,Bloom 不断飙升的收入和永不满足的客户需求导致其股价飙升。然而,有几件事同时打击了该股。美联储 9 月份的加息使得新数据中心项目的融资成本变得更高,甲骨文 Project Jupiter AI 园区的延迟引发了人们对该项目时机的质疑,而民主党在中期选举中的大获全胜也引发了对数据中心监管更加严格的前景。最近,Anthropic 首次公开募股后的人工智能抛售拖累了几乎所有人工智能基础设施公司。
为什么布鲁姆仍然可能是一个价值陷阱
近60%的跌幅听起来很便宜,但布鲁姆的估值仍然很高。其市值为 145 美元,约为 429 亿美元。这使得该公司的股价约为今年收入指引的 9.5 倍,调整后收益约为 45 倍,这两者都算不上“便宜”。该股今年以来仍上涨了 60% 以上,因此这是对大幅上涨的修正,而不是业务的崩溃。
风险也是真实存在的。上季度(不计资本支出)运营现金流为负 2700 万美元。布鲁姆还面临着人工智能支出可能放缓,或数据中心项目融资收紧的问题,这可能会打击需求。
Bloom 值得 145 美元购买吗?
考虑到 Bloom 巨大的增长潜力和风险,我根据三种潜在情景构建了一个到 2031 年的简单五年模型:
以下是 2031 年以每股 145 美元投资 1,000 美元在每种情况下与等待更低价格相比的增长情况:
正如牛市案例所表明的那样,如果布鲁姆充分发挥其潜力,它可以带来非凡的回报。然而,对于具有如此大不确定性的投资来说,更保守的基本情况回报并不是很有吸引力。这就是为什么我宁愿等到股价跌至 120 美元,那时回报潜力会更诱人。
生意很好,股票仍然昂贵
Bloom 取得了巨大进步,其为数据中心和其他用电需求大的客户提供电力的机会可以支持多年的增长。
然而,大约 60% 的下跌并不意味着该股票就自动成为便宜货。 Bloom 的估值为 145 美元,仍然假设公司将快速增长并提高盈利能力。以今天的价格来看,我不会称其为十年一遇的机会。我宁愿等待更大的安全边际,接近 120 美元,然后再购买更多。
立即投资 1,000 美元
当我们的分析师团队有股票提示时,他们可以付费聆听。毕竟,Stock Advisor 的总平均回报率为 719%* — 与标准普尔 500 指数的 192% 相比,这是一个压倒市场的表现。
他们刚刚透露了他们认为投资者目前最值得购买的 10 只股票,只要您加入股票顾问即可购买。
查看股票 ›
*股票顾问于 2026 年 11 月 22 日返回。